Formulaire 5472 : le guide ligne par ligne pour votre LLC américaine
Comment remplir le Form 5472 et le Form 1120 « pro forma » de votre LLC américaine détenue depuis l'étranger : guide ligne par ligne, exemple chiffré, envoi par fax ou courrier.
Si vous vivez hors des États-Unis et que vous êtes l'unique associé d'une LLC américaine, le Form 5472 fait partie de vos obligations annuelles. Pour le fisc américain, votre LLC est une « foreign-owned U.S. DE » : une société américaine transparente (disregarded entity) détenue par une personne étrangère. Elle ne paie pas d'impôt sur les sociétés par défaut, mais elle doit déclarer à l'IRS (le fisc fédéral américain) qui la détient et les mouvements d'argent entre elle et vous.
Le Form 5472 ne s'envoie jamais seul. Il est joint à un Form 1120 dit « pro forma » (la déclaration des sociétés américaines, utilisée ici comme simple page de couverture), sur lequel on écrit « Foreign-owned U.S. DE » en haut, et l'ensemble part par fax ou par courrier à une adresse dédiée. Un oubli ou un formulaire incomplet expose la LLC à une pénalité de 25 000 $ par manquement.
En bref :
- Si vous êtes l'unique associé, non américain, d'une LLC américaine, vous déposez un Form 5472 avec un Form 1120 pro forma pour chaque année où la LLC a eu une transaction à déclarer avec vous (l'argent que vous y mettez ou que vous en retirez compte), même sans chiffre d'affaires.
- Le Form 1120 pro forma sert de couverture : vous ne remplissez que le nom et l'adresse de la LLC et les items B (l'EIN) et E de la première page.
- Les transactions à déclarer comprennent les apports en capital, les distributions, les prêts, les remboursements de frais et les rémunérations entre vous et la société.
- Impossible de passer par un logiciel de télédéclaration : le dossier part par fax au 855-887-7737 ou par courrier à l'unité PIN de l'IRS à Ogden (Utah).
- L'échéance est celle des sociétés (en général le 15 avril), avec une prolongation de 6 mois possible grâce au Form 7004.
Qui est concerné
Selon la section 6038A de l'Internal Revenue Code (IRC), toute LLC américaine transparente détenue à 100 % (directement ou indirectement) par une personne étrangère doit déposer un Form 5472 dès qu'elle a des transactions à déclarer.
Vous êtes concerné si :
- vous êtes une personne physique qui n'est ni citoyenne ni résidente américaine, ou une société étrangère ;
- vous détenez 100 % d'une LLC créée dans un État américain (Delaware, Wyoming, Nouveau-Mexique…) ;
- la LLC n'a pas choisi d'être imposée comme une société via le Form 8832 (elle reste transparente) ;
- la LLC a eu au moins une transaction à déclarer dans l'année : frais de création payés de votre poche, apports, retraits, ventes de biens ou de services entre la LLC et vous ou vos sociétés étrangères.
Vous n'êtes pas concerné par cette déclaration-là si :
- votre LLC a deux associés ou plus et est traitée comme une partnership (elle dépose alors le Form 1065) ;
- la LLC est détenue à 100 % par un citoyen américain ou un titulaire de green card ;
- vous avez choisi l'imposition comme C corporation via le Form 8832 (la LLC dépose alors un vrai Form 1120 complet, avec le Form 5472 joint selon les règles normales des sociétés).
Ce qu'il vous faut avant de commencer
Rassemblez :
- Les documents juridiques de la LLC : Articles of Organization ou Certificate of Formation, pour le nom exact, l'État et la date de création.
- La lettre de confirmation de l'EIN (CP 575 ou 147C) : le numéro fiscal américain à 9 chiffres de la LLC. Pas encore d'EIN ? Sans SSN ni ITIN, la demande en ligne n'est pas possible : on utilise le Form SS-4 (PDF) par fax ou par courrier, et les instructions du SS-4 précisent que « only international applicants can receive an EIN by telephone » (seuls les demandeurs internationaux peuvent obtenir l'EIN par téléphone). Les numéros de fax dépendent de la localisation de l'activité : prenez-les dans les instructions en vigueur.
- Votre numéro fiscal étranger (FTIN) : le numéro d'identification fiscale attribué par votre pays de résidence (en France, votre « numéro fiscal »).
- Vos relevés bancaires et votre comptabilité : chaque mouvement entre vous et la LLC sur l'année (apport de départ, versements, frais de l'État ou du registered agent payés avec votre argent personnel, distributions).
- Le code d'activité : un code NAICS à 6 chiffres qui décrit l'activité principale (la liste figure dans les instructions du Form 1120).
Comment remplir le Form 5472 et le Form 1120 pro forma
Une LLC étrangère transparente ne peut pas déposer le Form 5472 seul. Les instructions de l'IRS imposent de le joindre à un Form 1120 « pro forma ». Ce Form 1120 n'est qu'une enveloppe : on n'y inscrit ni revenus, ni charges, ni annexes fiscales.
Téléchargez les formulaires officiels avant de commencer :
Étape 1 : le Form 1120 pro forma
Utilisez le Form 1120 (PDF) de l'année concernée. Tout en haut de la page, au-dessus du titre, écrivez en gras : Foreign-owned U.S. DE.
Selon les instructions officielles, vous ne remplissez que ces éléments de la première page :
| Zone | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| En-tête | Début et fin de l'exercice | Rien si c'est l'année civile (sinon les dates de l'exercice). | Année civile 2025 |
| Name | Nom de l'entité | Le nom exact de votre LLC, tel qu'enregistré. | Meridian Cloud Solutions LLC |
| Adresse | Rue, ville, État, code postal | L'adresse officielle de la LLC ou celle de son registered agent. | 1209 Orange St, Wilmington, DE 19801 |
| Item B | Employer identification number | L'EIN de la LLC (9 chiffres). | 12-3456789 |
| Item E | Cases : (1) Initial return, (2) Final return, (3) Name change, (4) Address change | Case (1) la première année, case (2) si la LLC est dissoute, sinon rien. | Case (1) la première année |
| Lignes 1 à 37 | Revenus, charges, impôt, paiements | À LAISSER VIDES. Inutile d'écrire des zéros. | Vide |
| Sign Here | Signature, date, fonction | Votre signature, la date et votre qualité. | Signature, date, Sole Member |
Les pages 2 à 6 du Form 1120 restent entièrement vides (Schedules C, J, K, L, M-1 et M-2 compris).
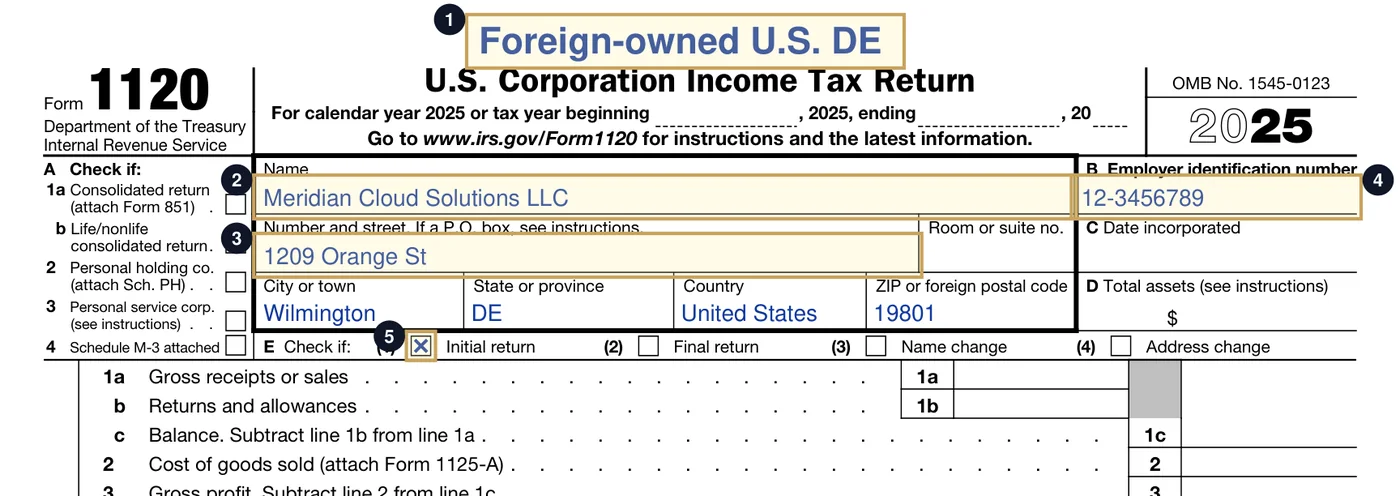
- 1« Foreign-owned U.S. DE » écrit en haut
- 2Nom de la LLC
- 3Adresse (rue, puis ville, État, pays et code postal sur la ligne suivante)
- 4Item B : l'EIN de la LLC
- 5Item E(1) : Initial return, cochée la première année
Tout le reste reste vide, y compris l'item D et les lignes de revenus.
Formulaire officiel de l'IRS, rempli avec l'exemple fictif de ce guide. Cliquez pour agrandir.Étape 2 : le Form 5472, partie par partie
Remplissez le Form 5472 (PDF) (Rev. December 2023). Le formulaire demande d'inscrire « all information in English and money items in U.S. dollars » : tout en anglais, et les montants en dollars.
Part I : la société déclarante
Toutes les sociétés déclarantes remplissent la Part I. Ici, la « reporting corporation », c'est votre LLC.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| En-tête | Début et fin de l'exercice | Les mêmes dates que sur le Form 1120. | 01/01/2025 au 12/31/2025 |
| 1a | Nom et adresse de la société déclarante | Le nom légal et l'adresse officielle de la LLC. | Meridian Cloud Solutions LLC, Wilmington, DE |
| 1b | Employer identification number | L'EIN de la LLC. | 12-3456789 |
| 1c | Total assets | Le total de l'actif de la LLC en fin d'année. Les instructions renvoient à l'item D du Form 1120 ; comme le pro forma le laisse vide, prenez le bilan de fin d'année de la LLC. | 35 000 $ |
| 1d | Principal business activity | L'activité principale. | Computer systems design services |
| 1e | Principal business activity code | Le code NAICS à 6 chiffres. | 541512 |
| 1f | Total value of gross payments… reported on this Form 5472 | Les lignes 22 et 36 de la Part IV, plus la valeur des transactions de la Part VI et, pour une LLC étrangère, celles de la Part V (apports, distributions, frais de création). | 22 000 $ |
| 1g | Total number of Forms 5472 filed | Un Form 5472 distinct par partie liée (personne ou société) avec qui la LLC a eu des transactions. Indiquez le total, celui-ci compris. | 1 |
| 1h | Total value of gross payments… on all Forms 5472 | Identique à 1f s'il n'y a qu'un Form 5472. | 22 000 $ |
| 1j | Case « initial year » | À cocher si c'est le premier Form 5472 que dépose la LLC. | Cochée (année 1) |
| 1k | Total number of Parts VIII attached | La Part VIII ne concerne que les accords de répartition des coûts (cost sharing). Sinon 0. | 0 |
| 1l | Country of incorporation | United States. |
United States |
| 1m | Date of incorporation | La date de dépôt figurant sur votre Certificate of Formation. | 03/15/2025 |
| 1n | Pays où la société déclare ses revenus comme résidente | Une LLC transparente ne dépose pas de déclaration de revenus à son propre nom. La pratique varie : à confirmer avec votre préparateur. | À confirmer |
| 1o | Principal country(ies) where business is conducted | Le ou les pays où l'activité de la LLC s'exerce réellement (souvent là d'où vous travaillez). Les instructions disent de ne pas écrire « worldwide ». | France |
| Ligne 2 | Case « personne étrangère à 50 % » | À cocher (vous détenez 100 %). | Cochée |
| Ligne 3 | Case « foreign-owned U.S. DE » | À cocher. Elle indique que la LLC est une entité transparente détenue par un étranger, traitée comme une société pour la section 6038A. | Cochée |
La ligne 1i reste vide, sauf déclaration consolidée de groupe.
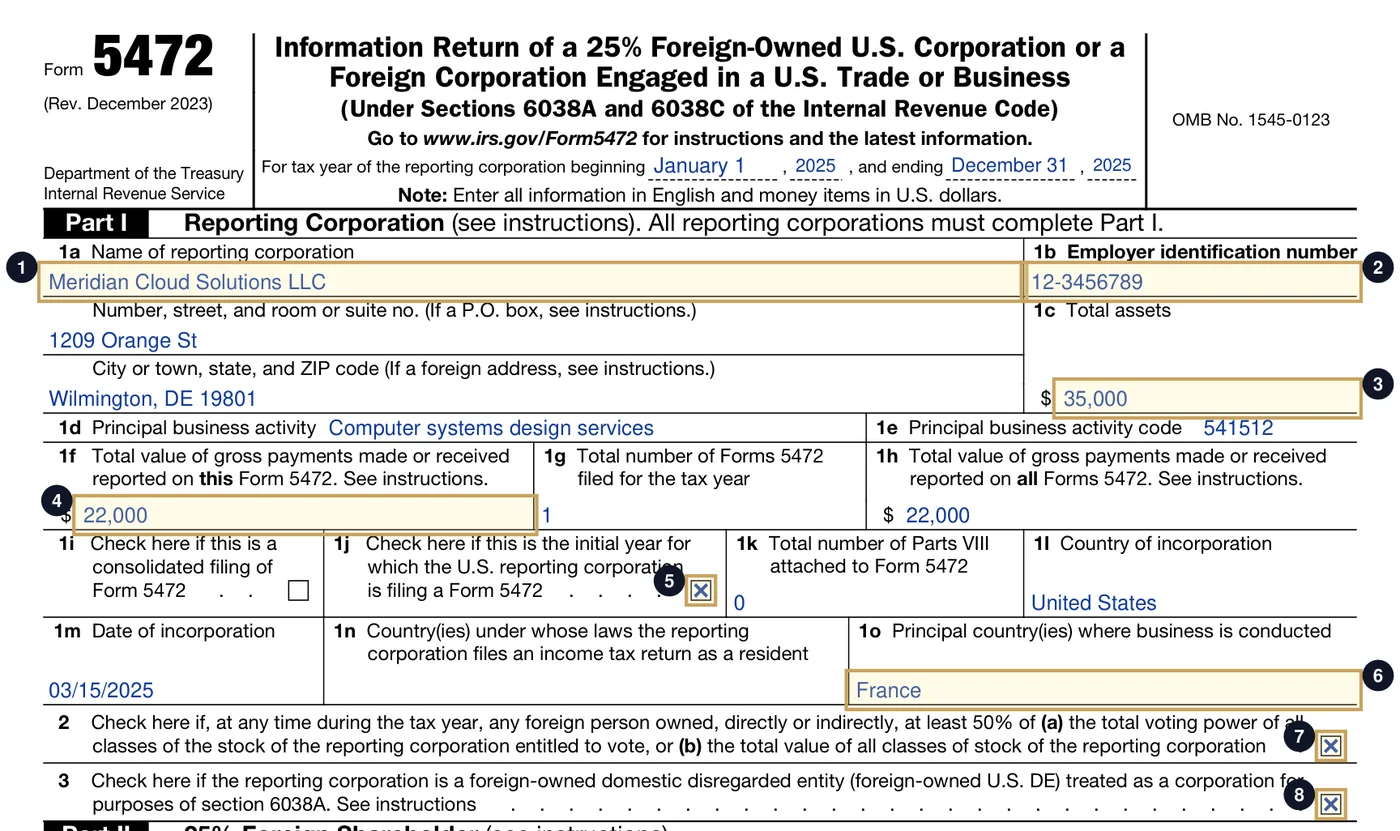
- 11a : nom et adresse de la LLC
- 21b : l'EIN de la LLC
- 31c : total de l'actif en fin d'année (35 000 $ dans l'exemple)
- 41f : 22 000 $, les transactions de la Part V (1h reprend le même montant)
- 51j : cochée, premier Form 5472 de la LLC
- 61o : le pays où l'activité s'exerce réellement
- 7Ligne 2 : une personne étrangère détient au moins 50 %
- 8Ligne 3 : foreign-owned U.S. DE
La ligne 1n est laissée vide dans l'illustration : la pratique varie, à confirmer avec votre préparateur.
Formulaire officiel de l'IRS, rempli avec l'exemple fictif de ce guide. Cliquez pour agrandir.Part II : l'associé étranger à 25 %
Indiquez l'associé étranger aux lignes 4a à 4e. Les lignes 5a à 5e servent pour un second associé direct, et les lignes 6a à 7e pour les détenteurs ultimes indirects (par exemple les personnes derrière une société étrangère qui détient la LLC). Si vous détenez la LLC en direct, laissez les lignes 5a à 7e vides.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 4a | Nom et adresse de l'associé étranger direct | Vos nom et prénom, et votre adresse hors des États-Unis. | Amélie Martin, 14 Rue de la Paix, Paris, France 75002 |
| 4b(1) | U.S. identifying number, if any | Votre ITIN ou SSN si vous en avez un, sinon rien. | Vide |
| 4b(2) | Reference ID number | Pour une LLC étrangère, les instructions disent que vous « can » en indiquer un (c'est facultatif) : le FTIN de la ligne 4b(3) est l'identifiant principal. Beaucoup de préparateurs en créent quand même un, surtout en l'absence de FTIN : lettres et chiffres seulement, sans espace, 50 caractères au plus, le même chaque année. Aucune demande à faire à l'IRS. | AMARTIN01 (facultatif) |
| 4b(3) | Foreign taxpayer identification number (FTIN) | Une LLC étrangère doit indiquer ici le FTIN de son associé, et le même chaque année. Si vous n'en avez pas, écrivez « None » ou « N/A ». | 1234567890123 |
| 4c | Principal country(ies) where business is conducted | Le pays où vous exercez votre activité. | France |
| 4d | Country of citizenship | Votre nationalité. | France |
| 4e | Pays de résidence fiscale | Le pays où vous déclarez vos revenus personnels. | France |
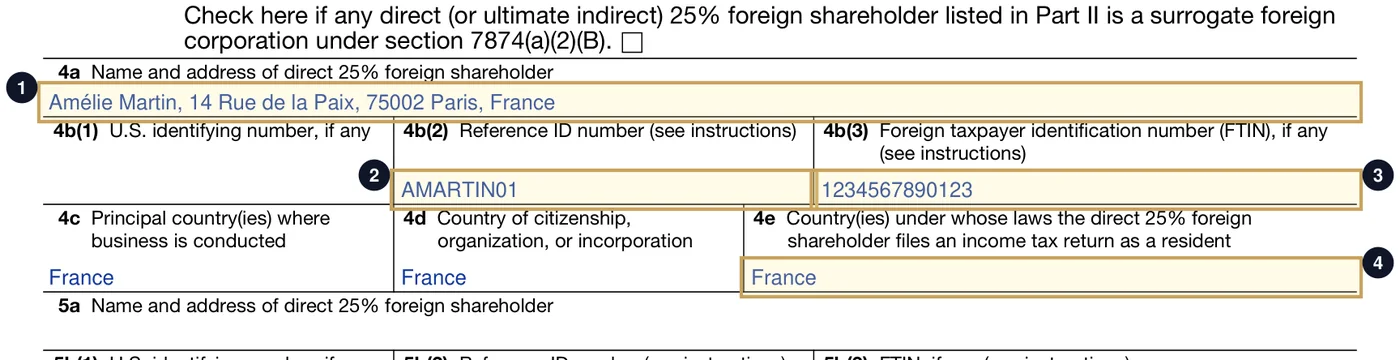
- 14a : vos nom et adresse à l'étranger
- 24b(2) : reference ID facultatif
- 34b(3) : votre FTIN (obligatoire pour une LLC étrangère, ou « None »)
- 44e : votre pays de résidence fiscale
Part III : la partie liée
La Part III identifie la personne ou la société avec qui la LLC a eu les transactions. Pour une LLC qui traite directement avec sa fondatrice, la partie liée, c'est elle.
Cochez si la partie liée est une foreign person ou une U.S. person. Pour un associé étranger : foreign person.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 8a | Nom et adresse de la partie liée | Vos nom, prénom et adresse. | Amélie Martin, Paris, France |
| 8b(1) | U.S. identifying number, if any | Votre ITIN ou SSN le cas échéant, sinon rien. | Vide |
| 8b(2) | Reference ID number | Si vous en avez créé un en Part II, reprenez-le. | AMARTIN01 (facultatif) |
| 8b(3) | FTIN | Votre numéro fiscal étranger. | 1234567890123 |
| 8c / 8d | Activité principale et code | Votre activité, ou N/A pour une personne physique. |
Software consulting / 541512 |
| 8e | Relationship | Cochez ce qui s'applique. L'associé est le 25% foreign shareholder ; beaucoup de préparateurs cochent aussi Related to reporting corporation. | « 25% foreign shareholder » (et souvent « Related to reporting corporation ») |
| 8f | Principal country(ies) where business is conducted | Votre principal pays d'activité. | France |
| 8g | Pays de résidence fiscale | Le pays où vous payez vos impôts personnels. | France |
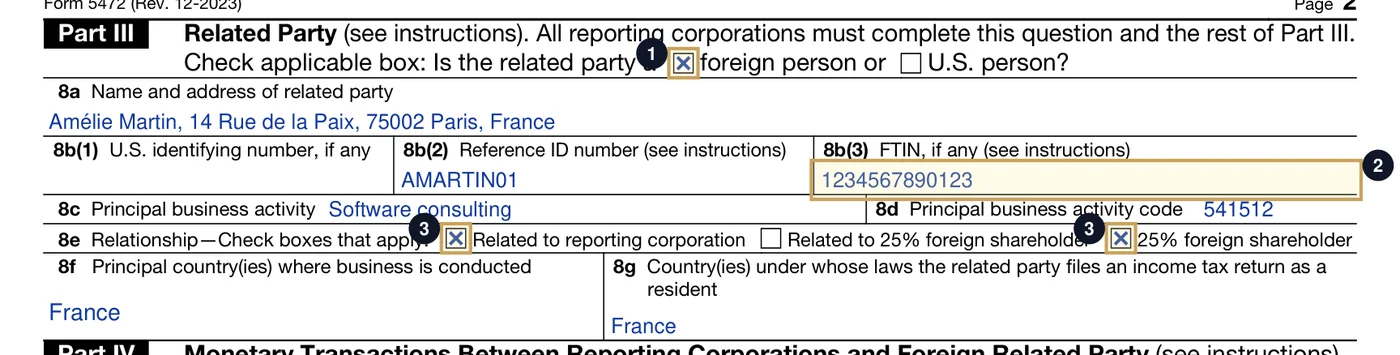
- 1« foreign person » cochée
- 28b(3) : le même FTIN qu'en Part II
- 38e : 25% foreign shareholder (et souvent related to reporting corporation)
Part IV : les transactions monétaires avec la partie liée
La Part IV concerne l'argent qui circule entre la LLC et vous dans le cadre de l'activité elle-même : par exemple une rémunération que la LLC vous verse pour des services (ligne 29), du stock acheté à votre société étrangère (ligne 23) ou un prêt de la LLC à vous (ligne 31). Les ventes aux clients et les achats aux fournisseurs indépendants n'y figurent jamais.
Attention aux lignes 21 (« Other amounts received ») et 35 (« Other amounts paid »). Les instructions n'y admettent que les montants pris en compte « in determining the taxable income of the reporting corporation » (dans le calcul du revenu imposable de la société). Le capital que vous apportez et les distributions que vous recevez n'entrent pas dans cette définition : ils vont en Part V (voir plus bas).
Comme vous avez coché « foreign person » en Part III, le formulaire demande de remplir la Part IV. Indiquez les lignes qui vous concernent. Si aucune ne s'applique, les totaux des lignes 22 et 36 sont à zéro.
| Ligne | Ce que demande le formulaire | Ce qu'il faut inscrire | Exemple |
|---|---|---|---|
| 15 | Rémunérations reçues pour des services techniques, de gestion… | Ce que la LLC a reçu de vous ou de votre société étrangère pour des services qu'elle a rendus. | Néant |
| 29 | Rémunérations versées pour des services techniques, de gestion… | Ce que la LLC vous a versé (ou à votre société étrangère) pour des services, par exemple des honoraires de gestion mensuels. | Néant |
| 31 | Amounts loaned | Les prêts de la LLC à vous (méthode du solde ou de la moyenne mensuelle). | Néant |
| 17 | Amounts borrowed | Vos prêts à la LLC, mêmes méthodes. | Néant |
| 22 | Total des lignes 9 à 21 | Total reçu. | 0 |
| 36 | Total des lignes 23 à 35 | Total versé. | 0 |
Petits montants : si un type de transaction avec la partie liée ne dépasse pas 50 000 $ au total, les instructions permettent d'inscrire « $50,000 or less ». Des estimations raisonnables (entre 75 % et 125 % du montant réel) sont aussi admises quand le chiffre exact ne peut pas être déterminé ; cochez alors la case « estimates ».
Part V : les transactions propres aux LLC étrangères
Cette partie n'existe que pour les LLC transparentes détenues par un étranger, et c'est souvent la plus importante pour un fondateur. Les instructions demandent de cocher la case si la LLC « had any other transaction, as defined by Regulations section 1.482-1(i)(7) not already entered in Part IV. These transactions include amounts paid or received in connection with the formation, dissolution, acquisition, and disposition of the entity, including contributions to, and distributions from, the entity. Describe these on an attached statement. » Autrement dit : toute autre transaction non inscrite en Part IV, notamment les montants liés à la création ou à la dissolution de la LLC, les apports et les distributions, à décrire sur une annexe.
En pratique :
- Cochez la case de la Part V.
- Joignez une annexe intitulée par exemple « Form 5472, Part V, Reportable transactions of a foreign-owned U.S. DE », avec le nom et l'EIN de la LLC. Listez chaque type de transaction avec son total en dollars sur l'année : capital apporté, distributions reçues, frais de création ou frais de l'État payés personnellement, dépenses de la LLC réglées avec votre carte personnelle.
- Ces montants comptent dans la ligne 1f (voir Part I).
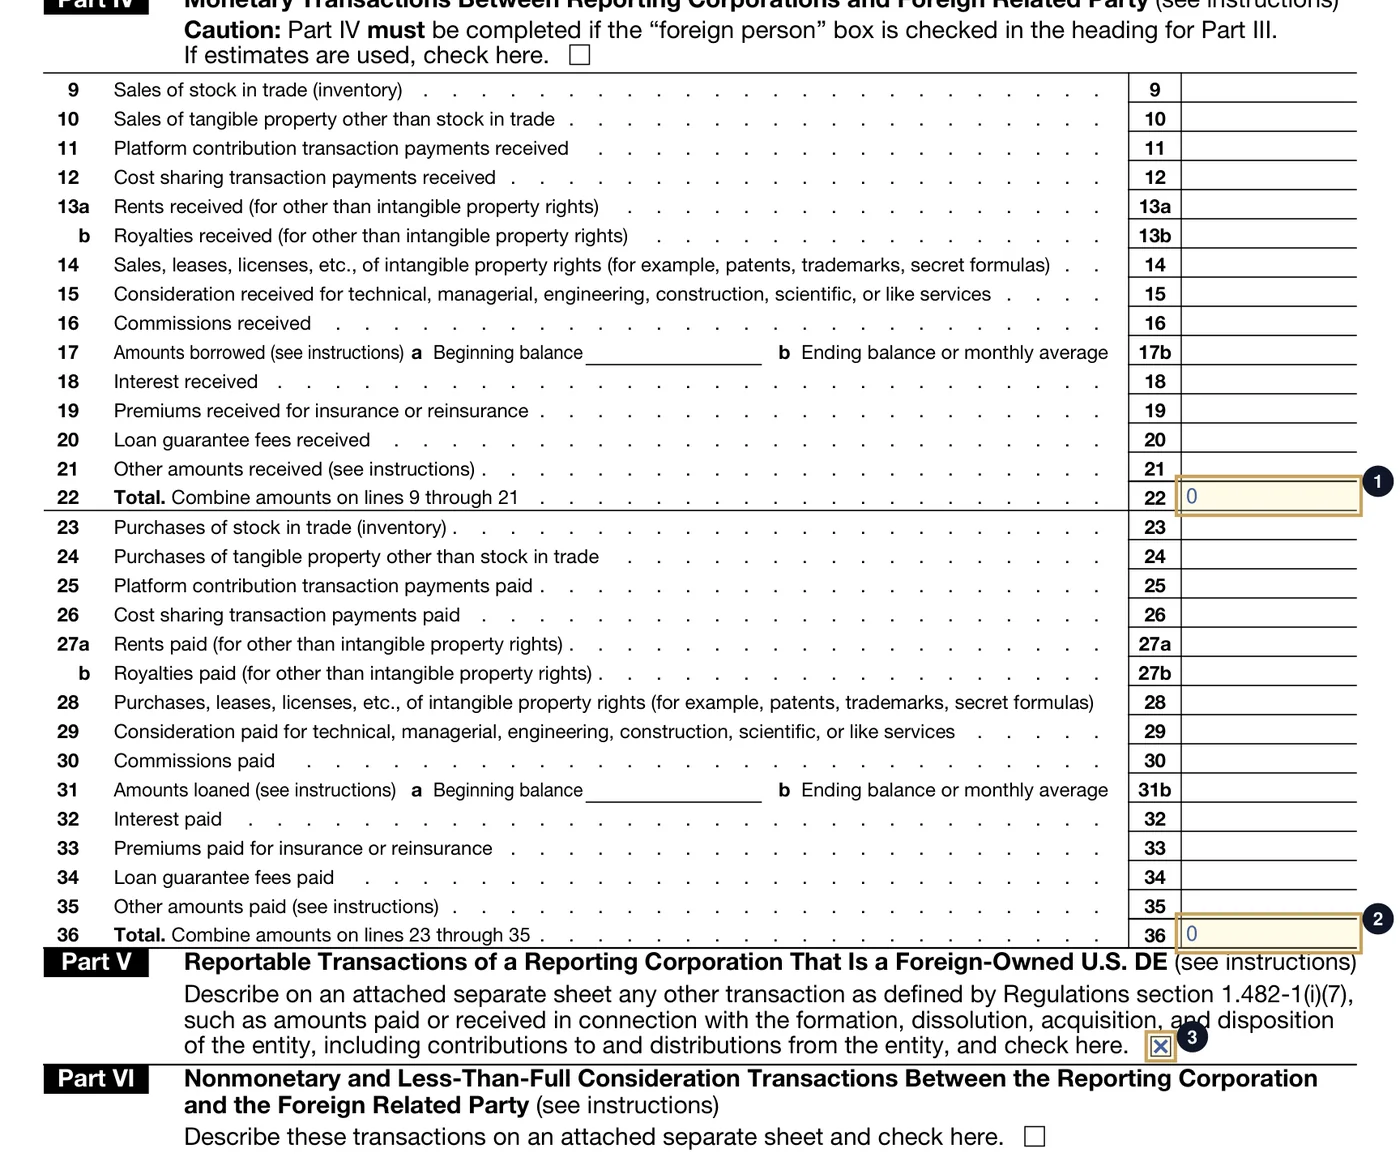
- 1Ligne 22 : total reçu de la partie liée, 0 ici
- 2Ligne 36 : total versé à la partie liée, 0 ici
- 3Part V : cochée, avec l'annexe jointe
Voici à quoi peut ressembler l'annexe Part V d'Amélie (elle se rédige en anglais) :
Exemple d'annexe
Meridian Cloud Solutions LLC, EIN 12-3456789
Form 5472, Part V: reportable transactions of a foreign-owned U.S. DE
Tax year: January 1, 2025 to December 31, 2025
| Date | Transaction with Amélie Martin (sole owner) | Amount (USD) |
|---|---|---|
| 03/20/2025 | Capital contribution to the LLC (initial funding) | 5,000 |
| Various, 2025 | Distributions from the LLC to the owner | 17,000 |
| Total Part V transactions | 22,000 |
Amounts in US dollars. Exchange rates used for any foreign-currency transfer: attached schedule.
Part VI : transactions non monétaires
À remplir seulement si vous avez échangé avec la LLC des biens ou des services sans contrepartie monétaire complète. Sinon, laissez la case vide.
Part VII : informations complémentaires
Toutes les sociétés déclarantes répondent aux questions de la Part VII :
- Ligne 37 : No, sauf si la LLC importe aux États-Unis des marchandises achetées à vous ou à votre société étrangère.
- Lignes 38a à 38c : vides si la ligne 37 est « No ».
- Ligne 39 : No (les accords de répartition des coûts ne concernent pas une LLC de freelance ou de SaaS classique).
- Ligne 40a : No (déductions d'intérêts ou de redevances refusées au titre de la section 267A).
- Ligne 41a : No, sauf demande expresse de déduction FDII (section 250).
- Lignes 42a et 42b : elles portent sur les prêts entre la LLC et vous (ou une autre partie liée) et sur le taux d'intérêt appliqué. Sans prêt, No aux deux. Si vous avez prêté de l'argent à la LLC ou emprunté auprès d'elle, même sans intérêt, lisez les instructions de ces lignes avec votre préparateur avant de répondre.
- Lignes 43a et 43b : ne pas remplir. Les instructions le disent expressément : « Do not complete these lines if the reporting corporation is a foreign-owned U.S. DE. »
Parts VIII et IX
- Part VIII (Cost Sharing Arrangement) : vide.
- Part IX (Base Erosion Payments, section 59A) : ces lignes visent les règles anti-érosion des grandes sociétés. Pour une LLC de fondateur classique, elles restent vides ; vérifiez les instructions si la LLC verse des montants importants et déductibles à des parties liées étrangères.
Exemple chiffré
Voyons comment tout cela s'applique concrètement.
Amélie Martin est résidente fiscale française et vit à Paris. Le 15 mars 2025, elle crée Meridian Cloud Solutions LLC, une LLC à associé unique du Delaware, qui fait du conseil en architecture logicielle cloud.
En 2025 :
- Démarrage : Amélie vire 5 000 $ de son compte personnel français vers le compte américain de la LLC, comme capital de départ.
- Chiffre d'affaires : la LLC encaisse 50 000 $ de clients au Royaume-Uni et en Allemagne. Ce sont des tiers indépendants : ces montants ne figurent pas sur le Form 5472.
- Charges : la LLC paie 3 000 $ à des prestataires (AWS, Stripe). Ce sont aussi des tiers : rien sur le Form 5472.
- Distributions : Amélie se verse 17 000 $ du compte de la LLC vers son compte personnel en France.
Ce que cela donne sur les formulaires
Form 1120 pro forma :
- Amélie écrit « Foreign-owned U.S. DE » en haut.
- Elle indique « Meridian Cloud Solutions LLC », l'adresse au Delaware et l'EIN
12-3456789. - La case E(1) est cochée (première déclaration).
- Les lignes 1 à 37 restent vides.
- Elle signe en bas comme « Sole Member ».
Form 5472 :
- Part I, ligne 1c (total de l'actif) : 35 000 $, la trésorerie de la LLC au 31 décembre (5 000 + 50 000 − 3 000 − 17 000).
- Part I, lignes 1f et 1h : 22 000 $, les transactions de la Part V (5 000 $ d'apport + 17 000 $ de distributions).
- Part I, ligne 1j : cochée (premier Form 5472 de la LLC).
- Part I, lignes 2 et 3 : cochées (associé étranger à 50 % au moins, et foreign-owned U.S. DE).
- Parts II et III : Amélie s'indique elle-même, avec son adresse et son numéro fiscal français (elle n'a pas d'ITIN). Elle ajoute aussi le reference ID
AMARTIN01, qu'elle reprendra chaque année. - Part IV : aucune transaction d'activité avec Amélie (elle n'a ni facturé la LLC, ni emprunté auprès d'elle, ni rien vendu) : lignes 22 et 36 à zéro.
- Part V : cochée, avec l'annexe détaillant l'apport de 5 000 $ et les distributions de 17 000 $.
- Part VII : lignes 37, 39, 40a, 41a et 42 à « No ». Lignes 43a et 43b vides.
Comment et où envoyer
Une LLC étrangère transparente ne peut pas télédéclarer le Form 5472. Le dossier part par fax ou par courrier vers l'unité dédiée de l'IRS.
Les deux canaux officiels
Assemblez le dossier dans cet ordre :
- Form 1120 pro forma (avec « Foreign-owned U.S. DE » en haut, signé) ;
- Form 5472 ;
- les annexes (dont celle de la Part V).
Puis envoyez-le :
- Par fax au 855-887-7737 (résolution de 300 DPI au moins).
- Par courrier (poste ou transporteur) à :
Internal Revenue Service1973 Rulon White BlvdM/S 6112 Attn: PIN UnitOgden, UT 84201
N'utilisez pas les adresses générales des instructions du Form 1120.
Échéance et prolongation
- Échéance : celle de la déclaration des sociétés, en général le 15 avril qui suit l'année civile.
- Prolongation : 6 mois automatiques avec le Form 7004 (PDF).
- Sur le Form 7004, Part I, ligne 1, inscrivez le code 12 (celui du Form 1120).
- Écrivez « Foreign-owned U.S. DE » en haut du Form 7004.
- Inscrivez
-0-aux lignes 6, 7 et 8. - Envoyez-le au même numéro de fax ou à la même adresse d'Ogden, avant l'échéance normale.
- La nouvelle échéance devient le 15 octobre.
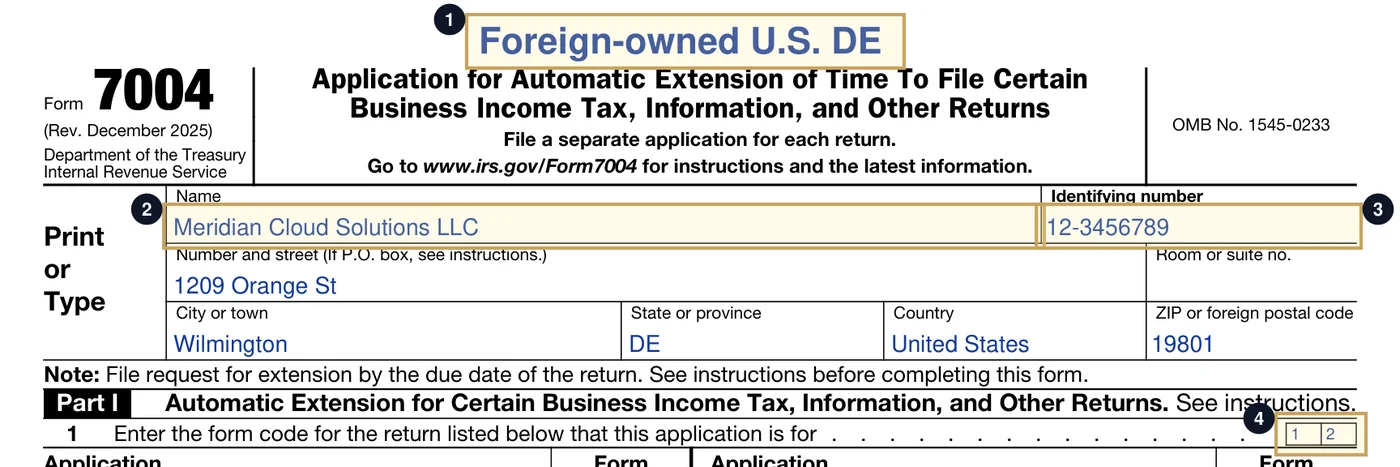
- 1« Foreign-owned U.S. DE » écrit en haut
- 2Nom de la LLC
- 3Identifying number : l'EIN de la LLC
- 4Ligne 1 : code 12 (Form 1120)
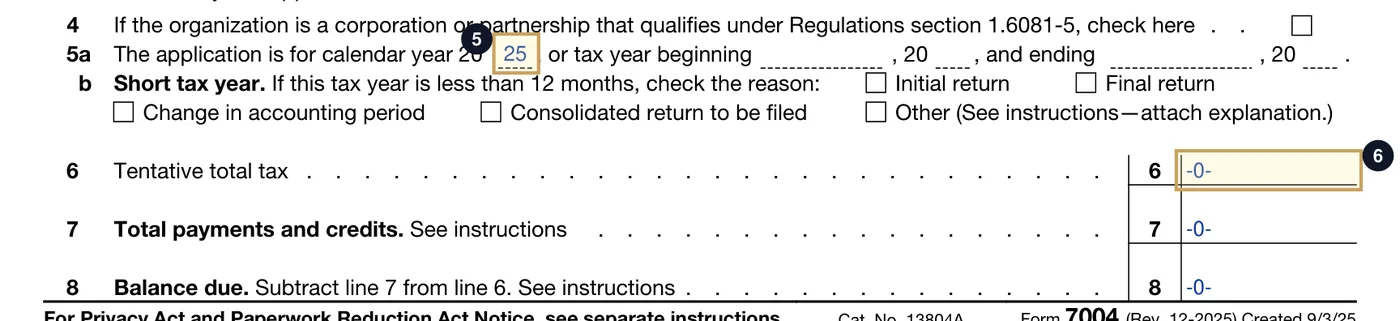
- 1Ligne 5a : année civile 2025
- 2Ligne 6 : impôt estimé, -0-
Les lignes 7 et 8 indiquent aussi -0-.
Formulaire officiel de l'IRS, rempli avec l'exemple fictif de ce guide. Cliquez pour agrandir.Les justificatifs à conserver
Les instructions imposent de conserver « the permanent books of account or records as required by section 6001 », c'est-à-dire des livres et justificatifs permanents permettant d'établir le bon traitement des transactions avec les parties liées. Le manuel interne de l'IRS précise que ces documents doivent en principe être conservés aux États-Unis ; des documents tenus à l'étranger sont admis s'ils sont produits (ou rapatriés aux États-Unis) dans les 60 jours d'une demande de l'IRS. Un défaut de conservation entraîne la même pénalité de 25 000 $ qu'un formulaire manquant.
La preuve d'envoi
Conservez définitivement :
- une copie PDF complète du dossier envoyé ;
- l'accusé de transmission du fax (date, heure, réussite) ;
- en cas de courrier, le suivi recommandé ou transporteur confirmant l'arrivée à l'unité PIN d'Ogden.
Les erreurs fréquentes
- Envoyer le Form 5472 seul : pour une LLC étrangère, il doit être joint à un Form 1120 pro forma. La pénalité s'applique aussi quand le formulaire n'est pas déposé « in the manner prescribed » (selon les modalités prévues).
- Remplir les lignes de revenus du Form 1120 : les instructions ne demandent que le nom, l'adresse et les items B et E. Y ajouter des chiffres donne l'apparence d'une vraie déclaration de société et risque de provoquer des courriers déroutants.
- Déclarer les ventes aux clients en Part IV : les lignes 9 à 36 ne concernent que les transactions entre la LLC et la partie liée (vous).
- Mettre les apports et distributions aux lignes 21 et 35 : ces lignes sont limitées aux montants qui jouent sur le revenu imposable. Le capital apporté et retiré va en Part V, avec une annexe.
- Sauter les années sans chiffre d'affaires : si de l'argent a circulé entre vous et la LLC (apport, retrait, frais de la LLC payés personnellement), le Form 5472 est dû même sans vente.
- Envoyer à l'adresse standard du Form 1120 : les instructions précisent que les LLC étrangères « do not use the mailing address provided in the Instructions for Form 1120 ». Utilisez le fax ou l'adresse de l'unité PIN d'Ogden.
- Oublier la case de la ligne 3 : c'est elle qui signale à l'IRS une LLC transparente détenue par un étranger.
- Laisser vide la case du FTIN : une LLC étrangère doit indiquer le FTIN de l'associé en 4b(3), ou « None »/« N/A » s'il n'en a pas. Gardez les mêmes identifiants d'une année sur l'autre.
Votre check-list
- Réunir les documents juridiques de la LLC et vérifier son EIN.
- Lister tous les mouvements d'argent entre vos comptes personnels et celui de la LLC sur l'année.
- Télécharger les versions en vigueur du Form 1120 et du Form 5472.
- Préparer le Form 1120 pro forma : nom, adresse, EIN, case E, et « Foreign-owned U.S. DE » en haut.
- Signer et dater la page 1 du Form 1120. Laisser toutes les annexes financières vides.
- Remplir le Form 5472 : Parts I, II, III, IV, V et VII.
- Rédiger l'annexe Part V détaillant les apports et les distributions.
- Si besoin de temps, déposer un Form 7004 avant l'échéance d'avril pour passer à octobre.
- Faxer le dossier complet à l'unité PIN au 855-887-7737 (ou l'envoyer à l'adresse d'Ogden).
- Archiver le dossier signé et l'accusé de transmission du fax.
Ressources officielles
- Form 5472 (PDF) : le formulaire officiel.
- Instructions du Form 5472 (PDF) : les règles ligne par ligne, les définitions et les modalités de dépôt.
- Page IRS du Form 5472 : actualités et versions.
- Form 1120 (PDF) : la déclaration des sociétés, utilisée comme couverture pro forma.
- Form 7004 (PDF) : la demande de prolongation automatique de 6 mois.
- Instructions du Form 7004 (PDF) : les règles de la prolongation.
- Form SS-4 (PDF) : la demande d'EIN.
- Obtenir un EIN : la page officielle de l'IRS.
Questions fréquentes
Quelle est la pénalité en cas de Form 5472 en retard ?
Une pénalité de 25 000 $ s'applique quand le Form 5472 n'est pas déposé à temps et selon les modalités prévues. Un Form 5472 substantiellement incomplet est traité comme non déposé. Si l'IRS envoie un avis et que la situation n'est pas régularisée sous 90 jours, une pénalité supplémentaire de 25 000 $ s'ajoute, par partie liée, pour chaque période de 30 jours (même entamée).
Peut-on déposer le Form 5472 en ligne ?
Non. Une LLC étrangère transparente ne peut pas télédéclarer : le Form 1120 pro forma et le Form 5472 partent par fax ou par courrier à l'unité PIN d'Ogden.
Faut-il déclarer si la LLC n'a eu aucune transaction ?
Les instructions confirment qu'une LLC étrangère sans aucune transaction à déclarer (Parts IV, V et VI) n'a pas à déposer. En pratique, la plupart des fondateurs en ont au moins une : l'argent qui a servi à créer ou à financer la LLC, ou des frais de la LLC payés depuis un compte personnel. Vérifiez chaque année avant de décider de ne rien déposer.
Déposer le Form 5472, est-ce payer de l'impôt aux États-Unis ?
Non. Le Form 5472 et le Form 1120 pro forma sont de simples déclarations d'information au titre de la section 6038A. Le fait de les déposer ne rend pas la LLC imposable. La question d'un impôt personnel américain dépend d'autre chose : vos revenus sont-ils liés à une activité exercée aux États-Unis ? C'est l'objet de notre guide sur le 1040-NR.
Les formalités américaines peuvent impressionner quand on vit à l'étranger, mais une fois découpées en étapes concrètes, elles deviennent simples. Si vous préférez être accompagné, découvrez notre service Form 5472 + Form 1120 pro forma ou faites le check gratuit pour vérifier vos obligations.
À lire aussi
Form 5472 non déposé les années passées : le guide pour régulariser
Vous n'avez pas déposé le Form 5472 de votre LLC américaine ? Comment régulariser les années manquantes, préparer le Form 1120 pro forma, rédiger la lettre de « reasonable cause » et gérer les pénalités de l'IRS.
Lire le guideForm 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
Associé non résident d'une LLC américaine, devez-vous déposer le Form 1040-NR ? Comment l'ECI, l'activité exercée aux États-Unis et les conventions fiscales déterminent votre obligation, ligne par ligne.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.