LLC à plusieurs associés étrangers : Form 1065 ou Form 5472 ?
Votre LLC américaine a deux associés étrangers ou plus. Elle dépose le Form 1065 et un Schedule K-1 par associé, pas le Form 5472, sauf si elle a choisi d'être imposée comme une société. Échéance, pénalités et piège du numéro fiscal.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal10 min de lecture
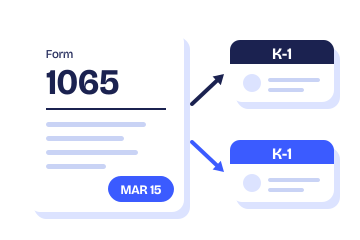
Deux fondateurs, une LLC américaine, personne ne vit aux États-Unis. Quel formulaire la LLC dépose-t-elle ? Le Form 1065, la déclaration de société de personnes (partnership), avec un Schedule K-1 par associé. Le Form 5472 ne s'applique pas à une LLC à plusieurs associés imposée comme partnership. Il ne s'applique que si la LLC a choisi d'être imposée comme une société (corporation).
En bref :
- Par défaut, une LLC américaine à deux associés ou plus est un partnership pour l'impôt fédéral. Sauf option exercée sur le Form 8832, c'est son classement.
- Un partnership dépose le Form 1065 chaque année, sauf s'il ne reçoit aucun revenu et n'engage aucune dépense traitée comme déduction ou crédit.
- Échéance pour une année civile : le 15 mars. Un Form 7004 déposé à cette date prolonge le délai de dépôt.
- Le retard coûte 255 $ par associé et par mois, jusqu'à 12 mois (instructions 2025). La pénalité est multipliée par le nombre d'associés.
- Le K-1 demande le numéro fiscal de chaque associé. Un associé personne physique sans SSN a en général besoin d'un ITIN pour en avoir un.
Pourquoi une LLC à plusieurs associés ne dépose pas le Form 5472
Les instructions du Form 5472 définissent la « reporting corporation » (société déclarante) comme soit une société américaine détenue à 25 % par un étranger (ce qui inclut une entité américaine ignorée, ou disregarded entity, détenue par un étranger), soit une société étrangère exerçant une activité aux États-Unis.
Une LLC à plusieurs associés imposée comme partnership n'est ni l'une ni l'autre. Ce n'est pas une corporation, et ce n'est pas une entité ignorée, puisqu'elle a plusieurs propriétaires. La règle de l'associé unique dont vous avez peut-être entendu parler (pénalité de 25 000 $, Form 1120 pro forma) concerne donc une autre situation. Notre guide sur qui doit déposer le Form 5472 la détaille.
L'exception : vous avez choisi le statut de société. Si la LLC a déposé le Form 8832 pour être imposée comme une corporation, elle n'est plus un partnership. Elle dépose alors un Form 1120 chaque année, et le Form 5472 peut s'appliquer à elle en tant que société détenue à 25 % par un étranger. Vérifiez si quelqu'un a déposé un Form 8832 pour votre LLC avant de décider quelle déclaration vous devez. Voir l'entrée du glossaire sur le Form 8832.
Ce que contient une déclaration de partnership
- Form 1065 : revenus, déductions et crédits de la société pour l'année.
- Un Schedule K-1 par associé : la part de chacun dans ces éléments. Les associés étrangers sont identifiés comme tels sur le K-1 (la case H1 demande si l'associé est américain ou étranger).
- Schedules K-2 et K-3, dans les cas où les instructions spécifiques à ces annexes l'exigent. Nous le confirmons pour votre LLC au moment de préparer la déclaration.
En général, le partnership ne paie pas lui-même d'impôt sur le revenu (voir plus bas le piège de la retenue pour l'exception à vérifier). Le K-1 porte la part de chaque associé, et chacun détermine ensuite s'il doit une déclaration américaine personnelle. Savoir si un associé étranger doit déposer une déclaration personnelle dépend de la nature et de l'origine des revenus. Notre guide du Form 1040-NR explique le critère pour une personne physique.
Échéance et prolongation
Pour un partnership à année civile, l'échéance du Form 1065 est le 15 mars. Si cette date tombe un week-end ou un jour férié, le jour ouvré suivant compte. Pour l'année fiscale 2026, le 15 mars 2027 est un lundi : aucun report ne s'applique. C'est un mois avant le 15 avril que beaucoup de propriétaires retiennent pour le Form 5472 : une LLC à plusieurs associés qui prend avril pour échéance est donc déjà en retard.
Le Form 7004 donne une prolongation automatique du délai de dépôt. Il doit être déposé à la date d'échéance normale. Il prolonge le délai de dépôt, pas le délai de paiement.
Pénalités
Les dernières instructions publiées du Form 1065 (2025) fixent deux pénalités importantes ici. Le Form 1065 de 2026 est disponible en brouillon, mais les instructions 2026 ne sont pas encore publiées : vérifiez de nouveau les montants dès qu'elles le seront :
- Dépôt tardif ou déclaration incomplète : 255 $ par mois ou fraction de mois (12 mois au maximum), multipliés par le nombre d'associés présents à un moment de l'année. Deux associés, trois mois de retard : 255 $ × 2 × 3 = 1 530 $. Le montant est fixé dans les instructions de chaque année : vérifiez celles de l'année de dépôt.
- Défaut de remise d'un K-1, ou K-1 incorrect : 340 $ par Schedule K-1, avec un plafond annuel qui dépend du chiffre d'affaires brut. En cas de négligence intentionnelle, le montant augmente.
Si le partnership reçoit un avis de pénalité après le dépôt, les instructions indiquent qu'il peut envoyer une explication à l'IRS, qui décide si elle répond aux critères de cause raisonnable (reasonable cause). Aucun résultat n'est garanti.
Le piège : les associés sans numéro fiscal
La case E du Schedule K-1 demande le numéro d'identification de l'associé :
- Associé personne physique : le SSN ou l'ITIN.
- Associé qui est une entité : son EIN.
- Associé qui est une entité ignorée (par exemple une LLC à associé unique) : le partnership indique le numéro du bénéficiaire effectif, la personne qui possède cette LLC, avec l'adresse de ce propriétaire.
Les instructions indiquent qu'un associé étranger sans numéro d'identification américain doit être informé par le partnership de la nécessité d'en obtenir un. Certaines personnes qui ne peuvent pas obtenir de SSN peuvent demander un ITIN sur le Form W-7. Ne mettez pas de numéro de remplacement dans la case : un numéro inventé n'est pas un numéro d'identification. Si un associé n'a pas encore d'ITIN, lancez la demande de W-7 tôt, car elle prend du temps et obéit à ses propres règles de documents. Notre entrée du glossaire sur l'ITIN explique son fonctionnement. Elle précise que le propriétaire d'une LLC à associé unique n'a souvent pas besoin d'ITIN pour le Form 5472 ; un associé nommé sur un K-1 est un autre cas, car le K-1 demande le numéro de l'associé.
Autre piège : la retenue sur les associés étrangers
La question 14 du Schedule B demande si le partnership a eu des associés étrangers. Si le partnership a des revenus effectivement liés à une activité aux États-Unis (effectively connected) et des associés étrangers, les instructions indiquent qu'il peut devoir retenir un impôt selon la section 1446(a) sur la part de chaque associé étranger, et déposer les Forms 8804, 8805 et 8813. Cela vaut même si aucun argent n'est distribué. Savoir si votre LLC est dans ce cas dépend de ses activités : à confirmer avant la première déclaration, pas après. Notre entrée du glossaire sur le revenu ECI explique la notion.
Papier ou électronique ?
Les instructions imposent le dépôt électronique aux partnerships qui déposent 10 déclarations ou plus de tout type dans l'année, y compris les déclarations d'information, et à ceux de plus de 100 associés. Une petite LLC est souvent sous les deux seuils, mais le compte inclut les autres déclarations que le partnership dépose : vérifiez-le. La façon dont nous transmettons votre déclaration est confirmée par écrit avant tout travail. Nous ne promettons ni dépôt électronique ni acceptation par l'IRS.
Ce qui change sur les prochains formulaires
La déclaration due le 15 mars 2027 porte sur l'année fiscale 2026. Nous avons comparé chaque brouillon publié par l'IRS avec la version en vigueur. État au 6 novembre 2026 :
| Document | Statut | Ce que cela change pour ce guide |
|---|---|---|
| Form 1065 (2026) | Brouillon publié (créé le 23 juin 2026) | Les questions 14 (associés étrangers, nombre de Forms 8805) et 19 (paiements effectués, ou reçus et attribuables à des associés étrangers, qui exigent les Forms 1042 et 1042-S) du Schedule B gardent leur libellé. La question 19 avait été élargie sur le formulaire 2025 aux paiements reçus attribuables à des associés étrangers. Les autres changements sont la renumérotation et la mise en page, la référence au Form 4797 (désormais Part II, ligne 19) et le seuil de chiffre d'affaires de la question sur les intérêts d'emprunt (32 millions de dollars, contre 31 millions). |
| Instructions du Form 1065 (2026) | Pas encore publiées | La règle d'échéance et les montants de pénalité de ce guide viennent des instructions 2025. À revérifier à la publication des instructions 2026. |
| Schedule K-1 (2026) | Brouillon publié | Nous n'avons relevé que des changements de formulation (par exemple « current-year »). Le numéro d'identification de l'associé et les éléments sur les associés étrangers décrits plus haut sont inchangés. |
| Instructions du Form 5472 (Rev. 12-2026) | Brouillon publié (30 octobre 2026) | Part VII, lignes 38a à 38c, révisées pour refléter la section 1059A (importations auprès de parties liées). La ligne 41a parle désormais de « foreign-derived deduction eligible income » au lieu de « foreign-derived intangible income », suite à la loi Public Law 119-21. La définition de la reporting corporation et la règle de dépôt sont inchangées. Cela ne vous concerne que si votre LLC a choisi le statut de société. |
| Form 8832 (Rev. 12-2026) | Brouillon publié, il remplace la révision de décembre 2013 | Même structure : la ligne 3 demande si l'entité a plus d'un propriétaire, et les lignes 2a et 2b conservent la limite de 60 mois pour une nouvelle option. |
| Instructions du Form 7004 | La Rev. 12-2025 est en vigueur | Aucun brouillon plus récent. |
Un brouillon n'est pas définitif : l'IRS indique que les brouillons d'instructions reçoivent en général d'autres modifications avant la publication. Cette page a été comparée aux brouillons de l'IRS pour la dernière fois le 6 novembre 2026.
Votre liste de contrôle
- Confirmer le classement : pas de Form 8832 déposé = partnership par défaut.
- Lister chaque associé avec nom légal, pays, pourcentage de détention et numéro fiscal (SSN, ITIN ou EIN).
- Lancer dès maintenant la demande de W-7 pour tout associé personne physique qui a besoin d'un ITIN.
- Rassembler les justificatifs de revenus et de dépenses de la LLC pour l'année.
- Vérifier si un revenu est effectivement lié à une activité aux États-Unis (question de la section 1446).
- Noter le 15 mars et décider tôt si vous avez besoin du Form 7004.
- Pour votre impôt dans votre pays de résidence, consultez un professionnel local. Ce guide ne couvre que les règles fédérales américaines.
Ce que prépare Melya
Form 1065 avec Schedules K-1, K-2 et K-3 : 599 $ jusqu'à deux associés, 99 $ par associé supplémentaire. Nous préparons la déclaration pour votre signature et nous confirmons par écrit comment elle est transmise avant de commencer.
Le bundle Multi-Founder Partnership coûte 749 $ pour deux associés. Il ajoute une évaluation écrite du 1040-NR pour chaque associé (95 $ chacun), pour que chacun sache s'il doit une déclaration américaine personnelle, et un calendrier de vos échéances. Melya est une entreprise de préparation de déclarations dont la fondatrice est titulaire d'un PTIN. Nous ne vous représentons pas devant l'IRS et nous ne donnons pas de conseil fiscal sur votre pays de résidence.
Questions fréquentes
Une LLC à deux associés sans revenu dépose-t-elle quand même le Form 1065 ? Non, si elle n'a ni reçu de revenu ni engagé de dépense traitée comme déduction ou crédit pendant l'année. C'est le critère posé par les instructions. Si votre LLC a eu une dépense qui compte comme déduction, l'obligation de dépôt s'applique, et nous le vérifions avec vous avant toute autre chose.
Faut-il aussi déposer le Form 5472 ? Pas pour une LLC imposée comme partnership. Le Form 5472 concerne les sociétés déclarantes : sociétés américaines détenues à 25 % par un étranger (y compris les entités ignorées détenues par un étranger) et sociétés étrangères exerçant une activité aux États-Unis.
Un associé est une société, pas une personne. Qu'est-ce que cela change ? Pour un associé qui est une entité, la case E du K-1 demande son EIN. Si l'associé est une LLC à associé unique traitée comme entité ignorée, le K-1 utilise à la place le numéro de son propriétaire.
Le partnership paie-t-il lui-même l'impôt américain sur le revenu ? En général non : le K-1 porte la part de chaque associé. L'exception à vérifier est la retenue de la section 1446 sur les associés étrangers quand le partnership a des revenus effectivement liés à une activité aux États-Unis, décrite plus haut.
Que se passe-t-il si nous avons raté le 15 mars ? Déposez dès que possible. La pénalité augmente par mois et par associé, donc chaque mois compte. Si vous avez aussi manqué d'autres années, notre guide sur la régularisation des années en retard montre comment organiser le travail.
Sources
- IRS, Instructions for Form 1065 (2025) : Who Must File, When To File, Penalties, Electronic Filing, question 14.
- IRS, Instructions for Schedule K-1 (Form 1065) : Part II, Item E.
- IRS, Instructions for Form 5472 : définition de la reporting corporation (Rev. 12-2024 ; le brouillon de décembre 2026 garde la même définition).
- IRS, Form 8832 et instructions : classement par défaut.
- IRS, Instructions for Form 7004 : prolongation automatique.
- IRS, About Form W-7 : demande d'ITIN.
- IRS, Draft tax forms : brouillons du Form 1065 (2026), du Form 8832 (Rev. 12-2026) et des instructions du Form 5472 (Rev. 12-2026).
À lire aussi
EIN de votre LLC américaine perdu ou oublié : comment le retrouver
Vous ne retrouvez pas l'EIN de votre LLC américaine. Les endroits où l'IRS dit de chercher, quand appeler l'IRS, pourquoi ne pas demander un second EIN, et quand il vous faut la Letter 147C.
Lire le guide
Form 1099-NEC pour une LLC américaine détenue par un étranger : qui en reçoit un en 2026
Votre LLC américaine paie des prestataires. Faut-il déposer un Form 1099-NEC ? Les quatre conditions de l'IRS, le nouveau seuil de 2 000 $, l'échéance, et pourquoi un paiement à un non-résident va sur le Form 1042-S.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.