Form 1099-NEC pour une LLC américaine détenue par un étranger : qui en reçoit un en 2026
Votre LLC américaine paie des prestataires. Faut-il déposer un Form 1099-NEC ? Les quatre conditions de l'IRS, le nouveau seuil de 2 000 $, l'échéance, et pourquoi un paiement à un non-résident va sur le Form 1042-S.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal6 min de lecture
Votre LLC américaine paie des freelances ou des prestataires. Vous vivez à l'étranger et vous vous demandez si la LLC doit déposer un Form 1099-NEC. Le fait que la LLC soit détenue par un étranger n'écarte pas la question : l'IRS regarde le paiement, le bénéficiaire et l'objet, pas le lieu de résidence du propriétaire.
En bref :
- Quatre conditions. L'IRS indique qu'un paiement est en général à déclarer comme rémunération non salariale s'il est fait à une personne qui n'est pas votre salarié, pour des services rendus dans le cadre de votre activité, à un particulier, une société de personnes, une succession ou, dans certains cas, une société, et si le total versé au bénéficiaire sur l'année atteint le seuil.
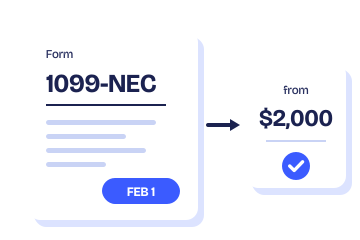
- Le seuil est de 2 000 $ dès 2026. Les instructions des Forms 1099-MISC et 1099-NEC (12/2026) indiquent qu'il est passé à 2 000 $ pour les années d'imposition commençant après 2025, avec une possible indexation sur l'inflation à partir de 2027.
- Échéance : le 31 janvier, sur papier ou par voie électronique. Le 31 janvier 2027 tombe un dimanche, et les instructions disent qu'une date qui tombe un week-end passe au jour ouvré suivant : donc le 1er février 2027 pour les paiements de 2026.
- Un bénéficiaire non-résident est un autre cas. L'IRS indique que la rémunération non salariale versée à des non-résidents (nonresident aliens) se déclare sur le Form 1042-S, et que le Form 1042 doit alors être déposé. Une retenue peut être exigée.
Qui doit déposer
La page de l'IRS sur la déclaration des paiements aux prestataires donne quatre conditions, qui doivent être toutes remplies :
- Vous avez payé une personne qui n'est pas votre salariée.
- Vous l'avez payée pour des services rendus dans le cadre de votre activité (trade or business).
- Vous avez payé un particulier, une société de personnes, une succession, ou dans certains cas une société.
- Les paiements à ce bénéficiaire atteignent le seuil ou le dépassent sur l'année.
Les instructions ajoutent que le Form 1099-NEC ne s'applique qu'aux paiements faits dans le cadre de votre activité : « Personal payments are not reportable » (les paiements personnels ne sont pas à déclarer). Si la LLC n'a pas d'activité et ne paie personne pour des services, il n'y a rien à déclarer. Si elle exerce une activité et paie des prestataires, vérifiez chaque bénéficiaire au regard des quatre conditions.
Le seuil de 2 000 $ dès 2026
Le seuil était auparavant de 600 $. Les instructions en vigueur indiquent que le seuil minimal de déclaration de certains paiements est passé à 2 000 $ pour les années d'imposition commençant après 2025. Pour la rémunération non salariale, les instructions de la case 1a renvoient aux honoraires ou remboursements totalisant au moins 2 000 $. Les paiements faits en 2026 se déclarent donc à partir de 2 000 $ par bénéficiaire. Vérifiez le seuil chaque année : l'IRS indique qu'il peut être indexé sur l'inflation à partir de 2027.
L'échéance
La section 6071(c) impose de déposer le Form 1099-NEC au plus tard le 31 janvier, sur papier ou par voie électronique. Si le 31 janvier tombe un samedi, un dimanche ou un jour férié, l'échéance est le jour ouvré suivant. Pour les paiements de 2026, le 31 janvier 2027 est un dimanche : l'échéance est donc le lundi 1er février 2027.
Papier ou électronique
- Papier : les Forms 1099-NEC déposés sur papier sont accompagnés du Form 1096, le récapitulatif annuel. Si vous déposez plusieurs types de déclarations d'information sur papier, préparez un Form 1096 distinct pour chaque type. Le Form 1096 n'est pas exigé en dépôt électronique.
- Électronique : l'IRS indique que les employeurs qui déposent 10 déclarations d'information ou plus (formulaires de la série 1099, Form 1042-S et Form W-2 additionnés) doivent les déposer par voie électronique. L'IRS propose une option gratuite en ligne, le portail IRIS.
Melya prépare vos Forms 1099-NEC. Nous confirmons par écrit la façon dont ils sont transmis avant de commencer, et nous ne promettons pas le dépôt électronique.
Bénéficiaires à l'étranger : Form 1042-S, pas 1099-NEC
La page de l'IRS est explicite : « Nonemployee compensation paid to nonresident aliens is reported on Form 1042-S ». Si un Form 1042-S est exigé, le Form 1042 doit aussi être déposé, et une retenue peut être exigée sur les paiements. L'IRS renvoie aux Publications 515 et 901 pour les règles et les conventions fiscales. Ce guide ne détaille pas les bénéficiaires étrangers : l'existence et le montant d'une retenue dépendent du bénéficiaire et des faits, à vérifier avant de payer.
Recueillir les informations du bénéficiaire
Le formulaire de l'IRS pour demander le numéro d'identification fiscale (TIN) d'un bénéficiaire est le Form W-9. Notre outil W-8BEN ou W-9 indique quel formulaire s'applique à quel bénéficiaire. Pour les formulaires qu'une plateforme vous réclame pour votre propre LLC, voyez notre guide du W-8BEN-E.
Votre checklist
- Listez toutes les personnes ou sociétés que la LLC a payées en 2026 pour des services.
- Repérez qui est salarié, qui est bénéficiaire à l'étranger, et qui est un particulier, une société de personnes, une succession ou une société.
- Totalisez les paiements de l'année par bénéficiaire et comparez à 2 000 $.
- Demandez un Form W-9 à chaque bénéficiaire américain avant de déclarer.
- Pour les bénéficiaires non-résidents, vérifiez le Form 1042-S et la retenue avant tout dépôt.
- Inscrivez le 1er février 2027 dans votre agenda pour les Forms 1099-NEC.
- Comptez toutes les déclarations d'information déposées cette année : à partir de 10, le dépôt électronique est obligatoire.
Ce que Melya prépare
Form 1099-NEC (Analyse), 95 $ : une réponse écrite à « devez-vous des 1099 à vos prestataires américains ? ». Form 1099-NEC (préparation), 149 $ : les formulaires pour 5 bénéficiaires au plus, 15 $ par bénéficiaire supplémentaire. Melya est un cabinet de préparation de déclarations fiscales dont la fondatrice est titulaire d'un PTIN. Nous ne vous représentons pas devant l'IRS et nous ne donnons pas de conseil fiscal pour votre pays de résidence.
Guides liés
- ce qu'une LLC américaine détenue par un étranger dépose chaque année
- qui doit déposer le Form 5472
- échéance du Form 5472 en 2027 et Form 7004
- Form 1040-NR pour le propriétaire étranger d'une LLC
Questions fréquentes
Une LLC détenue par un étranger est-elle dispensée de Form 1099-NEC ? Aucune dispense n'est prévue pour une détention étrangère. Le critère est celui des quatre conditions ci-dessus.
Mon prestataire vit hors des États-Unis. Dois-je déposer un 1099-NEC ? Vivre à l'étranger ne suffit pas à trancher : la règle de l'IRS porte sur le statut de non-résident (nonresident alien). Si le bénéficiaire est un non-résident, l'IRS indique d'utiliser le Form 1042-S, et le Form 1042 est alors exigé. Vérifiez le statut du bénéficiaire avant de choisir le formulaire.
Le seuil est-il toujours de 600 $ ? Non, plus pour les années d'imposition commençant après 2025. Les instructions en vigueur indiquent 2 000 $.
Quelle est l'échéance pour les paiements de 2026 ? Le 31 janvier 2027 tombe un dimanche, donc le jour ouvré suivant s'applique : le 1er février 2027.
Sources
- IRS, Reporting payments to independent contractors : les quatre conditions, le Form 1096, la règle des 10 déclarations pour le dépôt électronique, les non-résidents et le Form 1042-S.
- IRS, Instructions for Forms 1099-MISC and 1099-NEC (12/2026) : le seuil de 2 000 $, les dates de dépôt, la règle de l'activité.
- IRS, Form W-9 : Request for Taxpayer Identification Number and Certification.
À lire aussi
EIN de votre LLC américaine perdu ou oublié : comment le retrouver
Vous ne retrouvez pas l'EIN de votre LLC américaine. Les endroits où l'IRS dit de chercher, quand appeler l'IRS, pourquoi ne pas demander un second EIN, et quand il vous faut la Letter 147C.
Lire le guide
LLC à plusieurs associés étrangers : Form 1065 ou Form 5472 ?
Votre LLC américaine a deux associés étrangers ou plus. Elle dépose le Form 1065 et un Schedule K-1 par associé, pas le Form 5472, sauf si elle a choisi d'être imposée comme une société. Échéance, pénalités et piège du numéro fiscal.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.