Qui doit déposer le Form 5472 ? Les exceptions, la LLC sans activité et le mythe du « seuil minimal »
Votre LLC américaine détenue depuis l'étranger doit-elle déposer le Form 5472 ? Le critère de l'IRS en termes simples, les six exceptions et pourquoi une seule peut aider une LLC à associé unique, pourquoi il n'existe pas de montant minimal et ce qu'est une opération déclarable.
 Amel Ouchene, préparatrice fiscale américaine (titulaire d’un PTIN de l’IRS). 25 octobre 2026, 6 min de lecture
La question revient chaque année : « Ma LLC n'a rien gagné. Dois-je quand même déposer le Form 5472 ? » La réponse ne dépend ni du chiffre d'affaires, ni du bénéfice, ni du montant des opérations. Elle dépend d'une seule chose : votre LLC a-t-elle eu, pendant l'année, une opération déclarable avec une partie liée ?
En bref :
- Une LLC américaine à associé unique détenue par un étranger est une « reporting corporation » pour le Form 5472, même si elle est ignorée pour l'impôt sur le revenu.
- Elle doit déposer si elle a eu une opération déclarable avec une partie liée, et vous, son propriétaire, êtes une partie liée.
- L'argent que vous apportez à la LLC ou que vous en retirez est une opération déclarable. Payer des frais de la LLC de votre poche peut l'être aussi, dans de nombreux cas.
- Les instructions ne fixent aucun montant minimal en dessous duquel le formulaire n'est pas exigé. Un raccourci de déclaration existe pour les montants de 50 000 $ ou moins, mais il ne supprime pas l'obligation de déposer.
- Si rien n'a circulé entre vous et la LLC, aucun Form 5472 n'est dû pour l'année. C'est l'exception 1 ci-dessous.
Qui est une « reporting corporation »
Les instructions du Form 5472 définissent une reporting corporation comme :
- une société américaine détenue à au moins 25 % par des étrangers, ce qui inclut une entité américaine ignorée détenue par un étranger (foreign-owned U.S. DE) ; ou
- une société étrangère qui exerce une activité (« trade or business ») aux États-Unis.
Une foreign-owned U.S. DE est « une entité ignorée américaine détenue en totalité par une personne étrangère ». Par exemple, une LLC américaine dont le seul associé est une personne physique non résidente, ou toute autre personne étrangère comme une société étrangère. Pour les exercices ouverts à compter du 1er janvier 2017 (et clos à compter du 13 décembre 2017), l'IRS la traite comme une société distincte de son propriétaire, pour cette seule obligation déclarative.
Qui est une « partie liée »
Pour une LLC à associé unique, la principale partie liée, c'est vous, le propriétaire. Les instructions appellent partie liée tout actionnaire étranger direct ou indirect d'au moins 25 % de la société, ainsi que toute personne liée, au sens des sections 267(b) ou 707(b)(1) ou de la section 482, à la société déclarante ou à un tel actionnaire. L'entrée du glossaire sur la partie liée donne la définition complète.
Qu'est-ce qu'une « opération déclarable »
Les instructions regroupent les opérations déclarables en trois parties du formulaire :
- Partie IV : les opérations monétaires telles que ventes, achats, loyers, redevances, commissions, prêts et intérêts.
- Partie V : propre aux foreign-owned U.S. DE. Les instructions précisent qu'elle inclut « les montants payés ou reçus à l'occasion de la création, de la dissolution, de l'acquisition et de la cession de l'entité, y compris les apports à l'entité et les distributions de l'entité ». En clair : l'argent que vous apportez, l'argent que vous retirez, et les frais liés à la création ou à la fermeture de la LLC.
- Partie VI : les transferts de biens ou de services sans contrepartie en argent, ou pour moins que leur valeur.
L'entrée du glossaire sur l'opération déclarable donne des exemples.
Les six exceptions, et celle qui peut vous aider
Les instructions énumèrent six cas où une reporting corporation n'a pas à déposer. Pour une LLC à associé unique détenue par un étranger, cela donne :
| N° | Exception | Peut-elle aider une LLC américaine détenue par un étranger ? |
|---|---|---|
| 1 | Aucune opération déclarable des types des parties IV et VI et, pour une foreign-owned U.S. DE, aucune non plus du type de la partie V | Oui, c'est celle-là. Si rien ne s'est passé, rien n'est dû |
| 2 | Une personne américaine qui contrôle la société étrangère liée dépose un Form 5471 | Non. Les instructions disent que cela ne s'applique pas aux foreign-owned U.S. DE |
| 3 | La société liée est une foreign sales corporation qui dépose un Form 1120-FSC | Non. Même remarque : ne s'applique pas aux foreign-owned U.S. DE |
| 4 | Société étrangère sans établissement stable selon une convention fiscale, qui dépose un Form 8833 | Non. Cela concerne les sociétés étrangères |
| 5 | Société étrangère dont tout le revenu brut est exonéré en vertu de la section 883 | Non. Cela concerne les sociétés étrangères |
| 6 | La société et la partie liée ne sont pas des personnes américaines et leurs opérations ne génèrent ni revenu ni déduction aux États-Unis | Non. Les instructions disent que l'exception 6 ne s'applique pas aux foreign-owned U.S. DE |
Il n'y a pas de montant minimal
Beaucoup de propriétaires espèrent qu'une petite opération échappe à la règle. Les instructions ne fixent aucun montant minimal en dessous duquel le Form 5472 n'est pas exigé. Un virement de 50 $ de votre compte vers celui de la LLC est un apport, donc une opération de la partie V. Deux éléments peuvent ressembler à un seuil, et aucun n'en est un. D'abord, la partie IV permet d'indiquer « 50 000 $ ou moins » lorsque le total d'une opération ou d'une série d'opérations avec une partie liée étrangère n'excède pas 50 000 $ : c'est une façon de déclarer, pas une dispense de dépôt. Ensuite, l'expression « de minimis » apparaît deux fois dans les instructions : dans le paragraphe sur les intérêts et redevances payés dans le cadre de montages hybrides (section 267A), et dans une note sur les règles de conservation des documents pour les petites sociétés. Aucune ne crée de seuil de dépôt.
Situations courantes
- Vous avez créé la LLC et payé les frais de l'État depuis votre compte. Cela peut être une opération de la partie V. Le guide ligne par ligne montre comment la déclarer.
- La LLC a encaissé de l'argent, mais vous n'avez jamais fait circuler d'argent entre votre compte et le sien. Le chiffre d'affaires seul ne déclenche pas le formulaire. Une opération déclarable avec une partie liée, si. Vérifiez qui a payé les frais de la LLC.
- La LLC est dormante. Si rien n'a vraiment circulé entre vous et elle, l'exception 1 s'applique pour l'année.
- La LLC a eu plusieurs associés pendant une partie de l'année. Les règles changent. Posez la question avant de décider.
En cas de doute
Ne devinez pas. La pénalité est de 25 000 $ pour une reporting corporation qui ne dépose pas à temps et selon la méthode prescrite, et un formulaire substantiellement incomplet compte comme non déposé. Une pénalité supplémentaire de 25 000 $ par partie liée s'applique pour chaque période de 30 jours si le manquement dure plus de 90 jours après la notification de l'IRS. Un contrôle rapide de l'activité bancaire de l'année vaut le temps passé. Notre diagnostic gratuit pose les bonnes questions, et le calculateur de pénalité montre ce qu'une année manquée peut coûter. Si vous avez déjà manqué une année, lisez le guide de régularisation.
Sources
- IRS, Instructions for Form 5472 (Rev. 12-2024) : « Definitions », « Who Must File », « Exceptions from filing » et « Part V ». Les citations sont traduites de l'anglais.
À lire aussi
Form 5472 : numéro de fax, adresse postale et pourquoi on ne peut pas le déposer en ligne
Où envoyer le Form 5472 et le Form 1120 pro forma d'une LLC à associé unique détenue depuis l'étranger : le numéro de fax de l'IRS, l'adresse postale dédiée d'Ogden, pourquoi le dépôt en ligne est interdit, comment envoyer le Form 7004 et quelles preuves conserver.
Lire le guide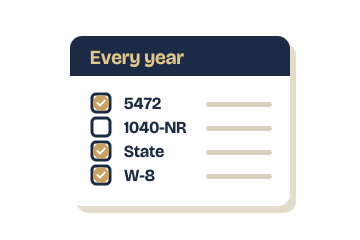
LLC américaine détenue depuis l'étranger : ce que vous devez déposer chaque année (vue d'ensemble 2026)
Vous détenez une LLC américaine depuis l'étranger. Les déclarations de l'année sur une page : Form 5472 et Form 1120 pro forma pour la LLC, Form 1040-NR pour vous dans certains cas, rapports d'État, formulaires W-8, et ce qui ne s'applique plus. Avec les échéances et les liens vers chaque guide.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.