Form 8832 pour une LLC américaine détenue par un étranger : faut-il le déposer ?
Le propriétaire étranger d'une LLC américaine à associé unique doit-il déposer le Form 8832 ? En général non. Classification par défaut, effets de l'élection, délais de 75 jours et 12 mois, signature et lieu de dépôt.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal11 min de lecture
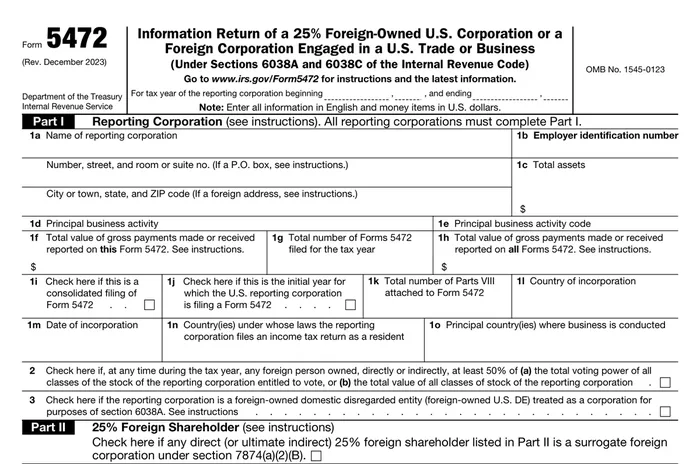
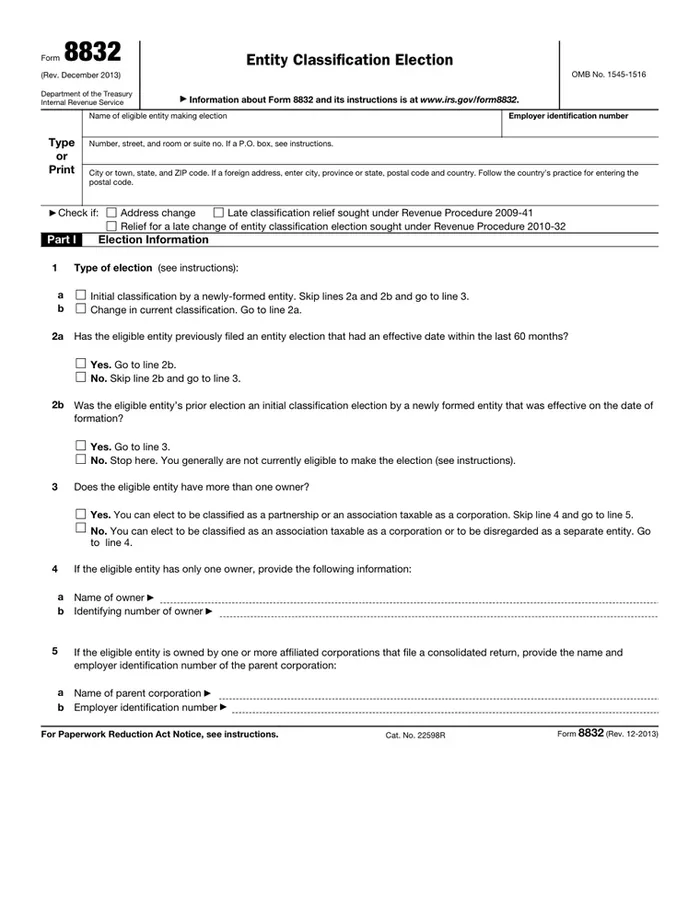
Dans la plupart des cas, non. Une LLC américaine à un seul propriétaire est « ignorée » (disregarded) par défaut, et une LLC à deux membres ou plus est une société de personnes (partnership) par défaut. Les instructions de l'IRS précisent qu'une nouvelle entité éligible ne doit pas déposer le Form 8832 si elle utilise sa classification par défaut. Le formulaire sert uniquement à une LLC qui veut une classification différente de celle par défaut.
En bref :
- Le Form 8832 est une élection, pas un enregistrement. Il indique à l'IRS comment une entité éligible veut être classée : société (corporation), partnership ou entité ignorée.
- Sans élection, la classification par défaut s'applique : une LLC américaine à un propriétaire est ignorée ; à deux membres ou plus, c'est un partnership.
- Une LLC ignorée détenue par un étranger n'a pas de déclaration d'impôt sur le revenu propre, mais doit déposer le Form 5472 avec un Form 1120 pro forma pour une année où elle a une transaction à déclarer avec une partie liée.
- Une LLC qui choisit le statut de société dépose chaque année un Form 1120 complet, avec le Form 5472 joint lorsqu'elle est détenue à 25 % par un étranger.
- Délais : l'élection peut prendre effet au plus 75 jours avant la date de dépôt et au plus 12 mois après. Une nouvelle élection bloque en général la classification pendant 60 mois.
- Choisir d'élire ou non relève de vous et d'un professionnel qualifié. Ce guide décrit les règles ; il ne recommande aucune des deux voies.
Ce qu'est réellement le Form 8832
Selon les instructions du Form 8832 (Rev. décembre 2013, la version de notre bibliothèque de références), une entité éligible l'utilise pour choisir sa classification fédérale : société, partnership ou entité ignorée de son propriétaire. Sans dépôt, l'entité est classée selon les règles par défaut.
Pour une définition courte, voyez notre entrée de glossaire sur le Form 8832.
Les règles par défaut
Les instructions énoncent la règle par défaut pour une entité américaine en deux lignes. Sauf élection sur Form 8832, une entité éligible nationale est :
- Un partnership si elle a deux membres ou plus.
- Ignorée en tant qu'entité distincte de son propriétaire si elle a un seul propriétaire.
Une LLC constituée selon le droit d'un État américain est une entité nationale. La règle par défaut distincte pour les entités étrangères des instructions vise les entités créées dans une juridiction étrangère, ce qui est une autre situation que celle décrite ici.
Si la LLC reste ignorée
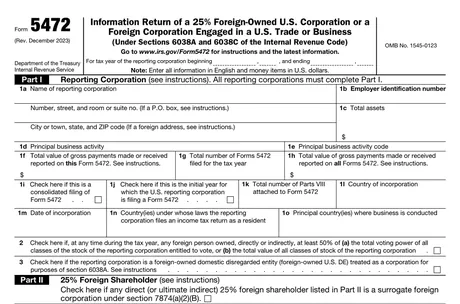
Une entité ignorée est traitée comme distincte de son propriétaire pour l'impôt sur le revenu. Les instructions du Form 5472 expliquent qu'une entité américaine ignorée détenue par un étranger n'a pas d'obligation de déclaration d'impôt sur le revenu propre, mais qu'en raison des règlements pris sous la section 6038A elle doit déposer un Form 1120 pro forma avec le Form 5472 joint, à la date limite de ce Form 1120 (prolongations comprises). Sur le Form 1120 pro forma, seuls le nom et l'adresse de l'entité et les éléments B et E de la première page sont à remplir. La mention « Foreign-owned U.S. DE » est inscrite en haut.
Les mêmes instructions prévoient une pénalité de 25 000 $ pour une reporting corporation qui ne dépose pas le Form 5472 à temps et dans la forme prescrite. Un formulaire substantiellement incomplet vaut défaut de dépôt. Ce défaut n'est donc pas « aucune déclaration » : pour une LLC à associé unique détenue par un étranger ayant une transaction à déclarer dans l'année, c'est un dépôt d'information précis. Notre guide qui doit déposer le Form 5472 détaille le test et les exceptions, et l'entrée de glossaire sur le Form 1120 pro forma explique cette déclaration minimale.
Si la LLC choisit le statut de société
Les instructions du Form 1120 disent qu'une entité nationale qui choisit d'être classée comme association imposable comme une société doit déposer le Form 1120, ainsi que le Form 8832, dont une copie est jointe au Form 1120 de l'année de l'élection. Elles précisent aussi qu'une LLC ne peut déposer un Form 1120 que si elle a déposé un Form 8832 pour être traitée comme une association imposable comme une société.
Trois conséquences découlent des sources :
- La déclaration change. La LLC dépose un Form 1120 complet, non la version pro forma. Une société dépose en général au plus tard le 15e jour du 4e mois suivant la fin de son exercice, selon les instructions du Form 1120.
- Le Form 5472 peut continuer de s'appliquer. Une reporting corporation est une société américaine détenue à 25 % par un étranger (ce qui inclut une entité américaine ignorée détenue par un étranger) ou une société étrangère exerçant une activité aux États-Unis. Une LLC imposée comme société et détenue par un étranger relève de la première catégorie : le Form 5472 est joint à son Form 1120 selon les règles ordinaires.
- L'opération réputée. Selon les instructions du Form 8832, lorsqu'une entité ignorée choisit d'être classée comme association, son propriétaire est réputé lui avoir apporté tous ses actifs et passifs en échange d'actions. Les instructions renvoient à la section 301.7701-3(g) du règlement pour les conséquences fiscales fédérales, qui relèvent d'un professionnel fiscal qualifié.
L'imposition des bénéfices de la société et des dividendes, et votre situation dans votre pays de résidence, sortent du cadre de ce guide.
Délais : les règles de 75 jours et de 12 mois
Les instructions indiquent qu'en général, une élection ne peut pas prendre effet plus de 75 jours avant sa date de dépôt, ni plus de 12 mois après cette date. À la ligne 8 :
- Si la date indiquée précède de plus de 75 jours la date de dépôt, l'élection prend effet 75 jours avant la date de dépôt.
- Si la date indiquée est postérieure de plus de 12 mois à la date de dépôt, l'élection prend effet 12 mois après la date de dépôt.
- Si aucune date n'est indiquée, l'élection prend effet à la date de dépôt.
Relief pour élection tardive. Les instructions indiquent qu'une entité peut obtenir un relief selon la Rev. Proc. 2009-41 si elle remplit chacune des conditions listées, dont : elle n'a pas obtenu la classification voulue uniquement parce que le Form 8832 n'a pas été déposé à temps ; elle a un motif raisonnable (reasonable cause) ; et trois ans et 75 jours à compter de la date d'effet demandée ne sont pas écoulés. La Partie II du formulaire est remplie pour ce relief et doit être signée par un représentant autorisé de l'entité et par chaque personne concernée. Savoir si une entité remplit les conditions est une question de faits pour un professionnel.
La règle des 60 mois
D'après les instructions des lignes 2a et 2b, dès qu'une entité éligible a choisi de changer de classification, elle ne peut en général pas la changer à nouveau par élection pendant les 60 mois suivant la date d'effet. L'IRS peut, par private letter ruling, autoriser un changement dans cette période si plus de 50 % des parts sont détenues par des personnes qui n'en détenaient aucune à la date d'effet ou de dépôt de l'élection précédente. La limite ne s'applique pas si l'élection précédente a été faite par une entité nouvellement créée avec effet à la date de sa création.
Quand le Form 8832 n'est pas nécessaire
- Votre LLC garde la classification par défaut. Les instructions demandent de ne pas déposer le formulaire dans ce cas.
- Vous voulez être une S corporation. Les instructions indiquent que l'élection de la section 1362(a) se fait sur le Form 2553, et qu'une entité qui choisit le statut S ne dépose pas le Form 8832. Une entité éligible qui dépose à temps le Form 2553 et remplit les autres conditions est réputée avoir choisi le statut d'association.
- Votre LLC est un partnership et le reste. Elle dépose le Form 1065 ; voir notre guide sur la LLC à plusieurs associés étrangers.
Une confusion fréquente : Form 8832, Form 2553 et Form W-8BEN-E
Ces trois formulaires sont souvent confondus parce qu'ils apparaissent dans les mêmes recherches.
| Formulaire | Nature | Destinataire |
|---|---|---|
| Form 8832 | Élection de la classification fédérale de l'entité | Le centre de services de l'IRS indiqué dans les instructions |
| Form 2553 | Élection d'une petite société pour le statut S corporation | L'IRS |
| Form W-8BEN-E / W-8BEN | Attestation de statut étranger remise à un payeur ou une plateforme | Le payeur, pas l'IRS |
Un W-8BEN ou W-8BEN-E va à un payeur, et non au centre de services qui reçoit le Form 8832 : les deux ne se remplacent pas. Nos guides sur le Form W-8BEN-E pour une LLC américaine et sur ce qu'une LLC détenue par un étranger dépose chaque année montrent comment s'articulent ces éléments.
Qui signe
Les instructions indiquent que le Form 8832 doit être signé soit par chaque membre de l'entité qui est propriétaire au moment du dépôt, soit par tout dirigeant (officer), gérant (manager) ou membre autorisé par le droit local ou les documents constitutifs à faire l'élection. Dans le second cas, le signataire déclare sous peine de parjure avoir cette autorisation.
Si l'élection doit prendre effet pour une période antérieure au dépôt, chaque personne qui a été propriétaire entre la date d'effet et la date de dépôt, et ne l'est plus au dépôt, doit aussi signer.
Pour un propriétaire unique, la ligne 4 demande son nom et son numéro d'identification (SSN, ITIN ou EIN). Les instructions précisent que si le propriétaire est une personne ou une entité étrangère sans numéro d'identification américain, on inscrit « none » à la ligne 4b.
Où le déposer
Les instructions demandent de déposer le Form 8832 au centre de services de l'IRS indiqué pour votre État, déterminé par le lieu du principal établissement, bureau ou agence de l'entité. L'IRS a publié une mise à jour qui modifie les adresses postales du tableau imprimé : vérifiez l'adresse en vigueur sur irs.gov/form8832 ou auprès de l'IRS avant l'envoi.
Il faut aussi joindre une copie du Form 8832 à la déclaration fédérale ou d'information de l'entité pour l'année de l'élection. Si l'entité n'a pas de déclaration à déposer cette année-là, une copie doit être jointe aux déclarations fédérales de tous les propriétaires directs ou indirects pour leur exercice qui inclut la date d'effet de l'élection. Les instructions ajoutent que l'absence de copie n'invalide pas une élection par ailleurs valable, mais que des pénalités peuvent être appliquées aux personnes tenues de la joindre. Ne signez pas la copie jointe à la déclaration. Chaque membre doit déposer sa déclaration en cohérence avec l'élection.
Comparaison neutre
| Garder la classification par défaut (entité ignorée) | Choisir le statut de société | |
|---|---|---|
| Form 8832 | Non déposé | Déposé |
| Dépôt fédéral annuel | Form 5472 avec Form 1120 pro forma | Form 1120 complet (Form 5472 joint si détenue à 25 % par un étranger) |
| Changer ensuite | Aucune élection nécessaire pour rester | En général bloqué 60 mois |
Nous ne classons pas ces options. Le bon choix dépend de faits que nous n'avons pas, notamment vos projets, vos revenus et votre situation fiscale dans votre pays de résidence. Demandez l'avis d'un professionnel qualifié avant d'élire.
Ce que prépare Melya
Form 8832 Entity Classification Election : 120 $ (formulaire seul). Si vous voulez que votre LLC soit traitée comme une société plutôt que comme une entité ignorée, nous préparons le formulaire pour votre signature. Le Form 1120 annuel qui suit une élection n'est pas inclus, et vous ne pouvez en général pas changer à nouveau la classification pendant 60 mois. Melya est une entreprise de préparation de déclarations dont la fondatrice détient un PTIN. Nous ne vous représentons pas devant l'IRS et ne donnons ni conseil juridique ni conseil fiscal sur votre pays de résidence. Nous ne décidons pas si vous devez élire. Voyez la page des services pour la liste complète, ou notre instructions du Form 5472, ligne par ligne si vous gardez la classification par défaut.
Questions fréquentes
Qu'est-ce qu'un Form 8832 ? C'est l'Entity Classification Election de l'IRS. Une entité éligible, comme une LLC, l'utilise pour choisir sa classification fédérale : société, partnership ou entité ignorée.
Une LLC à associé unique détenue par un étranger doit-elle déposer le Form 8832 ? Non. Les instructions disent qu'une nouvelle entité éligible ne le dépose pas si elle utilise sa classification par défaut, qui est « ignorée » pour une LLC américaine à un propriétaire. La LLC peut conserver une obligation de Form 5472 et de Form 1120 pro forma pour toute année comportant une transaction à déclarer.
Le Form 8832 est-il le même que le Form 2553 ? Non. Le Form 2553 est l'élection du statut S corporation. Le Form 8832 choisit entre société, partnership et entité ignorée.
Jusqu'où peut-on rétroagir ? En général au plus 75 jours avant la date de dépôt. Un relief pour élection tardive existe selon la Rev. Proc. 2009-41 dans des cas définis, dans les trois ans et 75 jours suivant la date d'effet demandée.
Peut-on changer d'avis après avoir élu ? En général pas par élection pendant les 60 mois suivant la date d'effet, sauf l'exception étroite par private letter ruling décrite dans les instructions.
L'élection change-t-elle ce que je dois dans mon pays de résidence ? Elle peut y avoir des effets. Melya ne conseille pas sur ce point ; demandez à un professionnel local.
Sources
- IRS, Form 8832 et instructions : objet, règles par défaut, effet de l'élection, quand et où déposer, signatures, Partie II (élection tardive), règle des 60 mois.
- IRS, Instructions for Form 8832 : note sur le Form 2553, relief Rev. Proc. 2009-41, renvoi à la section 301.7701-3(g).
- IRS, Instructions for Form 5472 : reporting corporation, entité américaine ignorée détenue par un étranger, Form 1120 pro forma, pénalité de 25 000 $.
- IRS, Instructions for Form 1120 : entités choisissant l'imposition comme société, LLC, date limite.
À lire aussi
Après Stripe Atlas : les déclarations américaines qu'un fondateur étranger doit chaque année
Vous avez créé une LLC ou une C corporation du Delaware avec Stripe Atlas depuis l'étranger. Ce que vous devez encore chaque année : Form 5472 avec Form 1120 pro forma ou Form 1120, taxe annuelle ou franchise tax du Delaware, agent enregistré, et le bon W-8 ou W-9 pour Stripe.
Lire le guide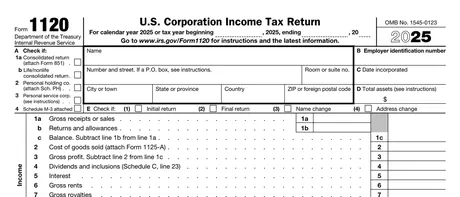
Checklist Form 5472 pour 2027 : LLC détenue par un étranger, année fiscale 2026
Une checklist imprimable pour déposer le Form 5472 et le Form 1120 pro forma de l'année 2026 : qui dépose, quels documents réunir, quelles transactions déclarer, signature, envoi par fax ou courrier, échéance du 15 avril 2027 et Form 7004.
Lire le guideLLC sans revenu : une LLC américaine détenue par un étranger doit-elle quand même déposer le Form 5472 ?
Zéro revenu ne tranche pas. Pour une LLC détenue par un étranger, le Form 5472 dépend des transactions déclarables, comme les apports du propriétaire.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.