Form 843 pour une pénalité Form 5472 : comment une LLC détenue par un étranger demande la remise
Comment une LLC américaine détenue par un étranger utilise le Form 843 de l'IRS pour demander l'annulation d'une pénalité Form 5472 de 25 000 $ déjà assessée. Quand le Form 843 est le bon support, les lignes à remplir, qui signe, où l'envoyer, et la différence avec une lettre de reasonable cause.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal15 min de lecture
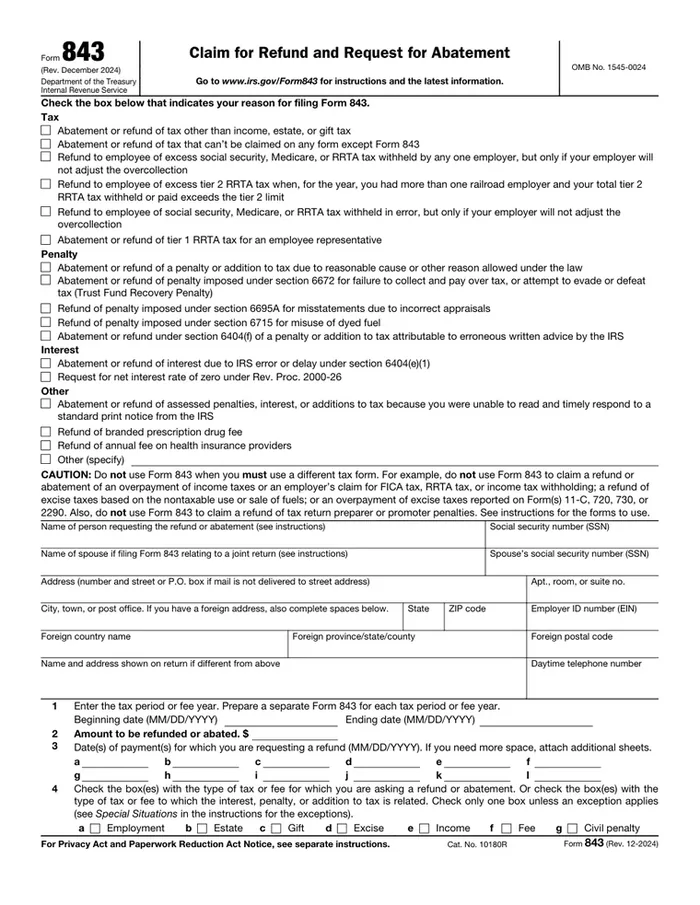
Le Form 843, « Claim for Refund and Request for Abatement » (demande de remboursement et de remise), est le formulaire de l'IRS pour demander qu'une pénalité assessée (inscrite à votre compte par l'IRS) soit annulée ou remboursée. Pour une LLC américaine détenue par un étranger et frappée d'une pénalité Form 5472 de 25 000 $, vous cochez la case « pénalité » en haut, indiquez la section 6038A à la ligne 6, cochez la case reasonable cause à la ligne 7 et exposez vos faits à la ligne 8 ou dans une déclaration jointe. C'est l'IRS qui décide. Ni le formulaire ni Melya ne garantissent l'annulation de la pénalité.
Ce guide porte sur le formulaire pour une pénalité Form 5472. Pour tous ses autres usages (cotisations sociales retenues à tort, annulation d'intérêts, conseil erroné de l'IRS), voir nos instructions du Form 843 ligne par ligne. Il ne reprend pas la rédaction de la déclaration de reasonable cause, détaillée dans notre guide de la lettre de remise de pénalité Form 5472.
En bref :
- Le Form 843 est un support. La déclaration de reasonable cause est l'argumentation. Pour une pénalité Form 5472 assessée, il faut normalement les deux : le formulaire porte la demande, la déclaration prouve les faits.
- Vous n'avez pas besoin du Form 843 si vous joignez seulement une déclaration à un Form 5472 déposé en retard, avant toute pénalité assessée. Il sert pour une pénalité que l'IRS a déjà facturée (ou que vous avez payée et dont vous demandez le remboursement).
- Un Form 843 par année d'imposition. Remplissez la case pénalité, la ligne 1 (période), la ligne 2 (montant), la ligne 4g, la ligne 5, la ligne 6 (6038A), la ligne 7c et la ligne 8.
- Les instructions précisent que le Form 843 d'une société doit être signé par un dirigeant autorisé, avec son titre. Un préparateur rémunéré doit aussi signer.
- Si vous répondez à un avis de l'IRS, les instructions demandent d'envoyer le formulaire à l'adresse de retour figurant sur cet avis.
- La First Time Abate et la nouvelle Automatic Exemption from Penalty (AEP) sont des dispositifs distincts de l'IRS. Savoir si l'un ou l'autre s'applique à votre LLC relève de l'IRS, pas de nous.
Form 843 ou lettre de reasonable cause : lequel, et quand
On demande souvent s'il faut « déposer un Form 843 » ou « envoyer une lettre de reasonable cause ». Ce ne sont pas deux options concurrentes : elles répondent à des questions différentes.
| Déclaration de reasonable cause | Form 843 | |
|---|---|---|
| Ce que c'est | Les faits écrits et la déclaration sous peine de parjure exigés par Treas. Reg. §1.6038A-4(b)(2)(i) | Le formulaire de l'IRS pour une demande de remboursement et de remise |
| Ce qu'il fait | Prouve la bonne foi et la cause raisonnable | Demande formellement à l'IRS d'annuler (ou de rembourser) une pénalité précise pour une année précise |
| Nécessaire quand | Toujours, pour obtenir gain de cause sur la reasonable cause | Quand une pénalité est assessée et que vous en demandez l'annulation |
| Peut s'utiliser seul ? | Oui, joint à une déclaration en retard ou envoyé en réponse à un avis | La ligne 8 offre peu de place ; les instructions autorisent des feuilles additionnelles, la déclaration est donc jointe |
En pratique, trois situations.
- Vous déposez en retard et aucune pénalité n'est encore assessée. Joignez la déclaration de reasonable cause à chaque Form 5472 et Form 1120 pro forma déposé en retard. Pas encore de Form 843. Notre guide de régularisation détaille ce dépôt.
- Un avis est arrivé (par exemple un CP 215) ou une pénalité est assessée. Répondez à l'avis. Le Form 843 est une façon simple de le faire : les instructions du Form 843 citent l'annulation d'une pénalité pour reasonable cause parmi les usages du formulaire et demandent de l'envoyer à l'adresse de retour de l'avis. La page de l'IRS sur l'allègement administratif des pénalités indique aussi que, pour demander la First Time Abate, on peut appeler le numéro de l'avis ou envoyer une déclaration écrite ou un Form 843 (cette page range parmi les pénalités éligibles celles des sections 6651, 6656, 6698 et 6699 ; elle ne cite pas la section 6038A, et elle exclut les obligations déclaratives liées à un événement ainsi que les déclarations d'information qui dépendent d'un autre dépôt). L'avis lui-même est expliqué dans notre guide des lettres de l'IRS pour une LLC détenue par un étranger.
- Vous avez déjà payé la pénalité et voulez être remboursé. Le Form 843 est fait pour cela. La ligne 3 demande la date de chaque paiement.
Savoir si l'IRS exige strictement le Form 843 plutôt qu'une lettre pour une pénalité de la section 6038A est un point que nous n'avons pas pu confirmer dans les sources dont nous disposons. La réglementation exige seulement « a written statement containing a declaration that it is made under penalties of perjury » (une déclaration écrite faite sous peine de parjure). Notre pratique : envoyer les deux, pour que la demande soit sans ambiguïté et que les faits soient au dossier.
Avant de commencer
Le Form 843 ne remplace pas le dépôt des déclarations manquantes. Le manuel de l'IRS recommande que la reasonable cause « not be considered for any year until all delinquent returns have been filed » (ne soit examinée pour aucune année tant que toutes les déclarations en retard ne sont pas déposées) (IRM 20.1.9.5.5). Déposez d'abord le Form 5472 et le Form 1120 pro forma de chaque année manquante. Le formulaire avertit aussi : « Do not use Form 843 when you must use a different tax form » (ne l'utilisez pas lorsqu'un autre formulaire est requis), par exemple pour réclamer un trop-payé d'impôt sur le revenu.
Les lignes principales, une par une
Le formulaire est la révision de décembre 2024. Les numéros de lignes ci-dessous viennent de ce formulaire et de ses instructions. Les choix des lignes 4 et 5 suivent la façon dont notre guide de régularisation montre un formulaire rempli ; les instructions ne donnent pas d'exemple pour le Form 5472 : considérez ces deux choix comme notre pratique, pas comme une règle de l'IRS.
| Où | Quoi inscrire |
|---|---|
| En haut, « Penalty » | Cochez « Abatement or refund of a penalty or addition to tax due to reasonable cause or other reason allowed under the law » |
| Nom et EIN | Le nom légal de la LLC et son EIN. Pour une entité, les instructions demandent l'EIN à la place d'un SSN ou d'un ITIN |
| Adresse | Adresse étrangère : inscrivez seulement le nom de la ville sur la ligne de la ville, puis remplissez les lignes du pays, de la province et du code postal. « Don't abbreviate the country name » (n'abrégez pas le nom du pays) |
| Ligne 1 | La période d'imposition. « Prepare a separate Form 843 for each tax period » (un Form 843 distinct par période) |
| Ligne 2 | Le montant à annuler, tel qu'il figure sur l'avis de l'IRS. La pénalité de base est de 25 000 $ pour chaque année d'imposition (§1.6038A-4(a)(1)) ; la réglementation peut l'appliquer une fois par partie liée, et des montants de continuation peuvent s'y ajouter (§1.6038A-4(a)(3), (d)). Indiquez votre calcul à la ligne 8 |
| Ligne 3 | Dates des paiements, seulement si vous demandez le remboursement d'une somme déjà payée |
| Ligne 4 | Case g, « Civil penalty » (notre pratique) |
| Ligne 5 | Case j, « 1120 », car le Form 5472 d'une LLC détenue par un étranger est joint à un Form 1120 pro forma (notre pratique) |
| Ligne 6 | La section de l'Internal Revenue Code : 6038A. Les instructions indiquent qu'on la trouve en général sur l'avis d'assessment |
| Ligne 7 | Case c, « Reasonable cause or other reason allowed under the law can be shown ». Si a, b et c ne s'appliquent pas, case d |
| Ligne 8 | Expliquez en détail pourquoi la demande doit être acceptée et montrez le calcul de la ligne 2. Joignez la déclaration de reasonable cause et les justificatifs. Si vous ajoutez des feuilles, inscrivez votre nom et votre EIN sur chacune |
C'est à la ligne 8 que le dossier se plaide. L'usage courant : « See attached reasonable cause statement » avec un bref résumé. Tout ce que vous affirmez doit s'appuyer sur un document que vous pouvez joindre.
La reasonable cause pour une pénalité Form 5472
Le motif coché à la ligne 7 est la « reasonable cause ». Pour cette pénalité, le critère figure à Treas. Reg. §1.6038A-4(b) : un manquement peut être excusé lorsque « an affirmative showing is made that the taxpayer acted in good faith and there is reasonable cause ». La réglementation précise aussi que l'exception est appliquée « liberally » (avec souplesse) à une petite société (chiffre d'affaires brut de 20 000 000 $ au plus) qui ignorait les obligations, a une présence et des contacts limités avec les États-Unis et répond rapidement et complètement à toutes les demandes de l'IRS. L'IRM 20.1.9.5.5 décrit l'exception de la même façon. La déclaration doit être adressée au Director du centre de service de l'IRS où le Form 5472 doit être déposé.
La réglementation relie aussi la reasonable cause à la période de 90 jours qui suit un avis de manquement de l'IRS : cette période est réputée commencer au plus tôt le dernier jour où la reasonable cause existait (§1.6038A-4(b)(1)). Si le manquement dure plus de 90 jours après l'avis, une pénalité supplémentaire de 25 000 $ s'applique pour chaque période de 30 jours (§1.6038A-4(d)(1)). Notre entrée de glossaire sur la reasonable cause en donne la version courte, et le guide de la lettre fournit le modèle complet.
First Time Abate et nouvelle AEP : ce que nous pouvons et ne pouvons pas dire
Deux dispositifs de l'IRS sont souvent confondus avec une demande de reasonable cause.
- First Time Abate (FTA). L'IRS la décrit comme un allègement pour les contribuables ayant un historique de conformité dans les délais. Pour le Form 5472, le manuel dit que la FTA ne s'applique pas directement aux obligations déclaratives liées à un événement, mais qu'une pénalité assessée automatiquement avec un Form 1120 pro forma en retard peut être annulée en même temps que l'allègement de la pénalité de défaut de dépôt du Form 1120, si des conditions supplémentaires sont remplies (IRM 20.1.9.5.5). Le détail est dans notre entrée de glossaire sur la First Time Abate.
- Automatic Exemption from Penalty (AEP). Dans le communiqué IR-2026-83 (8 juillet 2026), l'IRS a annoncé que l'AEP remplacera la FTA pour les déclarations éligibles dont l'échéance d'origine est au 1er janvier 2027 ou après, à commencer par les déclarations originales de l'année d'imposition 2025. Le même communiqué indique que les déclarations d'information et les déclarations liées à un événement ne sont en général pas éligibles, et que les contribuables qui n'y sont pas éligibles peuvent toujours demander un allègement fondé sur la reasonable cause.
Nous ne décidons pas si votre LLC est éligible à l'un ou à l'autre : l'IRS examine l'historique de votre compte, et vous n'avez pas à nommer la FTA dans votre demande. Ce que nous faisons, c'est veiller à ce que votre dossier de reasonable cause soit complet dans tous les cas.
Qui signe le Form 843
Les instructions sont précises : « Forms 843 filed by corporations must be signed by a corporate officer authorized to sign, and the officer's title must be included with the signature. » Les instructions ne donnent pas d'exemple pour une LLC. Notre lecture, pour une LLC à membre unique détenue par un étranger, est que le propriétaire signe avec un titre tel que « Sole member ». La signature est faite sous peine de parjure : ne signez que des faits que vous pouvez étayer.
Les instructions ajoutent qu'un préparateur rémunéré qui dépose le Form 843 pour vous « must sign the form and fill in the identifying information at the bottom » et doit vous en remettre une copie. Un préparateur non rémunéré ne doit pas signer. Melya facture ce service : la section du préparateur rémunéré est donc signée par la préparatrice de Melya avec son PTIN. Vous signez quand même le formulaire vous-même en tant que contribuable, et c'est vous qui l'envoyez.
Vous pouvez aussi autoriser un représentant avec le Form 2848. Melya n'agit pas comme votre représentant devant l'IRS : nous n'utilisons donc pas de procuration. Nous préparons le formulaire, vous le relisez, puis vous le signez et l'envoyez vous-même.
Où l'envoyer, et dans quel délai
Les instructions du Form 843 donnent un tableau :
- En réponse à un avis de l'IRS : « the return address from which the notice was sent » (l'adresse de retour de l'avis).
- Pour des pénalités, ou tout autre motif non listé : « the service center where you would be required to file a current year tax return for the tax to which your claim or request relates » (le centre de service où vous devriez déposer la déclaration de l'année en cours pour l'impôt concerné).
Pour une LLC détenue par un étranger, les instructions du Form 5472 donnent une adresse et un fax dédiés pour le Form 1120 pro forma (le PIN Unit de l'IRS à Ogden, Utah). Savoir si un Form 843 sans avis doit aller à cette même adresse est un point que nous n'avons pas pu confirmer dans nos sources : consultez les instructions de l'année en cours ou l'avis. Quand vous avez un avis, utilisez son adresse de retour.
Délais. Les instructions énoncent une règle générale pour les demandes de remboursement : « within 3 years from the date you filed your original return or 2 years from the date you paid the tax, whichever is later » (dans les 3 ans suivant le dépôt de la déclaration originale ou 2 ans suivant le paiement de l'impôt, selon la date la plus tardive), et renvoient à la Publication 556. Nous n'interprétons pas son application à une pénalité de la section 6038A : nous ne pouvons donc pas dire si elle s'applique à votre cas. Par ailleurs, un avis a son propre délai de réponse. Ne laissez jamais un avis sans réponse.
Conservez une copie complète et la preuve d'envoi par courrier ou fax. Voir notre guide de la preuve de dépôt du Form 5472.
Ce que fait Melya
La demande de remise de pénalité (Form 843) de Melya est établie sur devis. Nous préparons le Form 843 de chaque année, assemblons votre déclaration de reasonable cause et la liste des pièces jointes, et vous remettons un dossier prêt pour votre relecture et votre signature. Vous signez et vous envoyez. Nous ne vous représentons pas devant l'IRS et ne promettons aucun résultat : l'IRS décide, et une demande peut être refusée.
S'il vous manque encore des déclarations, le pack de régularisation passe en premier. Si la pénalité est arrivée avec une lettre incompréhensible, commencez par le guide des lettres de l'IRS. Si l'IRS doit confirmer votre EIN ou votre nom, voir le guide de la lettre 147C. Si vous ne retrouvez pas le Reference ID imprimé sur vos formulaires, voir ce qu'est le Reference ID. Et pour un premier avis sur votre situation, essayez le vérificateur de remise de pénalité.
Voir le service Demande de remise de pénalité (Form 843), dès 300 $ par année d'imposition
Pour remplir le formulaire lui-même, voir nos instructions du Form 5472, ligne par ligne.
Sources officielles
- IRS, Form 843, Claim for Refund and Request for Abatement (Rev. décembre 2024)
- IRS, Instructions for Form 843
- Treas. Reg. §1.6038A-4, Monetary penalty (eCFR)
- IRS, IRM 20.1.9, International Penalties (20.1.9.5.5, Reasonable Cause)
- IRS, IRM 20.1.1.3.3.2.1, First Time Abate
- IRS, Administrative penalty relief
- IRS, IR-2026-83, IRS simplifies penalty relief, introduces automatic process
- IRS, Instructions for Form 5472
Questions fréquentes
À quoi sert le Form 843 ?
C'est le formulaire de demande de remboursement et de remise de l'IRS. Pour une LLC détenue par un étranger, l'usage pertinent est de demander à l'IRS d'annuler ou de rembourser une pénalité « due to reasonable cause or other reason allowed under the law », par exemple une pénalité de la section 6038A assessée pour un Form 5472 manquant.
Me faut-il le Form 843 ou seulement une lettre de reasonable cause ?
Il vous faut la déclaration de reasonable cause dans tous les cas. Le Form 843 est le formulaire qui porte la demande une fois la pénalité assessée. Savoir si l'IRS exige strictement le formulaire plutôt qu'une lettre pour cette pénalité est un point que nous n'avons pas pu confirmer. Nous envoyons les deux pour que la demande soit complète.
Un seul Form 843 peut-il couvrir plusieurs années ?
En général non. Les instructions demandent un Form 843 distinct par période d'imposition ; les exceptions concernent les intérêts et le taux d'intérêt net nul, pas cette pénalité.
Le Form 843 garantit-il l'annulation de la pénalité ?
Non. L'IRS décide au cas par cas. Une demande peut être refusée.
Qui doit signer le Form 843 de ma LLC ?
Un dirigeant autorisé à signer (« corporate officer » dans les instructions), avec son titre. Pour une LLC à membre unique, nous lisons cela comme le propriétaire, qui signe « Sole member » (les instructions ne donnent pas d'exemple pour une LLC). Un préparateur rémunéré qui a préparé le formulaire doit aussi signer ; avec Melya, il s'agit de la signature et du PTIN de la préparatrice.
Et si j'ai déjà payé la pénalité ?
Le Form 843 est aussi une demande de remboursement. Indiquez les dates de paiement à la ligne 3. Les instructions énoncent un délai général pour les demandes de remboursement (3 ans après la déclaration originale ou 2 ans après le paiement, selon la date la plus tardive) ; nous n'avons pas pu confirmer son application à votre pénalité.
Melya envoie-t-elle le formulaire à l'IRS pour moi ?
Nous le préparons pour votre signature. Vous le relisez, le signez et l'envoyez. Nous ne vous représentons pas devant l'IRS.
Où envoyer le Form 843 pour une pénalité du Form 5472 ?
Si vous répondez à un avis de l'IRS, les instructions du Form 843 indiquent d'utiliser « l'adresse de retour de l'avis » (traduction libre). Sans avis, elles indiquent le centre de service auprès duquel vous déposeriez une déclaration de l'année courante pour l'impôt visé par la demande. Pour une LLC détenue par un étranger, nous n'avons pas pu confirmer dans nos sources s'il s'agit de l'adresse d'Ogden utilisée pour le pro forma 1120 : vérifiez les instructions en vigueur ou l'avis, et gardez une preuve d'envoi.
À lire aussi
Lettre de remise de pénalité Form 5472 : rédiger la déclaration de reasonable cause (avec modèle)
La pénalité de 25 000 $ du Form 5472 peut être annulée si vous démontrez une « reasonable cause » et votre bonne foi. Ce qu'exige vraiment la réglementation, la règle favorable aux petites LLC détenues depuis l'étranger, un modèle à compléter, où l'envoyer, l'exception First Time Abate et que faire en cas de refus.
Lire le guideForm 5472 non déposé les années passées : le guide pour régulariser
Vous n'avez pas déposé le Form 5472 de votre LLC américaine ? Comment régulariser les années manquantes, préparer le Form 1120 pro forma, rédiger la lettre de « reasonable cause » et gérer les pénalités de l'IRS.
Lire le guide
Lettre de l'IRS : comprendre et traduire votre courrier (LLC détenue par un étranger)
Vous avez reçu une lettre de l'IRS pour votre LLC américaine ? Comment lire le numéro de notice, la date limite et le montant, avec la traduction en français des lettres courantes : CP575, Letter 147C, CP215, CP15.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.