Formulaire 843 : comment remplir la demande de remboursement et de remise de l'IRS, ligne par ligne
À quoi sert le Form 843 de l'IRS et à quoi il ne sert pas, la case à cocher en haut, les lignes 1 à 8, qui signe, où l'envoyer, les délais de 3 ans et 2 ans, et les cas particuliers (remise de pénalité, cotisations sociales retenues à tort sur un étudiant non-résident, erreur de l'IRS).
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal14 min de lecture
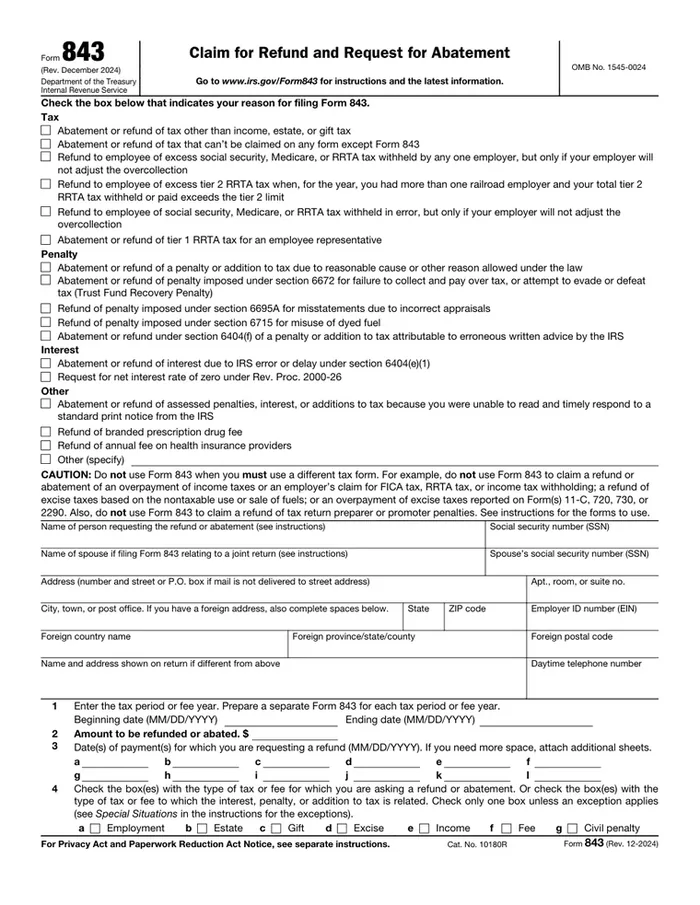
Le Form 843, « Claim for Refund and Request for Abatement », est le formulaire de l'IRS qui sert à demander le remboursement ou l'annulation (« abatement ») de certains impôts, pénalités, majorations, intérêts et frais. Vous cochez un motif en haut, indiquez la période et le montant, précisez l'impôt et l'article de la pénalité, choisissez votre motif à la ligne 7 et exposez votre dossier à la ligne 8. Ce n'est pas le formulaire d'un remboursement d'impôt sur le revenu : celui-ci passe par une déclaration rectificative. Sauf autre source citée, tout ce qui suit vient du Form 843 (révision de décembre 2024) et de ses instructions.
Cette page couvre le formulaire pour tous ses usages. Si votre cas est une pénalité de 25 000 $ pour un Form 5472 en retard d'une LLC américaine détenue par un étranger, lisez notre guide dédié : le Form 843 pour une pénalité Form 5472.
En bref :
- À utiliser pour : une remise de pénalité pour cause raisonnable, des intérêts dus à une erreur ou un retard de l'IRS, une pénalité causée par un conseil écrit erroné de l'IRS, des cotisations sociales américaines (social security, Medicare) retenues à tort que l'employeur ne rembourse pas, et certains autres impôts et frais.
- À ne pas utiliser pour : un remboursement d'impôt sur le revenu (Form 1040-X, y compris pour un 1040-NR), un Form 1120 rectifié (1120-X), ou les corrections de paie d'un employeur (941-X et équivalents).
- Un formulaire par période, et une seule case cochée en haut.
- Ligne 6 : l'article de l'Internal Revenue Code de la pénalité, en général imprimé sur l'avis de l'IRS. Ligne 7 : votre motif, a (erreur ou retard de l'IRS), b (conseil écrit erroné), c (cause raisonnable), d (aucun de ces motifs).
- Où l'envoyer : en réponse à un avis, à l'adresse de retour de l'avis. Un non-résident qui demande le remboursement de cotisations sociales utilise l'adresse de la Publication 519. Sinon, en général le centre de l'IRS où vous déposeriez une déclaration de l'année en cours pour cet impôt (les instructions prévoient des adresses particulières pour quelques cas).
- Délai pour une demande de remboursement : en général 3 ans après le dépôt de la déclaration d'origine ou 2 ans après le paiement, le plus tardif des deux.
À quoi sert le Form 843, et à quoi il ne sert pas
Les instructions posent la règle : « Use Form 843 to claim a refund or request an abatement of certain taxes, penalties, additions to tax, interest, and fees. » Viennent ensuite les exclusions, source des erreurs les plus fréquentes :
- « Do not use Form 843 to request an abatement of income, estate, or gift tax. Do not use Form 843 to request a refund of income tax or Additional Medicare Tax. »
- Pour modifier une déclaration de revenus individuelle, y compris un Form 1040-NR : Form 1040-X.
- Pour corriger un Form 1120 : Form 1120-X.
- Un employeur corrige ses cotisations avec le formulaire correspondant à sa déclaration : 941-X, 943-X, 944-X, 945-X ou CT-1 X.
- Pas de remboursement de frais de plan de paiement (installment agreement), de frais d'offer in compromise ou de frais d'hypothèque légale (lien fees).
Et un conseil utile des instructions : « If you received an IRS notice notifying you of a change to an item on your tax return, or that you owe interest, a penalty, or addition to tax, follow the instructions on the notice. You may not have to file Form 843. »
La case à cocher en haut
Le haut du formulaire liste les motifs, regroupés sous Tax, Penalty, Interest et Other. « You must check one box above the name block at the top of the form to indicate your reason for filing Form 843. Do not check more than one box. » Les plus utilisés :
| Groupe | Case |
|---|---|
| Tax | Refund to employee of social security, Medicare, or RRTA tax withheld in error, but only if your employer will not adjust the overcollection |
| Tax | Refund to employee of excess social security, Medicare, or RRTA tax withheld by any one employer, but only if your employer will not adjust the overcollection |
| Penalty | Abatement or refund of a penalty or addition to tax due to reasonable cause or other reason allowed under the law |
| Penalty | Abatement or refund under section 6404(f) of a penalty or addition to tax attributable to erroneous written advice by the IRS |
| Interest | Abatement or refund of interest due to IRS error or delay under section 6404(e)(1) |
| Other | Other (specify), seulement si aucun motif listé ne s'applique et qu'aucun autre formulaire n'est imposé |
Nom, numéro fiscal et adresse
- Nom : la personne qui demande le remboursement ou la remise. Pour une déclaration commune, les deux conjoints.
- Numéro fiscal : votre SSN, ou votre ITIN « whenever an SSN is requested ». Une entité, comme une partnership ou une société, indique son EIN.
- Adresse à l'étranger : la ville seule sur sa ligne, puis les cases du pays, de la province et du code postal. « Don't abbreviate the country name. »
- Si vous déménagez après le dépôt, prévenez l'IRS avec le Form 8822 (Form 8822-B pour une entreprise).
Les lignes 1 à 8
| Ligne | Quoi indiquer |
|---|---|
| 1 | La période (dates de début et de fin). « Prepare a separate Form 843 for each tax period or fee year » |
| 2 | Le montant en dollars à rembourser ou à annuler |
| 3 | La date de chaque paiement, seulement si vous demandez le remboursement d'une somme déjà payée. Joindre une feuille si besoin |
| 4 | Le type d'impôt : a Employment, b Estate, c Gift, d Excise, e Income, f Fee, g Civil penalty. Pour des intérêts, une pénalité ou une majoration, cocher le type d'impôt auquel elle se rattache |
| 5 | Le type de déclaration ou de frais concerné : 706, 709, 940, 941, 943, 944, 945, 990-PF, 1040, 1120, 4720, CT-2, BPD fee ou Other. La case i « 1040 » couvre aussi le 1040-SR et le 1040-NR |
| 6 | Pour une pénalité, l'article de l'Internal Revenue Code qui la fonde. « Generally, you can find the Code section on the Notice of Assessment you received from the IRS » |
| 7 | Votre motif : a « Interest was assessed as a result of IRS errors or delays », b « A penalty or addition to tax was the result of erroneous written advice from the IRS », c « Reasonable cause or other reason allowed under the law can be shown », d « None of the above reasons apply » |
| 8 | « Explain in detail your reasons for filing this claim or request. Show your computation for the credit, refund, or abatement. » Joindre les justificatifs. Mettre votre nom et votre SSN, ITIN ou EIN sur chaque feuille ajoutée |
C'est la ligne 8 qui décide. Le plus clair : un court résumé sur le formulaire, « see attached statement », puis une déclaration datée et signée, avec la copie des documents qui prouvent chaque fait.
Qui signe
- Vous signez sous peine de parjure (under penalties of perjury). Pour une déclaration commune, les deux conjoints.
- « Forms 843 filed by corporations must be signed by a corporate officer authorized to sign, and the officer's title must be included with the signature. » Une succession ou un trust signe par son fiduciaire.
- Préparateur rémunéré : « A paid tax return preparer who files Form 843 for you must sign the form and fill in the identifying information at the bottom of the form », et vous en remet une copie. Une personne qui le prépare gratuitement ne signe pas.
- Un représentant ne peut le déposer pour vous qu'avec un Form 2848 joint.
Où envoyer le Form 843
Les instructions donnent un tableau. Les lignes utiles à la plupart des gens :
| Vous déposez | Adresse |
|---|---|
| En réponse à un avis de l'IRS | « the return address from which the notice was sent » |
| En tant que non-résident, pour le remboursement de cotisations social security ou Medicare retenues à tort | L'adresse de la Publication 519, en suivant ses consignes. L'édition 2025 indique : Department of the Treasury, Internal Revenue Service Center, Ogden, UT 84201-0038 |
| Pour un taux d'intérêt net de zéro | Le centre de l'IRS où vous avez déposé votre dernière déclaration |
| Pour une pénalité, ou tout autre motif non listé | « the service center where you would be required to file a current year tax return for the tax to which your claim or request relates » |
Le tableau prévoit aussi des adresses particulières pour les successions et donations, le Form 8300 et certains frais. Gardez une copie complète et la preuve d'envoi.
Le Form 843 se dépose normalement sur papier. Une exception, sur la page de l'IRS « Filing Form 843 for claims citing Kwong v. United States » : certains particuliers qui ont un IRS Online Account peuvent envoyer en ligne un Form 843 portant sur des intérêts et pénalités entièrement payés qui cite l'affaire Kwong v. United States ; « at this time, only » ces demandes sont acceptées par voie électronique. Sur papier, elles vont à Internal Revenue Service, 1973 N Rulon White Blvd., Ogden, UT 84201, avec « Kwong vs. United States » écrit en haut du formulaire.
Les délais
« Generally, you must file a claim for a credit or refund within 3 years from the date you filed your original return or 2 years from the date you paid the tax, whichever is later. » Passé ce délai, « you may no longer be entitled to a credit or refund ». La Publication 556 donne le détail. Une demande fondée sur un conseil écrit erroné de l'IRS suit ses propres règles de délai. Si vous répondez à un avis, son délai de réponse s'applique aussi.
Les cas particuliers
Un étudiant ou visiteur d'échange non-résident a subi une retenue de cotisations sociales à tort
La Publication 519 explique que les non-résidents en statut F-1, J-1 ou M-1 (et, sous conditions, en statut Q) ne sont en général pas soumis aux cotisations social security et Medicare sur la rémunération des services rendus dans le but de leur visa (par exemple un travail sur le campus ou un stage pratique autorisé), sauf s'ils sont considérés comme résidents fiscaux américains (resident aliens). Si la retenue a quand même été faite, demandez d'abord le remboursement à l'employeur. S'il ne rembourse pas tout, déposez le Form 843 avec :
- une copie de votre Form W-2 ;
- une copie de votre visa ;
- le Form I-94 ou une autre preuve de vos dates d'arrivée et de départ ;
- votre Form DS-2019 (J-1) ou une copie complète de votre Form I-20 (F-1 ou M-1) ;
- le Form I-766 si vous êtes en optional practical training ;
- si vous travaillez en raison d'une nécessité économique grave (severe economic necessity), un document prouvant l'autorisation de travailler aux États-Unis ;
- une attestation de l'employeur sur ce qu'il a remboursé et demandé, ou votre propre déclaration expliquant pourquoi vous n'avez pas pu l'obtenir, ou le Form 8316 ;
- si vous n'étiez exonéré qu'une partie de l'année, les bulletins de paie montrant l'impôt payé pendant cette période.
Cochez en haut le motif « Refund to employee of social security, Medicare, or RRTA tax withheld in error ». L'Additional Medicare Tax retenue à tort ne se demande pas sur le Form 843 : elle se récupère comme crédit par le Form 8959 joint au Form 1040, 1040-SR ou 1040-NR ou, pour une année déjà déclarée, par un Form 1040-X avec un Form 8959 corrigé.
Remise de pénalité pour cause raisonnable
Cochez en haut la case « reasonable cause » du groupe Penalty, l'impôt et le type de déclaration aux lignes 4 et 5, l'article du Code à la ligne 6 (par exemple 6651 pour un défaut de dépôt de la déclaration ou de paiement de l'impôt, 6038A pour le Form 5472), la case c à la ligne 7, et argumentez à la ligne 8. Comme l'explique la page administrative penalty relief de l'IRS, certaines demandes peuvent aussi se faire par téléphone ou par déclaration écrite. Pour la pénalité Form 5472 d'une LLC détenue par un étranger, voir notre guide du Form 843 pour le Form 5472 et le modèle de lettre de reasonable cause.
Intérêts dus à une erreur ou un retard de l'IRS
L'IRS ne peut annuler les intérêts que s'il y a eu « an unreasonable error or delay in performing a managerial or ministerial act », que vous n'en êtes pas responsable pour une part importante, et que les intérêts portent sur un impôt pour lequel un avis de redressement (notice of deficiency) est exigé, comme l'impôt sur le revenu. Les intérêts sur les cotisations sociales ne peuvent pas être annulés ainsi. Remplissez les lignes 1 à 4, les dates de paiement à la ligne 3, cochez la case a à la ligne 7, et indiquez à la ligne 8 l'impôt concerné, la date à laquelle l'IRS vous a informé par écrit, la période visée, les circonstances, et pourquoi ne pas annuler serait « grossly unfair ».
Une pénalité causée par un conseil écrit erroné de l'IRS
L'IRS l'annule seulement si vous vous êtes raisonnablement fié à un conseil écrit qu'il vous a donné en réponse à votre demande écrite précise, et si la pénalité ne vient pas d'informations inexactes ou incomplètes de votre part. Cochez la case b à la ligne 7 et joignez votre demande écrite, le conseil écrit de l'IRS et, le cas échéant, le rapport qui identifie la pénalité.
Trop de cotisations social security retenues par un seul employeur
Si un employeur a retenu plus que le plafond annuel et refuse de corriger, joignez son attestation (ou la vôtre, en expliquant pourquoi vous n'avez pas pu l'obtenir) et votre Form W-2.
Ce que fait Melya
Melya prépare les demandes de remise de pénalité par Form 843 (à partir de 300 $ ; un formulaire par année fiscale) avec la déclaration de cause raisonnable, à votre signature : la préparatrice de Melya signe en tant que préparatrice rémunérée avec son PTIN, vous signez en tant que contribuable et vous l'envoyez vous-même. L'IRS décide de toute remise et une demande peut être refusée. Les autres usages du Form 843 (remboursement de cotisations sociales, annulation d'intérêts) ne font pas partie de notre grille à prix fixes. Melya ne représente pas ses clients devant l'IRS et ne conseille pas sur les règles fiscales de votre pays de résidence. Si vous avez reçu une lettre et ne savez pas ce qu'elle demande, notre service lettre de l'IRS expliquée en 24 heures (49 $) vous dit ce qu'elle contient et ce qu'il faut faire.
À lire aussi : Form 5472 non déposé les années passées : régulariser · Les lettres de l'IRS expliquées pour une LLC détenue depuis l'étranger
Questions fréquentes
À quoi sert le Form 843 ?
À demander le remboursement ou l'annulation de certains impôts, pénalités, majorations, intérêts et frais : par exemple une pénalité pour laquelle vous pouvez montrer une cause raisonnable, des intérêts dus à un retard de l'IRS, ou des cotisations sociales retenues à tort que l'employeur ne rembourse pas.
Puis-je utiliser le Form 843 pour un remboursement d'impôt sur le revenu ?
Non. Les instructions excluent le remboursement de l'impôt sur le revenu. Les particuliers utilisent le Form 1040-X (aussi pour corriger un Form 1040-NR) ; les sociétés le Form 1120-X.
Où envoyer le Form 843 ?
En réponse à un avis de l'IRS, à l'adresse de retour de l'avis. Un non-résident qui demande le remboursement de cotisations social security ou Medicare retenues à tort utilise l'adresse de la Publication 519. Pour les autres pénalités, au centre de l'IRS où vous déposeriez une déclaration de l'année en cours pour l'impôt concerné.
Un seul Form 843 peut-il couvrir plusieurs années ?
En général non : un formulaire par période ou année de frais, et par type d'impôt. Les exceptions concernent l'annulation d'intérêts pour un seul acte de l'IRS touchant plusieurs années et les demandes de taux d'intérêt net de zéro.
Combien de temps ai-je pour déposer le Form 843 ?
Pour un remboursement, en général 3 ans après le dépôt de la déclaration d'origine ou 2 ans après le paiement, le plus tardif des deux.
Qui signe le Form 843 pour une société de capitaux (corporation) ?
Un dirigeant habilité à signer, avec son titre. Un préparateur rémunéré qui l'a préparé signe aussi la partie qui lui est réservée.
Sources
- IRS, Form 843, Claim for Refund and Request for Abatement (Rev. December 2024).
- IRS, Instructions du Form 843 (Rev. December 2024) : objet, formulaires à utiliser à la place, qui peut déposer, où envoyer, un formulaire par période, délais, lignes 1 à 8, signature, préparateur rémunéré, cas particuliers.
- IRS, Publication 519 (2025), U.S. Tax Guide for Aliens : étudiants et visiteurs d'échange, remboursement des cotisations social security et Medicare retenues à tort, adresse.
- IRS, Filing Form 843 for claims citing Kwong v. United States.
- IRS, Administrative penalty relief.
- IRS, Publication 556, Examination of Returns, Appeal Rights, and Claims for Refund.
À lire aussi
Form 843 pour une pénalité Form 5472 : comment une LLC détenue par un étranger demande la remise
Comment une LLC américaine détenue par un étranger utilise le Form 843 de l'IRS pour demander l'annulation d'une pénalité Form 5472 de 25 000 $ déjà assessée. Quand le Form 843 est le bon support, les lignes à remplir, qui signe, où l'envoyer, et la différence avec une lettre de reasonable cause.
Lire le guide
Lettre de remise de pénalité Form 5472 : rédiger la déclaration de reasonable cause (avec modèle)
La pénalité de 25 000 $ du Form 5472 peut être annulée si vous démontrez une « reasonable cause » et votre bonne foi. Ce qu'exige vraiment la réglementation, la règle favorable aux petites LLC détenues depuis l'étranger, un modèle à compléter, où l'envoyer, l'exception First Time Abate et que faire en cas de refus.
Lire le guideLettre de l'IRS : comprendre et traduire votre courrier (LLC détenue par un étranger)
Vous avez reçu une lettre de l'IRS pour votre LLC américaine ? Comment lire le numéro de notice, la date limite et le montant, avec la traduction en français des lettres courantes : CP575, Letter 147C, CP215, CP15.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.