LLC américaine : définition, fonctionnement et imposition par l'IRS, pour un associé non-résident
La LLC (limited liability company) américaine expliquée aux fondateurs qui vivent hors des États-Unis - ce qu'est une LLC selon le droit des États, qui peut la détenir, ce que veut dire « responsabilité limitée », les trois façons dont l'IRS peut l'imposer, ce qui change quand l'associé est étranger, et ce qu'elle dépose chaque année.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal10 min de lecture
Une LLC américaine (limited liability company) est une société créée selon le droit d'un État américain, détenue par des « members » (associés), dont les dettes sont en principe celles de la société et non celles de ses associés. Sur le plan fiscal fédéral, elle n'a pas de catégorie fixe : l'IRS la traite comme une entité transparente (disregarded entity), une société de personnes (partnership) ou une société de capitaux (corporation) selon son nombre d'associés et l'option qu'elle a éventuellement exercée. Elle peut être détenue depuis l'étranger (la plupart des États ne restreignent pas la détention), et un associé étranger ajoute une déclaration fédérale qu'un associé américain n'a pas. Ce guide explique le vocabulaire à partir des pages de l'IRS et des lois sur les LLC du Wyoming et du Delaware.
En bref :
- Créée par un État, pas par l'État fédéral. L'IRS décrit la LLC comme « a business structure allowed by state statute ». Vous la créez dans un État (Wyoming, Delaware, Nouveau-Mexique ou autre) et suivez ses règles.
- Les associés sont des « members ». L'IRS : la plupart des États « do not restrict ownership, so members may include individuals, corporations, other LLCs and foreign entities ». Un associé unique est permis.
- Responsabilité limitée : selon la loi du Delaware (celle du Wyoming dit la même chose en des termes presque identiques), les dettes de la LLC sont « solely the debts, obligations and liabilities » de la société, et non celles d'un associé du seul fait qu'il est associé.
- Trois régimes fiscaux : un associé, disregarded entity par défaut ; deux associés ou plus, partnership par défaut ; dans les deux cas, option possible pour l'imposition comme corporation par le Form 8832.
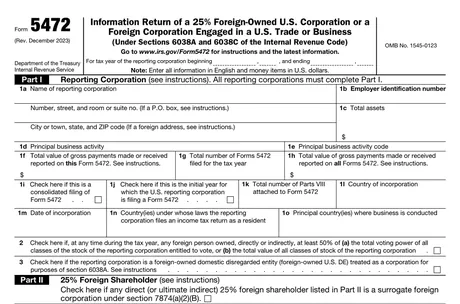
- Associé unique étranger : pour le Form 5472, la LLC est traitée comme une société de capitaux américaine (domestic corporation) ; elle dépose donc le Form 5472 avec un Form 1120 pro forma pour chaque année où de l'argent ou d'autres opérations passent entre elle et son associé, même sans revenu.
- La LLC a aussi des obligations envers son État : un registered agent et, dans la plupart des États, un rapport ou une taxe annuels.
Ce qu'est une LLC
L'IRS le résume : « A Limited Liability Company (LLC) is a business structure allowed by state statute. Each state may use different regulations, you should check with your state if you are interested in starting a Limited Liability Company. » Il n'existe pas de LLC fédérale. On la crée en déposant un document auprès d'un État : les « articles of organization » au Wyoming ou au Nouveau-Mexique, le « certificate of formation » au Delaware. La LLC existe ensuite selon la loi sur les LLC de cet État, doit y avoir un registered agent (agent enregistré qui reçoit le courrier officiel) et y a ses obligations annuelles.
Les associés. Les propriétaires s'appellent des members. L'IRS précise que « there is no maximum number of members » et que « most states also permit 'single-member' LLCs ». Les associés peuvent être des personnes physiques, des sociétés ou d'autres LLC, aux États-Unis ou à l'étranger. « A few types of businesses generally cannot be LLCs, such as banks and insurance companies. »
L'operating agreement. Les règles internes (qui décide, comment se partagent les bénéfices, ce qui se passe au départ d'un associé) figurent dans le contrat de la LLC, l'operating agreement, comparable à des statuts. La loi de l'État s'applique là où le contrat ne dit rien.
La responsabilité limitée. C'est ce que désigne le nom. La loi du Wyoming (W.S. 17-29-304) et celle du Delaware (6 Del. C. § 18-303) disent toutes deux que les dettes de la société, « whether arising in contract, tort or otherwise », sont uniquement celles de la société, et qu'un associé n'en répond pas personnellement du seul fait qu'il est associé (Delaware : « solely by reason of being a member »). Le Delaware ajoute qu'un associé peut accepter d'en répondre, par exemple en signant une caution personnelle pour une banque. La portée exacte de cette protection dans un litige est une question juridique pour un avocat de l'État concerné ; Melya ne donne pas de conseil juridique.
LLC et SARL. On compare souvent la LLC à une SARL, parce que les deux limitent la responsabilité des associés. Mais une LLC est une société de droit américain, régie par la loi de son État, et l'IRS l'impose selon les règles américaines décrites ci-dessous. La façon dont la France, la Suisse ou un autre pays traite une LLC et ses bénéfices relève d'un conseiller de ce pays : Melya ne conseille pas sur ces règles.
Comment l'IRS impose une LLC : trois régimes
C'est là que la LLC se distingue de la plupart des sociétés étrangères. L'IRS : « Depending on elections made by the LLC and the number of members, the IRS will treat an LLC as either a corporation, partnership, or as part of the LLC's owner's tax return (a 'disregarded entity'). »
| La LLC a | Régime fédéral par défaut | Option possible |
|---|---|---|
| Un associé | Disregarded entity : pour l'impôt sur le revenu, son activité est déclarée par son associé | Corporation, par le Form 8832 |
| Deux associés ou plus | Partnership : dépose le Form 1065 et remet à chaque associé une annexe K-1 | Corporation, par le Form 8832 |
« For income tax purposes, an LLC with only one member is treated as an entity disregarded as separate from its owner, unless it files Form 8832 and elects to be treated as a corporation. » Une LLC américaine à deux associés ou plus « is classified as a partnership for federal income tax purposes unless it files Form 8832 and affirmatively elects to be treated as a corporation ». En général, l'option ne peut pas prendre effet plus de 75 jours avant son dépôt. Notre guide du Form 8832 explique quand ce choix a du sens et ce qu'il coûte en déclarations.
L'IRS ajoute une nuance : « for purposes of employment tax and certain excise taxes, an LLC with only one member is still considered a separate entity. »
Ce qui change quand l'associé est étranger
Le Form 5472 annuel. Une LLC à associé unique détenue par une personne étrangère est transparente pour l'impôt sur le revenu, mais pas pour les obligations déclaratives de la section 6038A. Le règlement dit qu'une telle entité « is treated as an entity separate from its owner and classified as a domestic corporation for purposes of section 6038A » (Treas. Reg. § 1.6038A-1(c)(1)). En pratique, elle dépose le Form 5472 joint à un Form 1120 pro forma pour chaque année où elle a une opération à déclarer (reportable transaction) avec son associé ou une autre partie liée. L'argent que l'associé apporte ou retire compte, ce qui en fait presque toutes les années pour une LLC active. Il n'y a pas de montant minimum, et la pénalité pour un formulaire manquant, en retard ou substantiellement incomplet est de 25 000 $, avec des pénalités supplémentaires si le manquement continue après un avis de l'IRS. Notre guide ligne par ligne du Form 5472 et notre page qui doit déposer le Form 5472 donnent le détail.
Un EIN. La LLC a besoin de son propre numéro fiscal fédéral. Un associé étranger l'obtient avec le Form SS-4 par téléphone, fax ou courrier, sans SSN : voir obtenir un EIN sans SSN.
La LLC paie-t-elle l'impôt américain sur le revenu ? Une LLC transparente ne paie pas elle-même l'impôt fédéral sur le revenu : son revenu est celui de son associé. Qu'un associé étranger doive l'impôt américain, et déposer un Form 1040-NR, dépend surtout de la question de savoir si le revenu est effectivement lié à une activité aux États-Unis, ou s'il s'agit de certains revenus de source américaine. Notre guide qu'est-ce qu'un nonresident alien explique la distinction, et faut-il déposer un Form 1040-NR l'applique aux associés de LLC.
Avec deux associés étrangers ou plus, la LLC est une partnership : Form 1065 et K-1 au lieu du Form 5472, et éventuellement une retenue de la section 1446 si elle a des revenus effectivement liés. Voir Form 1065 ou Form 5472 pour une LLC à plusieurs associés.
Les obligations annuelles, en un tableau
| Qui | Quoi | Quand (année civile) |
|---|---|---|
| LLC à associé unique étranger | Form 5472 + Form 1120 pro forma (année avec une opération à déclarer) | 15 avril, ou 15 octobre avec le Form 7004 |
| LLC à plusieurs associés (partnership) | Form 1065 + annexes K-1 | 15 mars, ou 15 septembre avec le Form 7004 |
| L'État de création | Rapport et/ou taxe annuels, registered agent | Selon l'État : voir Wyoming, Delaware |
| L'associé, selon ses revenus | Form 1040-NR | Selon sa situation |
Notre vue d'ensemble ce que déclare chaque année une LLC détenue depuis l'étranger passe chaque déclaration en revue, et le calendrier des échéances donne les dates pour votre État et votre structure.
LLC ou corporation (Inc.) ?
LLC et corporation sont deux sociétés de droit d'un État, à responsabilité limitée. Les différences qui comptent le plus pour un fondateur étranger sont fiscales. Une corporation (Inc.) détenue par un fondateur étranger est imposée comme une C corporation : elle dépose un Form 1120 complet et paie l'impôt américain sur les sociétés sur son bénéfice imposable (le régime de S corporation n'est pas ouvert aux associés nonresident aliens). La LLC est souple : par défaut, une LLC à associé unique n'est pas imposée au niveau de l'entité, et elle peut opter plus tard pour l'imposition comme société si cela convient à l'activité. On conseille souvent aux fondateurs qui lèvent des fonds auprès d'investisseurs une corporation du Delaware ; les petites entreprises gérées depuis l'étranger utilisent plus souvent une LLC. Le bon choix dépend de vos projets et des règles de votre pays. Notre comparatif Wyoming, Delaware et Nouveau-Mexique traite du choix de l'État.
Ce que fait Melya
Le forfait Création de LLC pour fondateurs non-résidents (à partir de 399 $, frais de l'État en plus) crée votre LLC dans l'État de votre choix, prépare et dépose la demande d'EIN et vous remet un modèle d'operating agreement. Ensuite, chaque année, le Form 5472 + Form 1120 pro forma (249 $) est préparé pour votre signature et envoyé par fax avec un accusé de transmission. Melya signe en tant que préparatrice rémunérée ; elle ne représente pas ses clients devant l'IRS, ne donne pas de conseil juridique et ne conseille pas sur les règles fiscales de votre pays de résidence.
À lire aussi : Form 8822-B : changement de partie responsable ou d'adresse · Que déposer après Stripe Atlas
Questions fréquentes
Que veut dire LLC ?
Limited liability company, « société à responsabilité limitée » en traduction littérale (ce n'est pas une SARL française) : une société créée selon la loi d'un État américain, dont les dettes sont en principe les siennes et non celles de ses associés.
Un non-résident peut-il détenir une LLC américaine ?
Oui. L'IRS indique que la plupart des États ne restreignent pas la détention : les associés peuvent être des personnes physiques et des sociétés étrangères.
Une LLC à associé unique est-elle une corporation ?
Pas par défaut. Pour l'impôt sur le revenu, c'est une disregarded entity. Mais si son associé est étranger, elle est traitée comme une société de capitaux américaine pour les règles du Form 5472, d'où le Form 1120 pro forma joint au Form 5472.
Une LLC paie-t-elle l'impôt américain si l'associé vit à l'étranger ?
Une LLC transparente ne paie pas elle-même l'impôt fédéral sur le revenu. Que son associé étranger doive l'impôt américain dépend du type et de la source du revenu, en particulier de son lien avec une activité aux États-Unis. Le Form 5472 est dû pour toute année avec une opération à déclarer, quel que soit le revenu.
Quelle différence entre une LLC et une Inc. ?
Ce sont deux sociétés de droit d'un État, à responsabilité limitée. Une Inc. est imposée comme une société de capitaux (pour un associé étranger, une C corporation qui dépose le Form 1120) ; une LLC est imposée selon son nombre d'associés et l'option qu'elle a exercée.
Une LLC doit-elle avoir un operating agreement ?
La loi de l'État s'applique en son absence, mais les banques et les prestataires de paiement en demandent souvent un, et il fixe la prise de décision et le partage des bénéfices. Le forfait de création de Melya comprend un modèle.
Sources
- IRS, Limited Liability Company (LLC) : définition, associés, régimes, Form 8832, règle des 75 jours.
- IRS, Single member limited liability companies : disregarded entity, cotisations sociales et accises.
- Treas. Reg. § 1.6038A-1 (eCFR) : entité transparente détenue par un étranger traitée comme une société américaine pour la section 6038A.
- IRS, Instructions du Form 5472.
- Wyoming Limited Liability Company Act, W.S. 17-29-304 : responsabilité des associés et des gérants.
- Delaware Limited Liability Company Act, 6 Del. C. § 18-303 : responsabilité envers les tiers.
À lire aussi
LLC Wyoming, Delaware ou Nouveau-Mexique pour un non-résident : frais, entretien et ce qui ne change pas
Wyoming, Delaware ou Nouveau-Mexique pour un propriétaire non américain ? Frais officiels, coûts annuels de l'État et ce qui reste identique partout (EIN, Form 5472, 1120 pro forma).
Lire le guide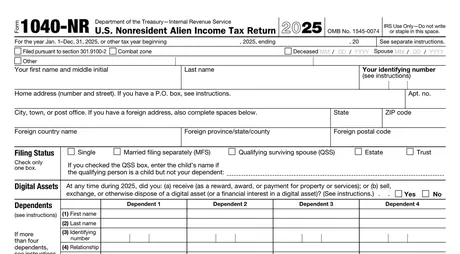
LLC américaine détenue depuis l'étranger : ce que vous devez déposer chaque année (vue d'ensemble 2026)
Vous détenez une LLC américaine depuis l'étranger. Les déclarations de l'année sur une page : Form 5472 et Form 1120 pro forma pour la LLC, Form 1040-NR pour vous dans certains cas, rapports d'État, formulaires W-8, et ce qui ne s'applique plus. Avec les échéances et les liens vers chaque guide.
Lire le guide
Qu'est-ce qu'un nonresident alien ? Définition fiscale américaine, les deux tests et vos déclarations
Ce qu'est un nonresident alien (non-résident) pour l'impôt américain, le test de la carte verte et le test de présence substantielle, l'exception de lien plus étroit, ce qui est imposé et ce que cela change pour le propriétaire étranger d'une LLC américaine.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.