Qu'est-ce qu'un nonresident alien ? Définition fiscale américaine, les deux tests et vos déclarations
Ce qu'est un nonresident alien (non-résident) pour l'impôt américain, le test de la carte verte et le test de présence substantielle, l'exception de lien plus étroit, ce qui est imposé et ce que cela change pour le propriétaire étranger d'une LLC américaine.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal11 min de lecture
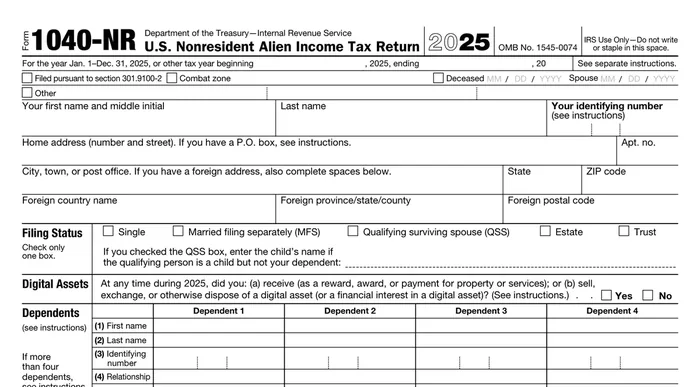
Un nonresident alien est une personne qui n'est pas citoyenne américaine et qui ne remplit aucun des deux tests de résidence du droit fiscal américain : le test de la carte verte et le test de présence substantielle. Ce statut décide de la façon dont les États-Unis vous imposent. Les résidents sont imposés sur leurs revenus mondiaux ; les non-résidents seulement sur leurs revenus de source américaine et sur les revenus liés à une activité aux États-Unis. Ce guide explique les deux tests, les exceptions et ce que ce statut signifie si vous détenez une LLC américaine depuis l'étranger. Les règles de résidence viennent de la Publication 519 de l'IRS, US Tax Guide for Aliens (édition 2025) ; les règles des formulaires viennent des instructions de l'IRS de chaque formulaire, citées dans les sources.
En bref :
- Définition : la Publication 519 indique : « If you are an alien (not a U.S. citizen), you are considered a nonresident alien unless you meet one of the two tests […] ».
- Test de la carte verte : vous êtes résident si vous avez été résident permanent légal à un moment quelconque de l'année.
- Test de présence substantielle : au moins 31 jours aux États-Unis dans l'année, et 183 jours sur trois ans en comptant tous les jours de l'année, 1/3 de ceux de l'année précédente et 1/6 de ceux de l'année d'avant.
- Ce qui est imposé : les revenus liés à une activité commerciale aux États-Unis, au barème progressif normal ; les autres revenus de source américaine, à un taux fixe de 30 % ou au taux réduit d'une convention.
- Formulaires : la déclaration personnelle est le Form 1040-NR quand elle est due ; à un payeur, vous remettez un Form W-8BEN, pas un W-9.
Nonresident alien : la définition en une phrase
En droit fiscal américain, « alien » désigne simplement une personne qui n'est pas citoyenne américaine. Un alien est soit resident alien, soit nonresident alien. Vous êtes resident alien pour une année civile si vous remplissez le test de la carte verte ou le test de présence substantielle pour cette année. Si vous ne remplissez ni l'un ni l'autre, vous êtes nonresident alien. Votre type de visa, votre nationalité et l'État où votre société a été créée ne tranchent pas la question à eux seuls.
Détenir une société américaine ne fait pas de vous un résident américain. Un propriétaire français ou suisse d'une LLC du Wyoming qui vit et travaille chez lui reste nonresident alien, tant que ses jours passés aux États-Unis restent sous le seuil du test de présence substantielle.
Le test de la carte verte
Vous êtes résident fiscal si vous êtes résident permanent légal des États-Unis à un moment quelconque de l'année civile. Vous avez en général ce statut si les services d'immigration américains (USCIS) vous ont délivré un Form I-551, la carte verte. Le statut se poursuit jusqu'à ce qu'il vous soit retiré ou qu'il soit constaté qu'il a été abandonné.
Le test de présence substantielle
Vous remplissez le test de présence substantielle pour une année si vous avez été physiquement présent aux États-Unis pendant au moins :
- 31 jours dans l'année en cours, et
- 183 jours sur la période de trois ans formée de l'année en cours et des deux précédentes, en comptant tous les jours de l'année en cours, 1/3 des jours de l'année précédente et 1/6 des jours de l'année d'avant.
| Jours aux États-Unis | Année en cours | Année précédente | Année d'avant | Total pondéré | Résident ? |
|---|---|---|---|---|---|
| 120 chaque année (exemple de l'IRS) | 120 | 40 (1/3 de 120) | 20 (1/6 de 120) | 180 | Non |
| 100 chaque année | 100 | 33,3 | 16,7 | 150 | Non |
| 150, 120, 120 | 150 | 40 | 20 | 210 | Oui, sauf exception |
Toute partie de journée passée aux États-Unis compte comme un jour, avec des exceptions. Les États-Unis désignent ici les 50 États, le district de Columbia et les eaux territoriales américaines, pas les territoires américains ni l'espace aérien. Notre calculateur de présence substantielle, gratuit, applique la formule à vos propres jours.
Les jours qui ne comptent pas
La Publication 519 énumère les jours à exclure du calcul :
- les jours où vous allez régulièrement travailler aux États-Unis depuis un domicile au Canada ou au Mexique ;
- les jours de transit, quand vous êtes aux États-Unis moins de 24 heures entre deux lieux situés hors des États-Unis (une réunion d'affaires à l'aéroport fait perdre l'exception) ;
- les jours comme membre d'équipage régulier d'un navire étranger ;
- les jours où vous n'avez pas pu partir à cause d'un problème médical survenu pendant votre séjour ;
- les jours sous visa OTAN comme membre d'une force ou d'une composante civile ;
- les jours où vous êtes un exempt individual.
« Exempt individual » ne veut pas dire exonéré d'impôt. Cela veut dire que vos jours ne comptent pas. Les quatre catégories sont : les personnes liées à un gouvernement étranger sous visa « A » ou « G » (sauf A-3 et G-5), les enseignants et stagiaires sous visa « J » ou « Q », les étudiants sous visa « F », « J », « M » ou « Q », et les sportifs professionnels venus participer à un événement sportif caritatif. Les enseignants, stagiaires et étudiants ont des limites dans le temps ; par exemple, un étudiant exempté au cours de plus de 5 années civiles (même partiellement) recommence en général à compter ses jours. Les enseignants, stagiaires, étudiants et sportifs professionnels qui excluent des jours, ainsi que les personnes qui en excluent pour raison médicale, déposent un Form 8843 auprès de l'IRS.
L'exception de lien plus étroit (Form 8840)
Même si vous remplissez le test de présence substantielle, vous pouvez être traité comme nonresident alien si :
- vous avez été présent aux États-Unis moins de 183 jours dans l'année,
- vous avez gardé un domicile fiscal (tax home) dans un pays étranger pendant l'année, et
- vous aviez un lien plus étroit avec ce pays qu'avec les États-Unis.
Le tax home est la zone de votre lieu principal d'activité ou de travail ou, à défaut, l'endroit où vous vivez habituellement. L'exception est fermée si vous avez demandé, ou fait d'autres démarches dans l'année, pour devenir résident permanent, ou si une demande de changement de statut était en cours. Vous la demandez avec le Form 8840, joint à votre déclaration ou, si vous n'avez pas de déclaration à déposer, envoyé seul à l'IRS au plus tard à la date limite de dépôt du Form 1040-NR.
Une convention fiscale peut aussi régler une double résidence par sa règle de départage. Son application dépend de la convention de votre pays et de votre situation ; Melya ne donne pas de conseil sur les règles fiscales de votre pays de résidence.
L'année à double statut
L'année de votre arrivée ou de votre départ, vous pouvez être résident une partie de l'année et non-résident le reste. La Publication 519 parle d'année à double statut (dual-status tax year). Chaque partie suit ses propres règles, et la déclaration comporte une annexe pour l'autre partie. Si vous êtes dans ce cas, lisez le chapitre 6 de la Publication 519 avant de déclarer.
Sur quoi un nonresident alien est imposé
La Publication 519 répartit les revenus américains imposables d'un nonresident alien en deux catégories :
- Les revenus effectivement liés à une activité commerciale aux États-Unis. Après les déductions admises, ils sont imposés au même barème progressif que les citoyens et résidents.
- Les autres revenus de source américaine, comme les dividendes américains. Ils sont imposés à « a flat 30% (or lower treaty) rate », en général retenus par le payeur.
Les revenus de source étrangère ne sont en général pas imposés par les États-Unis pour un non-résident. Les plus-values non liées à une activité américaine sont exonérées si vous avez passé moins de 183 jours aux États-Unis dans l'année, avec les exceptions listées dans la Publication 519.
Quelle déclaration : le Form 1040-NR
Un nonresident alien dépose le Form 1040-NR, pas le Form 1040, quand une déclaration est due. Vous devez en général déclarer si vous avez exercé une activité commerciale aux États-Unis pendant l'année, ou si l'impôt dû sur d'autres revenus de source américaine n'a pas été entièrement retenu. Vous pouvez aussi déclarer pour récupérer un impôt retenu en trop. Si vous n'avez reçu aucun salaire soumis à retenue américaine, l'échéance est le 15 juin pour une année civile. Notre guide Form 1040-NR pour le propriétaire étranger d'une LLC explique qui est dans quel cas.
La Publication 519 ajoute une règle importante pour les chefs d'entreprise : pour bénéficier de ses déductions, un non-résident doit déposer une déclaration dans les délais, et une déclaration est en général considérée comme déposée à temps si elle l'est dans les 16 mois qui suivent son échéance. Si vous n'êtes pas sûr que votre activité soit une activité commerciale américaine, la Publication 519 permet une déclaration conservatoire (protective return) pour préserver vos déductions.
Quel formulaire remettre à un payeur : W-8BEN, pas W-9
Les banques, les plateformes et les clients américains envoient souvent un Form W-9 par défaut. Le W-9 est réservé aux personnes américaines, et le signer revient à certifier, sous peine de parjure, que vous en êtes une. Un nonresident alien personne physique remet un Form W-8BEN à la place. Il n'est pas envoyé à l'IRS ; vous le remettez au payeur qui le demande. Notre guide du W-8BEN le détaille ligne par ligne.
Ce que cela change si vous détenez une LLC américaine depuis l'étranger
Une LLC à associé unique détenue par une personne est, par défaut, ignorée pour l'impôt américain sur le revenu : ses revenus sont ceux du propriétaire. Pour un propriétaire non-résident, trois conséquences en découlent.
- Les formulaires des payeurs. Le Form W-9 indique que si le propriétaire d'une entité ignorée est une personne étrangère, « the owner must complete an appropriate Form W-8 instead of a Form W-9. This is the case even if the foreign person has a U.S. TIN. » Le nom du propriétaire va en ligne 1 du W-8BEN ; le nom de la LLC peut figurer en ligne 7, le numéro de référence.
- La déclaration personnelle. Si vous gérez la LLC entièrement depuis l'étranger, sans bureau, salarié ni agent dépendant aux États-Unis, il est possible que vous n'exerciez pas d'activité commerciale américaine et que vous n'ayez aucun Form 1040-NR à déposer ; cela dépend des faits et des circonstances.
- La déclaration de la LLC. Une LLC à associé unique détenue par un étranger qui a eu dans l'année une transaction à déclarer avec son propriétaire étranger ou une autre partie liée, comme de l'argent apporté ou retiré, dépose un Form 5472 avec un Form 1120 pro forma. Il ne peut pas être déposé en ligne : il part à l'IRS par fax ou par courrier. La pénalité pour défaut de dépôt peut être de 25 000 $ par partie liée et par année, majorée si le défaut persiste après une notification de l'IRS. Voir ce qu'une LLC américaine détenue depuis l'étranger déclare chaque année.
Melya prépare les déclarations américaines des propriétaires étrangers de LLC américaines et signe en tant que préparatrice rémunérée. Melya ne représente pas ses clients devant l'IRS. L'analyse Form 1040-NR (95 $) vous dit par écrit si vous devez une déclaration personnelle américaine ; la préparation commence à 350 $ si c'est le cas.
Questions fréquentes
Créer une LLC américaine fait-il de moi un résident fiscal américain ?
Non. La résidence d'une personne dépend du test de la carte verte et du test de présence substantielle. Détenir une société, un compte bancaire américain ou un EIN n'entre pas en compte.
Quelle différence entre resident alien et nonresident alien ?
Un resident alien remplit le test de la carte verte ou le test de présence substantielle et il est imposé comme un citoyen américain, sur ses revenus mondiaux. Un nonresident alien ne remplit aucun des deux et n'est imposé que sur ses revenus de source américaine et ceux liés à une activité américaine.
Combien de jours puis-je passer aux États-Unis en restant non-résident ?
Il n'y a pas de chiffre unique. Sous 31 jours dans l'année, vous ne pouvez pas remplir le test pour cette année. Au-delà, le total pondéré sur trois ans doit rester sous 183 jours. Avec environ 120 jours chaque année, l'exemple de l'IRS donne 180, juste sous la limite.
Ai-je besoin d'un ITIN comme nonresident alien ?
Seulement si vous avez besoin d'un numéro fiscal américain et ne pouvez pas obtenir de numéro de sécurité sociale, par exemple pour déposer un Form 1040-NR ou, dans certains cas, pour demander un taux de convention. Voir obtenir un ITIN depuis l'étranger.
Un nonresident alien peut-il déposer un Form 1040 ?
Pas en tant que non-résident. Le Form 1040 est celui des citoyens et des résidents. La Publication 519 décrit des options qui permettent à certains non-résidents mariés d'être traités comme résidents ; elles ont des conséquences sur les revenus mondiaux et s'examinent au cas par cas.
Sources
- IRS, Publication 519 (2025), US Tax Guide for Aliens : définition, test de la carte verte, test de présence substantielle, exempt individuals, lien plus étroit, double statut, imposition des non-résidents, règle des 16 mois.
- IRS, Instructions du Form 1040-NR : qui doit déclarer et échéances.
- IRS, About Form 8840, Closer Connection Exception Statement for Aliens.
- IRS, About Form 8843, Statement for Exempt Individuals.
- IRS, Form W-9 (Rev. March 2024) : propriétaire étranger d'une entité ignorée.
- IRS, Instructions du Form W-8BEN.
- IRS, Instructions du Form 5472 : entités ignorées américaines détenues par des étrangers.
À lire aussi
Form 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
Associé non résident d'une LLC américaine, devez-vous déposer le Form 1040-NR ? Comment l'ECI, l'activité exercée aux États-Unis et les conventions fiscales déterminent votre obligation, ligne par ligne.
Lire le guide
Formulaire W-8BEN en français : instructions ligne par ligne (guide 2026 pour les résidents français)
Le W-8BEN prouve à un payeur américain que vous n'êtes pas une « US person » et vous permet d'appliquer la convention fiscale France–États-Unis. Qui doit le remplir, chaque ligne expliquée avec un exemple, les taux de retenue, sa durée de validité, et quand utiliser plutôt le W-8BEN-E, le W-8ECI ou le W-9.
Lire le guide
LLC américaine détenue depuis l'étranger : ce que vous devez déposer chaque année (vue d'ensemble 2026)
Vous détenez une LLC américaine depuis l'étranger. Les déclarations de l'année sur une page : Form 5472 et Form 1120 pro forma pour la LLC, Form 1040-NR pour vous dans certains cas, rapports d'État, formulaires W-8, et ce qui ne s'applique plus. Avec les échéances et les liens vers chaque guide.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.