Formulaire W-8BEN : comment le remplir ligne par ligne (guide 2026 pour les résidents français)
Le W-8BEN prouve à un payeur américain que vous n'êtes pas une « US person » et vous permet d'appliquer la convention fiscale France–États-Unis. Qui doit le remplir, chaque ligne expliquée avec un exemple, les taux de retenue, sa durée de validité, et quand utiliser plutôt le W-8BEN-E, le W-8ECI ou le W-9.
 Amel Ouchene, préparatrice fiscale américaine (titulaire d’un PTIN de l’IRS). 24 octobre 2026, 13 min de lecture
Le formulaire W-8BEN est une attestation en une page. Une personne physique qui n'est pas américaine la remet à un payeur américain : un client, une plateforme d'autoédition, un courtier, un réseau publicitaire. Elle sert à deux choses : prouver que vous n'êtes pas une « US person », et demander le taux réduit prévu par la convention fiscale entre votre pays et les États-Unis. Sans elle, le payeur peut retenir 30 % sur certains revenus.
Sauf mention d'une autre source, les règles ci-dessous viennent des instructions du Form W-8BEN (révision d'octobre 2021, la version en vigueur).
En bref :
- Le W-8BEN se remet au payeur, jamais à l'IRS. Le formulaire le dit en toutes lettres : « Do not send to the IRS ».
- Il est réservé aux personnes physiques non américaines. Une société (SASU, SARL…) remplit le W-8BEN-E. Une personne américaine, même vivant en France, remplit le W-9.
- Un résident français n'a pas besoin d'ITIN : indiquez votre numéro fiscal français en ligne 6a. Les instructions permettent d'utiliser ce numéro, plutôt qu'un numéro américain, pour demander les avantages de la convention.
- Avec la convention France–États-Unis, la retenue est de 0 % sur les redevances (droits d'auteur, logiciels…) et sur les intérêts, et de 15 % sur les dividendes d'actions américaines, au lieu de 30 %.
- Le formulaire reste valable jusqu'au 31 décembre de la troisième année qui suit la signature : signé en 2026, il vaut jusqu'au 31 décembre 2029, sauf changement de situation.
À quoi sert le W-8BEN
Les États-Unis taxent à 30 % certains revenus de source américaine versés à des étrangers : intérêts, dividendes, loyers, redevances et autres revenus « fixes ou périodiques ». Cet impôt est prélevé à la source par celui qui paie. Les instructions précisent que si vous ne fournissez pas le formulaire, le payeur « may have to withhold at the 30% rate » (peut devoir retenir 30 %).
Le W-8BEN permet au payeur de savoir à qui il verse l'argent :
- vous n'êtes pas une US person, donc pas de formulaire 1099 ni de « backup withholding » (retenue de sécurité américaine) ;
- vous êtes résident d'un pays qui a une convention fiscale avec les États-Unis, donc le taux réduit de cette convention s'applique.
Le payeur vous le demande en général avant le premier paiement. Les instructions demandent de le lui remettre « before the payment is made to you ».
Qui doit remplir un W-8BEN
Vous remplissez un W-8BEN si vous êtes une personne physique non américaine et qu'un payeur ou une institution financière américaine vous le demande. Les cas les plus courants pour un résident français :
| Votre situation | Formulaire |
|---|---|
| Auteur, musicien, développeur qui touche des redevances d'une plateforme américaine | W-8BEN |
| Investisseur particulier qui détient des actions américaines chez un courtier américain | W-8BEN |
| Freelance payé par un client américain pour un travail fait depuis la France | W-8BEN, si le client le demande |
| Associé unique étranger d'une LLC américaine non imposée comme une société | W-8BEN à votre nom (voir plus bas) |
| Votre société française (SASU, SARL, EURL à l'IS…) facture le client | W-8BEN-E |
| Citoyen américain ou titulaire d'une green card, même vivant en France | W-9 |
| Revenu lié à une activité exercée aux États-Unis | W-8ECI |
| Rémunération pour un travail effectué physiquement aux États-Unis | Form 8233 ou W-4 |
Le formulaire lui-même liste ces exclusions en tête de page (« Do NOT use this form if »).
Le cas du freelance. Pour l'IRS, la source d'une rémunération de services dépend du lieu où le travail est fait : « The place where the services are performed determines the source of the income, regardless of where the contract was made, the place of payment, or the residence of the payer » (Publication 515). Un travail fait entièrement depuis la France n'est donc pas un revenu de source américaine, et la retenue de 30 % ne s'applique pas. Le client peut tout de même vous demander un W-8BEN pour documenter votre statut d'étranger.
Si vous avez une LLC américaine. Les instructions précisent : « If you are the single owner of a disregarded entity, you are considered the beneficial owner of income received by the disregarded entity ». Le W-8BEN se remplit alors à votre nom, pas à celui de la LLC. Notre outil W-8BEN ou W-9 ? vous indique le bon formulaire selon la structure de votre LLC.
Le W-8BEN ligne par ligne
Exemple fictif : Camille Laurent, autrice autoéditée qui vit à Lyon, touche des redevances d'une plateforme américaine sur les ventes de ses livres numériques aux États-Unis.
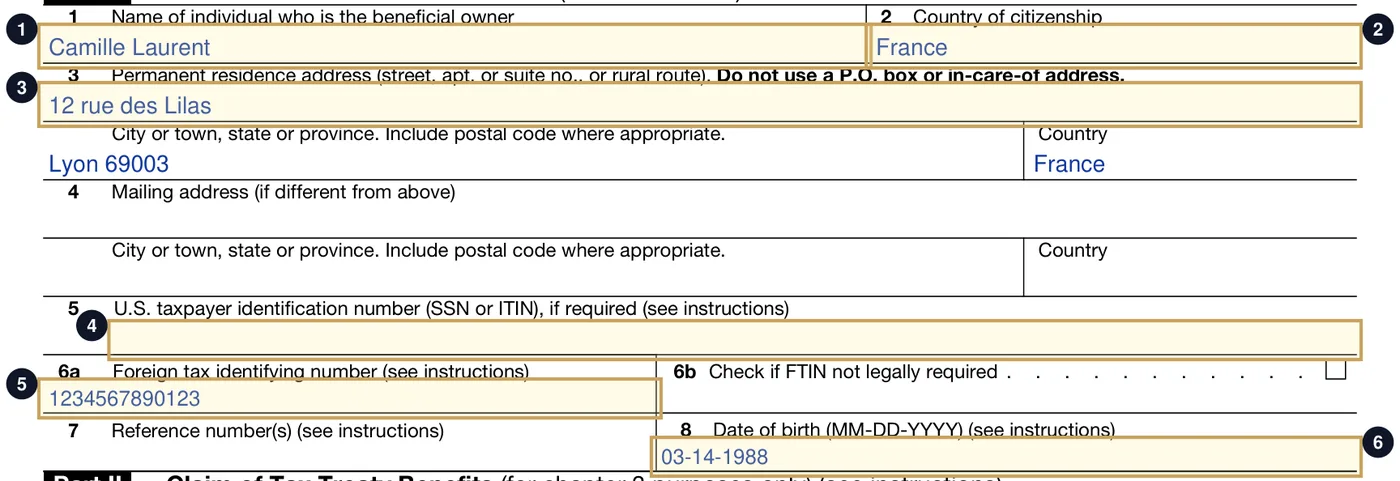
- 1Ligne 1 : votre nom, tel qu'il figure sur vos papiers
- 2Ligne 2 : votre pays de nationalité
- 3Ligne 3 : votre adresse de résidence fiscale, pas de boîte postale
- 4Ligne 5 : vide si vous n'avez ni SSN ni ITIN
- 5Ligne 6a : votre numéro fiscal français
- 6Ligne 8 : votre date de naissance, au format américain MM-JJ-AAAA
Part I : identification
| Ligne | Ce qu'elle demande | Ce qu'il faut écrire | Exemple de Camille |
|---|---|---|---|
| 1 | Name of individual | Votre nom, tel qu'il figure sur vos papiers d'identité | Camille Laurent |
| 2 | Country of citizenship | Votre nationalité. Si vous en avez deux, le pays dont vous êtes à la fois citoyen et résident | France |
| 3 | Permanent residence address | L'adresse du pays où vous êtes résident fiscal. Ni boîte postale, ni adresse de banque, ni adresse « c/o » | 12 rue des Lilas, Lyon 69003, France |
| 4 | Mailing address | Seulement si elle diffère de la ligne 3 | Vide |
| 5 | U.S. taxpayer identification number | Votre SSN ou ITIN, si vous en avez un. Sinon, laissez vide | Vide |
| 6a | Foreign tax identifying number | Votre numéro fiscal français | 1234567890123 |
| 6b | Check if FTIN not legally required | Ne cochez pas : la France délivre un numéro fiscal à ses contribuables | Non cochée |
| 7 | Reference number(s) | Facultatif : un numéro de compte, ou le nom de votre LLC (voir plus bas) | Vide |
| 8 | Date of birth | Au format MM-JJ-AAAA | 03-14-1988 |
Ligne 6a, le numéro fiscal. Les instructions rendent ce numéro obligatoire quand vous détenez un compte auprès d'une institution financière américaine (un courtier, par exemple) et percevez des revenus déclarés sur un formulaire 1042-S. Elles permettent aussi de l'indiquer « for purposes of claiming treaty benefits (rather than providing a U.S. TIN on line 5, if required) » : pour demander les avantages de la convention, à la place d'un numéro américain. C'est ce qui évite à un résident français de demander un ITIN.
Ligne 8, la date de naissance. Les instructions la demandent quand vous remplissez le formulaire pour un compte détenu auprès d'une institution financière américaine. Attention au format américain : le mois d'abord. Le 14 mars 1988 s'écrit 03-14-1988.
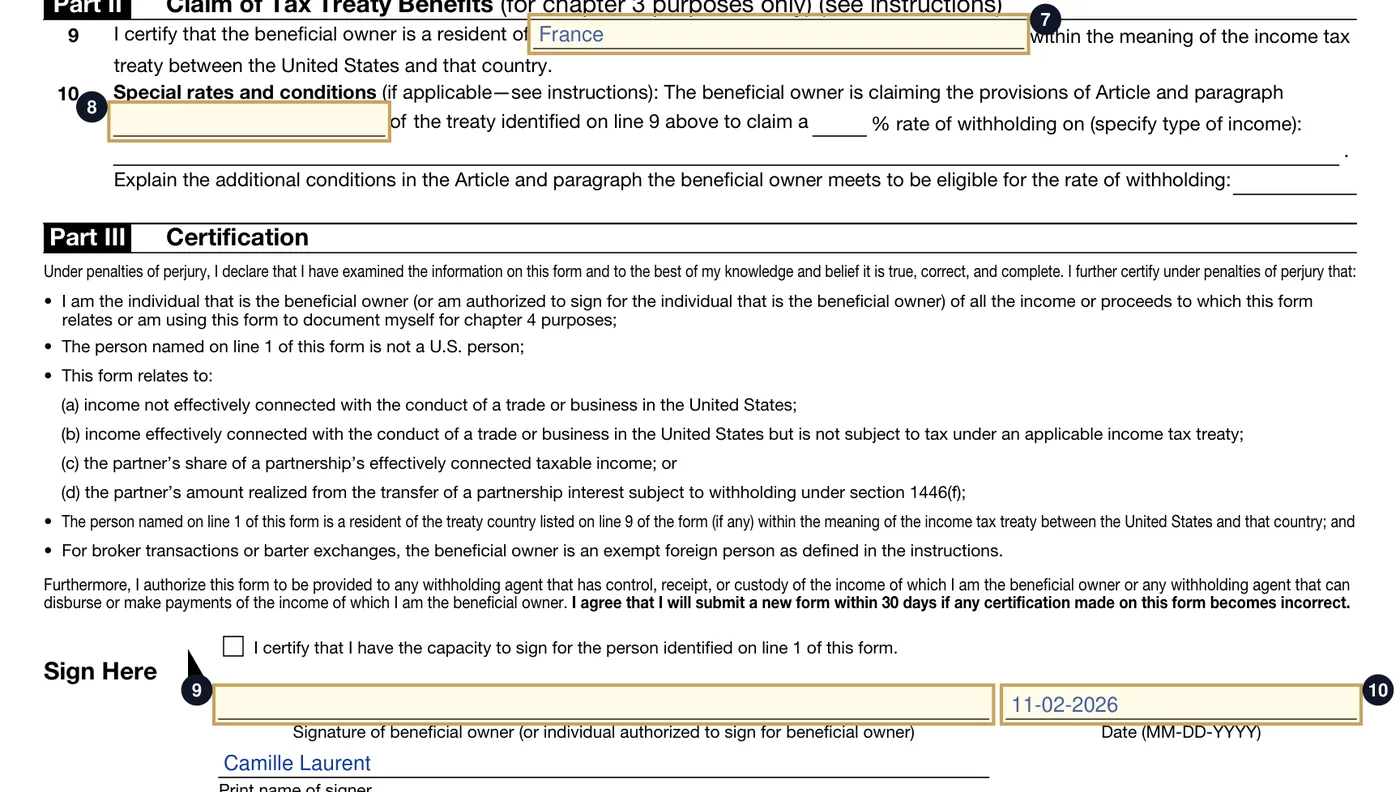
- 7Ligne 9 : France, votre pays de résidence au sens de la convention
- 8Ligne 10 : en général vide pour un résident français (voir ci-dessous)
- 9Signature manuscrite, ou électronique si le payeur l'accepte
- 10Date au format MM-JJ-AAAA
Part II : la convention fiscale
- Ligne 9 : écrivez France si vous êtes résident fiscal de France au sens de la convention. Vous certifiez ainsi votre résidence fiscale, pas votre nationalité.
- Ligne 10 : les instructions la réservent aux avantages qui exigent des conditions supplémentaires, non couvertes par la ligne 9 et la Part III. Elle n'est « generally not applicable » (en général pas applicable) aux intérêts et aux dividendes. Pour les redevances, elle doit être remplie quand la convention prévoit des taux différents selon le type de redevance. La convention France–États-Unis prévoit 0 % pour tous les types listés dans le tableau de l'IRS, donc la ligne 10 reste en général vide. Si un payeur vous demande quand même l'article, c'est l'article 12 (redevances), au taux de 0 %.
Part III : la signature
- Signez et datez (format MM-JJ-AAAA), puis écrivez votre nom en capitales sur la ligne « Print name of signer ».
- La case « I certify that I have the capacity to sign » ne concerne que celui qui signe pour quelqu'un d'autre, avec une procuration.
- Signature électronique : un payeur peut l'accepter, mais les instructions précisent que « simply typing your name into the signature line is not an electronic signature » : taper votre nom ne suffit pas. Les plateformes qui vous font remplir le formulaire en ligne gèrent elles-mêmes cette étape.
En signant, vous certifiez sous peine de parjure que les informations sont exactes, et vous vous engagez à fournir un nouveau formulaire dans les 30 jours si l'une d'elles devient fausse.
Les taux de retenue avec la convention France–États-Unis
Le tableau 1 des conventions fiscales de l'IRS donne, pour un résident de France :
| Revenu de source américaine | Sans W-8BEN valable | Avec W-8BEN (convention) | Article de la convention |
|---|---|---|---|
| Redevances : droits d'auteur, brevets, savoir-faire, films et télévision | 30 % | 0 % | 12 |
| Intérêts (cas général) | 30 % | 0 % | 11 |
| Dividendes d'actions américaines | 30 % | 15 % | 10 |
| Services rendus depuis la France | Pas de retenue (revenu de source étrangère) | Pas de retenue | — |
Le taux de 5 % sur les dividendes de la convention vise une société qui détient au moins 10 % de la société américaine, pas un particulier. Le tableau rappelle aussi qu'il ne remplace pas la lecture de la convention : il ne liste pas toutes les conditions de chaque taux.
Côté français. Une retenue à 0 % aux États-Unis ne veut pas dire que le revenu échappe à l'impôt : en tant que résident de France, vous le déclarez en France. Voyez avec votre conseil comment le déclarer.
Combien de temps le W-8BEN est-il valable ?
Les instructions : le formulaire reste valable de sa signature jusqu'au « last day of the third succeeding calendar year ». Leur exemple : signé le 30 septembre 2015, il vaut jusqu'au 31 décembre 2018.
| Signé en | Valable jusqu'au |
|---|---|
| 2026 | 31 décembre 2029 |
| 2027 | 31 décembre 2030 |
Changement de situation. Si une information devient fausse, vous devez prévenir le payeur dans les 30 jours et remplir un nouveau formulaire. Pour un résident français :
- un déménagement aux États-Unis, ou dans un autre pays alors que vous demandiez la convention France–États-Unis, est un changement de situation ;
- un déménagement à l'intérieur de la France ne l'est généralement pas ;
- si vous devenez citoyen américain ou résident fiscal américain, le W-8BEN n'est plus valable : vous passez au W-9.
Le W-8BEN-E : pour une société, pas pour vous
Le W-8BEN-E est la version « entités » du formulaire. Si c'est votre société française (SASU, SARL…) qui facture le client ou la plateforme américaine, c'est elle qui remplit un W-8BEN-E, à son nom et avec son propre numéro.
Il fait 8 pages, mais une société commerciale ordinaire n'en remplit qu'une partie :
- Part I : nom de la société, pays (France), ligne 4 « Corporation » pour une SAS ou une SARL soumise à l'IS, ligne 5 son statut FATCA, adresse du siège, et ligne 9b son numéro SIREN (le numéro fiscal des entreprises françaises) ;
- Ligne 5, statut FATCA : une société qui n'est pas un établissement financier et dont moins de 50 % des revenus et des actifs sont « passifs » (dividendes, intérêts, loyers, redevances…) coche en général « Active NFFE », puis certifie ces conditions en Part XXV ;
- Part III : la France en ligne 14a, et la case 14b, qui certifie que la société respecte la clause de limitation des avantages de la convention ;
- Part XXX : signature d'un dirigeant.
Les autres statuts et parties visent les banques, les fonds et les structures d'investissement. Si votre société détient surtout des placements, son statut n'est pas « Active NFFE » : faites-le vérifier.
Les erreurs fréquentes
- Remplir le W-8BEN au nom d'une société. Le W-8BEN est réservé aux personnes physiques. Une SASU ou une SARL remplit le W-8BEN-E.
- Mettre le nom de votre LLC américaine en ligne 1. Pour une LLC à associé unique, c'est votre nom qui va en ligne 1. Le nom de la LLC peut figurer en ligne 7.
- Indiquer une adresse aux États-Unis ou une boîte postale en ligne 3. La ligne 3 attend votre adresse de résidence fiscale, hors des États-Unis.
- Écrire la date au format français. 03-14-1988, pas 14/03/1988.
- Laisser la ligne 6a vide. Sans numéro fiscal (ni ITIN), un payeur peut refuser le taux de la convention.
- Envoyer le formulaire à l'IRS. Il se remet au payeur, qui le conserve.
- Oublier de le renouveler. Un W-8BEN expiré peut entraîner une retenue de 30 %.
Votre check-list
- Je suis une personne physique, ni citoyenne ni résidente fiscale des États-Unis.
- Ligne 3 : mon adresse de résidence fiscale, sans boîte postale.
- Ligne 6a : mon numéro fiscal français.
- Ligne 8 et date de signature au format MM-JJ-AAAA.
- Ligne 9 : France.
- Formulaire signé, remis au payeur, pas à l'IRS.
- Rappel noté pour le renouveler avant le 31 décembre de la troisième année.
Ressources officielles
- IRS, Form W-8BEN (PDF)
- IRS, instructions du Form W-8BEN
- IRS, instructions du Form W-8BEN-E
- IRS, tableau 1 des taux de retenue par convention (PDF)
- IRS, Publication 515, Withholding of Tax on Nonresident Aliens and Foreign Entities
- OCDE, numéros d'identification fiscale de la France (PDF)
Questions fréquentes
Faut-il envoyer le W-8BEN à l'IRS ?
Non. Le formulaire porte la mention « Give this form to the withholding agent or payer. Do not send to the IRS. » Vous le remettez au client, à la plateforme ou au courtier qui vous le demande. Il le conserve dans ses dossiers.
Ai-je besoin d'un ITIN pour remplir le W-8BEN ?
En général non, si vous êtes résident fiscal de France. Les instructions vous permettent d'indiquer votre numéro fiscal français en ligne 6a pour demander les avantages de la convention, à la place d'un numéro américain en ligne 5. Laissez la ligne 5 vide si vous n'avez ni SSN ni ITIN.
Où trouver mon numéro fiscal français ?
C'est le « numéro fiscal de référence » (ou numéro SPI) : 13 chiffres, le premier étant 0, 1, 2 ou 3, à écrire sans espaces. Selon la fiche de la France publiée par l'OCDE, il figure en première page de votre déclaration de revenus pré-remplie (« N° Fiscal déclarant ») et de vos avis d'imposition (« Numéro fiscal »). Il n'apparaît ni sur la carte d'identité ni sur le passeport.
Quel article de la convention indiquer pour des droits d'auteur ?
L'article 12 (redevances), au taux de 0 %, selon le tableau 1 de l'IRS. La ligne 10 n'est en principe pas nécessaire pour un résident français, car la convention prévoit le même taux pour tous les types de redevances. Si la plateforme vous pose la question dans son questionnaire en ligne, c'est cette réponse.
Je suis freelance et je travaille depuis la France pour un client américain. Va-t-il retenir 30 % ?
Normalement non. Une rémunération de services a sa source là où le travail est fait. Un travail fait depuis la France est un revenu de source étrangère pour l'IRS, qui n'entre pas dans la retenue de 30 %. Le W-8BEN que le client vous demande sert à prouver que vous n'êtes pas américain.
J'ai une LLC américaine. Qui remplit le W-8BEN ?
Si votre LLC n'a qu'un associé (vous) et n'a pas choisi d'être imposée comme une société, c'est vous qui remplissez le W-8BEN, à votre nom. Les instructions considèrent l'associé unique comme le « beneficial owner » des revenus de la LLC. Si l'activité de la LLC est exercée aux États-Unis, c'est le W-8ECI. Notre outil W-8BEN ou W-9 vous donne la réponse en quatre questions, et la fiche W-8BEN du glossaire détaille les cas.
À lire aussi
Lettre de remise de pénalité Form 5472 : rédiger la déclaration de reasonable cause (avec modèle)
La pénalité de 25 000 $ du Form 5472 peut être annulée si vous démontrez une « reasonable cause » et votre bonne foi. Ce qu'exige vraiment la réglementation, la règle favorable aux petites LLC détenues depuis l'étranger, un modèle à compléter, où l'envoyer, l'exception First Time Abate et que faire en cas de refus.
Lire le guide
BOI en 2026 : votre LLC américaine doit-elle encore déclarer ? La règle finale de FinCEN
La règle finale de FinCEN du 14 août 2026 confirme que les LLC créées aux États-Unis ne déposent plus de déclaration BOI, même si leur associé vit à l'étranger. Qui déclare encore, ce qui a changé, et comment repérer les arnaques.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.