Formulaires W-8 : lequel vous faut-il ? W-8BEN, W-8BEN-E, W-8ECI, W-8EXP, W-8IMY
Ce qu'est un formulaire W-8, les cinq formulaires de la famille et qui signe chacun, combien de temps un W-8 reste valable, ce que remet le propriétaire d'une LLC américaine, et ce qui se passe quand un payeur américain paie un prestataire étranger sans W-8BEN.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal9 min de lecture
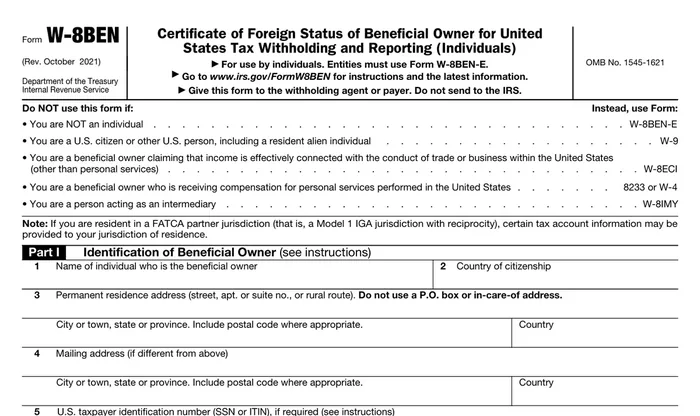
Un formulaire W-8 indique à un payeur américain que la personne qu'il paie n'est pas une personne américaine au sens fiscal. Il n'existe pas un « Form W-8 » unique : l'IRS publie cinq certificats de statut d'étranger (un sixième formulaire, le W-8CE, est un avis réservé aux expatriés dits « covered expatriates »), chacun pour un type de bénéficiaire. Ce guide vous montre lequel il vous faut, combien de temps il dure, lequel signe le propriétaire étranger d'une LLC américaine, et ce qui se passe côté payeur quand un prestataire étranger est payé sans ce formulaire. Les règles viennent des instructions de l'IRS pour chaque formulaire et de la Publication 515 (2026).
En bref :
- W-8BEN : une personne physique étrangère. W-8BEN-E : une entité étrangère. W-8ECI : des revenus effectivement liés à une activité aux États-Unis. W-8EXP : États étrangers et certains organismes exonérés. W-8IMY : intermédiaires et entités transparentes.
- Pas pour l'IRS : vous remettez le formulaire au payeur ou à la banque qui le demande. Les instructions du W-8BEN disent : « Do not send Form W-8BEN to the IRS. »
- Validité : en général de la date de signature au dernier jour de la troisième année civile suivante, sauf si une information du formulaire devient inexacte.
- LLC américaine à associé unique étranger : c'est le propriétaire qui se documente, en général sur un W-8BEN en tant que personne physique. La LLC ne signe pas de W-9.
- Prestataire étranger sans W-8 : le payeur doit appliquer les règles de présomption de l'IRS, et il est personnellement redevable de tout impôt qu'il aurait dû retenir.
À quoi sert un formulaire W-8
Un payeur américain doit savoir qui il paie. Une personne américaine remet un Form W-9 avec un numéro fiscal. Une personne étrangère remet un Form W-8, qui établit son statut d'étranger et, le cas échéant, demande un taux de retenue réduit au titre d'une convention fiscale. La Publication 515 le dit clairement : « Foreign persons who provide a valid Form W-8 (or applicable documentary evidence when permitted in lieu of a Form W-8) are exempt from backup withholding and Form 1099 reporting. »
Le formulaire est conservé par le payeur. Vous ne le déposez pas auprès de l'IRS.
Les cinq formulaires W-8 comparés
| Formulaire | Qui le signe | Cas typique |
|---|---|---|
| W-8BEN | Une personne physique étrangère, bénéficiaire effective du revenu | Un freelance, un auteur payé en droits d'auteur (royalties), le propriétaire étranger d'une LLC américaine à associé unique |
| W-8BEN-E | Une entité étrangère, bénéficiaire effective | Une SAS française ou une GmbH suisse payée par un client américain |
| W-8ECI | Une personne étrangère dont les revenus de source américaine sont effectivement liés à une activité aux États-Unis | Un propriétaire étranger qui exerce une activité aux États-Unis et déclare ces revenus sur une déclaration américaine |
| W-8EXP | États étrangers, organisations internationales, banques centrales d'émission étrangères, certains organismes étrangers exonérés | Rare pour un chef d'entreprise |
| W-8IMY | Intermédiaires (mandataires, prête-noms, dépositaires) et entités transparentes comme les sociétés de personnes étrangères | Une société de personnes étrangère qui encaisse pour ses associés |
Les instructions du W-8BEN listent les cas où il n'est pas le bon formulaire : une entité étrangère utilise le W-8BEN-E ; un citoyen américain ou un resident alien utilise un W-9 ; un intermédiaire utilise le W-8IMY ; une personne physique non résidente qui demande une exonération de retenue sur la rémunération de services rendus aux États-Unis utilise le Form 8233 ou le Form W-4 ; et les revenus effectivement liés relèvent du W-8ECI, sauf s'ils vous sont attribués par l'intermédiaire d'une société de personnes (partnership).
Deux points sur le W-8ECI. Il ne sert pas à demander un taux de convention sur d'autres revenus : pour cela, les instructions renvoient au W-8BEN ou au W-8BEN-E. Et il exige un numéro fiscal américain : « You are required to provide a TIN for this form to be valid. »
Quel formulaire signe le propriétaire étranger d'une LLC américaine
Une LLC à associé unique est ignorée pour l'impôt américain sur le revenu, sauf si elle a choisi d'être imposée comme une société. Pour un W-8, cela veut dire que la LLC ne se documente pas elle-même : c'est son propriétaire qui le fait. Les instructions du W-8BEN-E indiquent qu'une entité ignorée n'utilise en général pas ce formulaire, sauf cas particuliers. Le Form W-9 est tout aussi clair sur l'autre volet : si le propriétaire d'une entité ignorée est une personne étrangère, « the owner must complete an appropriate Form W-8 instead of a Form W-9. This is the case even if the foreign person has a U.S. TIN. »
Une personne physique étrangère qui détient seule la LLC remet donc un W-8BEN à son propre nom. La ligne 1 porte le nom du propriétaire. Les instructions du W-8BEN permettent d'indiquer le nom et le numéro de compte de la LLC en ligne 7, le numéro de référence, pour que le payeur rattache le formulaire au compte. Si le propriétaire est une société, c'est elle qui remet un W-8BEN-E. Nos guides sur le W-8BEN-E pour le propriétaire d'une LLC américaine et le W-8BEN ligne par ligne détaillent chaque case, et ce qu'il faut envoyer quand la banque demande un W-9 traite la confusion habituelle.
Combien de temps un W-8 reste valable
Les instructions du W-8BEN indiquent qu'un formulaire reste en général en vigueur « for a period starting on the date the form is signed and ending on the last day of the third succeeding calendar year ». Leur exemple : un formulaire signé le 30 septembre 2015 reste valable jusqu'au 31 décembre 2018. Certains formulaires restent valables sans limite de durée selon la réglementation.
La période s'arrête plus tôt si une information du formulaire devient inexacte. Vous devez alors prévenir le payeur dans les 30 jours et remettre un nouveau formulaire. Passer à une adresse aux États-Unis est un changement de situation ; quitter le pays de la convention l'est aussi si vous avez demandé un taux de convention. Devenir citoyen américain ou resident alien vous fait passer au W-9.
Payer un prestataire étranger sans W-8BEN : ce que risque le payeur
Cette partie concerne le payeur, y compris une LLC américaine détenue depuis l'étranger qui paie des freelances à l'étranger.
Première question : le paiement est-il seulement soumis à une retenue américaine ? Selon la Publication 515, un paiement est soumis à la retenue du chapitre 3 s'il constitue un revenu FDAP de source américaine, ou si une retenue est expressément prévue. Pour les services personnels, « the place where the services are performed determines the source of the income, regardless of where the contract was made, the place of payment, or the residence of the payer. » Un prestataire qui travaille entièrement à l'étranger tire de ces services un revenu de source étrangère.
Deuxième question : le payeur peut-il prouver qui il a payé ? C'est le rôle du W-8BEN. La Publication 515 dit que si un payeur « cannot reliably associate a payment with valid documentation, you must apply certain presumption rules or you may be liable for tax, interest, and penalties. » Les règles de présomption déterminent si le bénéficiaire est traité comme une personne physique ou une entité (Regulations section 1.1441-1(b)(3)(ii)) et comme une personne américaine ou étrangère (section 1.1441-1(b)(3)(iii)).
Par défaut, il est présumé américain : il relève alors de la déclaration sur Form 1099, et un bénéficiaire américain qui n'a pas donné de numéro fiscal entraîne une retenue de sauvegarde (backup withholding) de 24 %. Une règle particulière vise les prestataires : un paiement pour des services est présumé fait à une personne étrangère si le bénéficiaire est une personne physique, si le payeur ne sait pas et n'a pas de raison de savoir qu'il est citoyen ou résident américain, ni que le revenu est (ou peut être) effectivement lié à une activité aux États-Unis, et si tous les services ont été rendus hors des États-Unis (section 1.1441-1(b)(3)(iii)(E)).
Un bénéficiaire présumé étranger ne peut pas bénéficier d'un taux réduit, car « you are not permitted to apply a reduced rate of chapter 3 withholding based on a payee's presumed status if documentation is required to establish a reduced rate of withholding. » La présomption dépend de ce que sait le payeur ; un W-8BEN signé la remplace par une preuve.
Troisième question : qui paie si l'impôt n'a pas été retenu ? La Publication 515 : « As a withholding agent, you are personally liable for any tax required to be withheld. This liability is independent of the tax liability of the foreign person to whom the payment is made. » L'impôt n'est perçu qu'une fois, mais les intérêts et pénalités peuvent rester à la charge du payeur.
Déclaration. Les paiements soumis à la déclaration du chapitre 3 vont sur le Form 1042-S, avec un Form 1042 annuel. La Publication 515 fixe au 15 mars 2027 l'échéance des Forms 1042-S de 2026. Qu'un paiement donné à un prestataire doive être déclaré dépend des faits ; notre guide du Form 1099-NEC traite le cas des bénéficiaires américains.
En pratique : avant le premier paiement, demandez à chaque prestataire étranger un W-8BEN signé (ou un W-8BEN-E pour une société), vérifiez le nom et le pays, et conservez-le avec les factures. Cela prend quelques minutes au prestataire et donne au payeur la documentation que les règles attendent.
Ce que fait Melya
Melya prépare les formulaires fiscaux américains des propriétaires étrangers de LLC américaines et signe en tant que préparatrice rémunérée ; Melya ne représente pas ses clients devant l'IRS et ne conseille pas sur les règles fiscales de votre pays de résidence. La préparation du W-8BEN ou du W-8BEN-E coûte 69 $. Le paramétrage fiscal des plateformes (79 $) met le bon W-8, le taux de convention et des noms concordants dans Stripe, Amazon, PayPal ou Upwork.
À lire aussi : W-8BEN et W-8BEN-E pour les résidents et sociétés suisses
Questions fréquentes
Qu'est-ce qu'un W-8, en une phrase ?
Une attestation qu'un bénéficiaire n'est pas une personne américaine, remise au payeur américain pour qu'il applique la bonne retenue et la bonne déclaration.
W-8BEN ou W-8BEN-E : lequel pour ma LLC américaine ?
Si vous êtes une personne physique et l'unique propriétaire de la LLC, et qu'elle n'a pas choisi d'être imposée comme une société, vous signez un W-8BEN à votre nom. Le W-8BEN-E est pour une entité étrangère, par exemple une société étrangère qui détient la LLC.
Faut-il envoyer le W-8 à l'IRS ?
Non. Vous le remettez au payeur, à la plateforme ou à la banque qui l'a demandé.
Quand faut-il un W-8ECI plutôt qu'un W-8BEN ?
Quand le revenu est effectivement lié à une activité aux États-Unis et que vous le déclarerez sur une déclaration américaine. Le formulaire exige un numéro fiscal américain pour être valable.
Quelle est la pénalité si l'on ne demande pas de W-8BEN à un prestataire étranger ?
Il n'y a pas d'amende fixe unique. Sans documentation, le payeur applique les règles de présomption ; si cela aboutit à un impôt qui aurait dû être retenu et ne l'a pas été, le payeur en est personnellement redevable, avec intérêts et pénalités. Pour un prestataire personne physique qui travaille entièrement à l'étranger, la réglementation présume un bénéficiaire étranger sauf si le payeur sait ou a des raisons de savoir le contraire, et la rémunération de ce travail est en général de source étrangère ; le W-8BEN transforme cette présomption en preuve.
Sources
- IRS, Instructions du Form W-8BEN (Rev. octobre 2021) : qui l'utilise, autres formulaires, expiration, changement de situation, ligne 7.
- IRS, Instructions du Form W-8BEN-E : entités et entités ignorées.
- IRS, Instructions du Form W-8ECI : qui doit le fournir, numéro fiscal américain obligatoire.
- IRS, Instructions du Form W-8EXP et Instructions du Form W-8IMY.
- 26 CFR 1.1441-1(b)(3) : règles de présomption, dont les paiements pour des services rendus hors des États-Unis.
- IRS, Publication 515 (2026), Withholding of Tax on Nonresident Aliens and Foreign Entities : responsabilité du payeur, règles de présomption, source des revenus de services, Form 1042-S.
- IRS, Form W-9 (Rev. mars 2024) : propriétaire étranger d'une entité ignorée.
À lire aussi
W-8BEN-E : instructions en français, qui doit le remplir (propriétaire de LLC américaine)
Votre LLC américaine remplit-elle un W-8BEN-E ? En général non : c'est son propriétaire étranger. W-8BEN, W-8BEN-E, W-8ECI ou W-9, les grandes parties du formulaire, NFFE active ou passive, durée de validité, et que faire quand une plateforme exige un W-9.
Lire le guideFormulaire W-8BEN en français : instructions ligne par ligne (guide 2026 pour les résidents français)
Le W-8BEN prouve à un payeur américain que vous n'êtes pas une « US person » et vous permet d'appliquer la convention fiscale France–États-Unis. Qui doit le remplir, chaque ligne expliquée avec un exemple, les taux de retenue, sa durée de validité, et quand utiliser plutôt le W-8BEN-E, le W-8ECI ou le W-9.
Lire le guideFormulaire 1042-S : ce que c'est, qui l'envoie, et ce qu'en fait un non-résident ou une LLC américaine
Le Form 1042-S déclare les revenus de source américaine versés à une personne étrangère et l'impôt retenu. Le sens des cases, l'échéance du 15 mars, quand une LLC américaine détenue par un étranger doit en émettre un, et comment le bénéficiaire s'en sert pour récupérer l'impôt sur le Form 1040-NR.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.