Votre banque demande un W-9 ? Que fournir quand la LLC américaine appartient à un étranger (W-9, W-8BEN ou W-8BEN-E)
Votre banque ou plateforme demande un W-9 à votre LLC américaine, mais vous la détenez depuis l'étranger. Ce que disent les instructions de l'IRS sur W-9, W-8BEN et W-8BEN-E, les pièges du nom et de l'EIN, et le risque pour le payeur.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal12 min de lecture
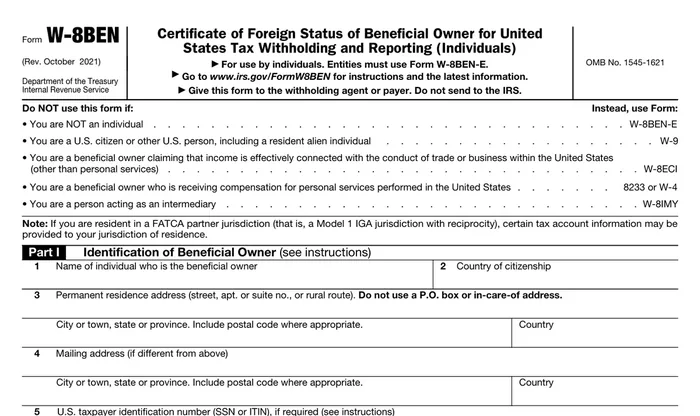
Une banque, une plateforme de paiement ou un client américain demande à votre LLC américaine « un W-9 ». La demande est naturelle : la LLC est américaine. Mais les instructions de l'IRS disent que, lorsque la LLC à associé unique est détenue par une personne étrangère, c'est le propriétaire qui remplit un Form W-8 à la place du Form W-9. Le bon formulaire dépend de la classification de la LLC et de son propriétaire.
En bref :
- LLC à associé unique détenue par une personne étrangère : les instructions du W-9 indiquent que « the owner must complete an appropriate Form W-8 instead of a Form W-9. This is the case even if the foreign person has a U.S. TIN » (le propriétaire remplit un W-8 approprié à la place du W-9, même s'il a un TIN américain). Un propriétaire particulier étranger utilise le Form W-8BEN ; un propriétaire société étrangère utilise le Form W-8BEN-E.
- LLC à plusieurs associés, ou imposée comme une société : elle est une personne américaine pour ces formulaires et remet un Form W-9 avec son propre EIN.
- Piège du nom : sur un W-9 d'entité ignorée, la ligne 1 est le nom du propriétaire, pas celui de la LLC. Sur un W-8BEN, le nom de la LLC va dans la case de numéro de référence, pas dans la case du nom.
- Pourquoi les payeurs insistent : sans documentation valable, un payeur qui verse des revenus de source américaine à une personne étrangère peut devoir retenir 30 % et en est lui-même responsable s'il ne le fait pas.
Pourquoi une banque ou une plateforme demande un W-9
Le W-9 est le formulaire de l'IRS qu'un payeur utilise pour recueillir le nom et le numéro d'identification fiscale (TIN) du bénéficiaire et confirmer qu'il est une personne américaine. Un payeur qui voit une LLC américaine avec un EIN envoie souvent le W-9 par défaut. Les instructions du formulaire indiquent qu'une personne étrangère ne doit pas l'utiliser : « If you are a foreign person ... do not use Form W-9. Instead, use the appropriate Form W-8 or Form 8233. »
La demande d'un W-9 ne dit donc pas quel formulaire est correct. Elle indique seulement que le payeur veut une documentation fiscale. La bonne réponse dépend de votre structure.
Quel formulaire : les règles de l'IRS en tableau
| Votre LLC | Qui remet le formulaire | Formulaire | Ce que disent les instructions de l'IRS |
|---|---|---|---|
| Un seul propriétaire, particulier étranger, classification par défaut | Le propriétaire | W-8BEN | Instructions du W-9, ligne 1 : « If the owner of the disregarded entity is a foreign person, the owner must complete an appropriate Form W-8 instead of a Form W-9. » |
| Un seul propriétaire, société étrangère | Le propriétaire (la société) | W-8BEN-E | Instructions du W-8BEN-E : le propriétaire unique, « if such owner is a foreign person, should provide Form W-8BEN or Form W-8BEN-E (as appropriate) ». |
| Un seul propriétaire, personne américaine | Le propriétaire | W-9 | Instructions du W-9 : pour une entité ignorée ayant un propriétaire américain, c'est « the U.S. owner of the disregarded entity and not the disregarded entity » qui le remet. |
| Deux propriétaires ou plus (société de personnes) | La LLC | W-9 (si les conditions d'une entité américaine sont réunies) | Une société de personnes « created or organized in the United States » est une personne américaine. Les LLC multi-associés ouvrent d'autres obligations : voir Form 1065 ou 5472 pour une LLC à plusieurs associés. |
| LLC ayant opté pour le statut de société (Form 8832 ou 2553) | La LLC | W-9 | La ligne 3a du W-9 vise la LLC « that has filed Form 8832 or 2553 electing to be taxed as a corporation » et demande le code C ou S. |
| Revenu effectivement lié à une activité américaine | Le propriétaire étranger | W-8ECI | Voir revenu ECI et le guide du W-8BEN-E. |
Une LLC à associé unique est par défaut une entité ignorée (disregarded entity) : l'IRS la regarde à travers, jusqu'à son propriétaire. Si vous ne savez pas si votre LLC a gardé le régime par défaut, vérifiez si un Form 8832 a été déposé pour elle. Nous ne donnons pas de conseil sur le droit fiscal de votre pays de résidence.
Pour tester rapidement votre cas, utilisez l'outil W-8BEN ou W-9.
Le piège du nom : propriétaire ou LLC ?
La plupart des formulaires rejetés viennent de la ligne du nom.
- W-9, entité ignorée avec propriétaire américain. Le W-9 demande d'indiquer « the owner's name on line 1 » et le nom de l'entité ignorée à la ligne 2. Le nom de la ligne 1 « should never be a disregarded entity ». La ligne 3a reprend la classification fiscale du propriétaire.
- W-9, LLC qui n'est pas ignorée. Le W-9 demande le nom de l'entité tel qu'il figure sur sa déclaration à la ligne 1 et le nom commercial éventuel à la ligne 2. À la ligne 3a, on coche « LLC » et on inscrit C, S ou P.
- W-8BEN, particulier étranger propriétaire d'une LLC ignorée. Les instructions du W-8BEN demandent de remplir le formulaire avec « your name and information ». Si le compte de paiement est au nom de la LLC, on le signale en indiquant « the name and account number of the disregarded entity on line 7 (reference number) ».
- W-8BEN-E, société étrangère propriétaire. Les instructions de la ligne 1 disent qu'une entité ignorée n'inscrit pas son nom commercial : « Instead, enter the legal name of your owner ».
Ligne 3b, « foreign partners » : est-ce pour vous ?
La ligne 3b du W-9 se lit facilement comme « avez-vous un propriétaire étranger ? ». Elle est plus étroite. Le formulaire dit de la cocher si vous êtes une société de personnes (y compris une LLC classée comme telle), un trust ou une succession ayant des associés, propriétaires ou bénéficiaires étrangers, et que vous remettez le formulaire à une société de personnes, un trust ou une succession dans laquelle vous détenez une participation. L'ouverture d'un compte bancaire n'est pas cette situation : ne cochez pas la case simplement pour signaler un propriétaire étranger. En cas de doute, lisez les instructions de la ligne 3b avant de signer.
La question de l'EIN
- W-9, LLC non ignorée. La partie I demande l'EIN de l'entité : « If the LLC is classified as a corporation or partnership, enter the entity's EIN. »
- W-9, LLC ignorée avec propriétaire américain. Le SSN du propriétaire, ou son EIN s'il en a un.
- W-8BEN. La ligne 5 prend un SSN ou un ITIN ; la ligne 6a un numéro d'identification fiscale étranger. Les instructions indiquent que, si vous revendiquez certains avantages conventionnels, vous devez remplir la ligne 5 avec un SSN ou un ITIN, ou la ligne 6 avec un TIN étranger. Un TIN américain n'est pas exigé pour tout W-8BEN.
Si un payeur dit que votre nom et votre EIN ne correspondent pas, la preuve habituelle est une lettre de l'IRS confirmant l'EIN. Voir la lettre 147C et, si vous n'avez pas encore d'EIN, obtenir un EIN sans SSN.
À éviter
- Signer un W-9 pour passer l'écran. La certification du W-9 dit « I am a U.S. citizen or other U.S. person » et se signe sous peine de parjure. Si vous êtes une personne étrangère, c'est une déclaration fausse.
- Mettre le nom de la LLC là où va celui du propriétaire (ou l'inverse), comme ci-dessus.
- Envoyer le formulaire à l'IRS. Les formulaires W-8 se remettent à la personne qui les demande, pas à l'IRS.
- Laisser un W-8BEN expirer. Le formulaire est en général valable jusqu'au dernier jour de la troisième année civile suivant la signature, sauf changement de situation. Voir le guide du W-8BEN-E pour la règle et l'avis sous 30 jours.
Si un écran d'inscription n'offre qu'un W-9 pour une LLC détenue par un étranger, cherchez une option « not a US person », ou écrivez au support en citant l'instruction du W-9 ci-dessus.
W-8BEN et W-8BEN-E en une minute (et « W9 BEN »)
« W9 BEN » désigne souvent la comparaison entre le W-9 et le W-8BEN. Le W-9 certifie une personne américaine ; le W-8BEN est pour un particulier étranger ; le W-8BEN-E est pour une entité. Le W-8BEN-E précise : « For use by entities. Individuals must use Form W-8BEN. » Pour un pas-à-pas ligne par ligne, voir le guide du W-8BEN et le guide du W-8BEN-E.
Côté payeur : et si un prestataire étranger ne remet pas de W-8BEN ?
Votre LLC peut aussi être celle qui demande. Si vous payez un prestataire hors des États-Unis, vous êtes le payeur, et la Publication 515 (2026) s'adresse à vous.
- Sans documentation, 30 % possibles. Pour le chapitre 3, « in most cases, you must withhold 30% from the gross amount paid to a foreign payee unless you can reliably associate the payment with valid documentation ». Les instructions du W-8BEN le disent au bénéficiaire : sans formulaire, « the withholding agent may have to withhold at the 30% rate ».
- Le payeur est responsable. « As a withholding agent, you are personally liable for any tax required to be withheld. ... If you fail to withhold and the foreign payee fails to satisfy its U.S. tax liability, then both you and the foreign person are liable for tax, as well as interest and any applicable penalties. » Si la personne étrangère règle l'impôt, le payeur « remains liable for any interest and penalties for failure to withhold ».
- Obtenez le formulaire avant de payer. La Publication indique qu'il faut « get the documentation before you make the payment » et que, si vous ne pouvez pas vous appuyer sur une documentation, vous devez appliquer les règles de présomption.
- La retenue vise les revenus de source américaine. Pour les services personnels, « the place where the services are performed determines the source of the income ». La Publication rattache la source américaine des services personnels au lieu d'exécution aux États-Unis. Si et combien retenir dans votre cas dépend des faits (le texte consulté ne traite pas expressément le cas de services exécutés entièrement à l'étranger), donc réglez la question avant de payer et collectez le formulaire de toute façon.
- Bénéficiaires qui sont des personnes américaines. Pour les prestataires américains, demandez un W-9. Les instructions du demandeur indiquent qu'un payeur doit retenir 24 % (backup withholding) lorsqu'un bénéficiaire ne fournit pas de TIN, jusqu'à ce que la cause soit réglée.
- Déclaration. L'IRS indique que la rémunération non salariale versée à des non-résidents se déclare sur le Form 1042-S, pas sur le Form 1099-NEC ; la retenue éventuelle dépend du bénéficiaire et du lieu d'exécution des services. Notre guide Form 1099-NEC pour une LLC détenue par un étranger couvre les quatre critères, le seuil de 2 000 $ dès 2026 et l'échéance du 1er février 2027.
Le texte de l'IRS consulté ne prévoit pas de « pénalité fixe pour absence de W-8BEN » : la conséquence est l'obligation de retenue et la responsabilité du payeur pour l'impôt, les intérêts et les pénalités.
Ce que Melya peut faire
- Préparation du W-8BEN ou W-8BEN-E, 69 $. Nous préparons le formulaire qui correspond à votre structure, pour votre signature.
- Banking & Payments Compliance, 149 $. Préparation du W-8BEN ou W-8BEN-E et vérification de la qualification d'État étranger, quand une banque ou un processeur réclame des formulaires fiscaux.
- Platform Tax Setup, 79 $. Le bon W-8 et des noms cohérents dans les réglages fiscaux de Stripe, Amazon, PayPal ou Upwork.
- Form 1099-NEC (Analyse), 95 $, si votre LLC paie des prestataires.
Melya est un cabinet de préparation de déclarations fiscales dont la fondatrice est titulaire d'un PTIN. Nous ne vous représentons ni devant l'IRS ni devant votre banque.
Guides liés
- Compte bancaire d'une LLC américaine pour un non-résident
- Outil W-8BEN ou W-9
- Form W-8BEN-E pour le propriétaire d'une LLC américaine
- Formulaire W-8BEN ligne par ligne
- ce qu'une LLC américaine détenue par un étranger dépose chaque année
- Lettre 147C pour prouver votre EIN
- Convention fiscale France-États-Unis et LLC américaine
- Convention fiscale Suisse-États-Unis et LLC américaine
Questions fréquentes
Ma banque demande un W-9 à ma LLC détenue par un étranger. Dois-je l'envoyer ?
Pas automatiquement. Pour une LLC à associé unique avec un propriétaire étranger, les instructions du W-9 disent que le propriétaire remplit un Form W-8 à la place. Si votre LLC a plusieurs propriétaires ou a opté pour le statut de société, elle remet un W-9 sous son propre EIN.
Quelle différence entre un W-8BEN et un W-8BEN-E ?
Le W-8BEN est pour les particuliers et le W-8BEN-E pour les entités. Le W-8BEN-E précise « Individuals must use Form W-8BEN ».
Quel nom indiquer si le compte est au nom de la LLC ?
Sur un W-8BEN, votre propre nom va à la ligne du nom, et vous pouvez indiquer le nom de la LLC et le numéro de compte à la ligne de référence. Sur un W-9 d'entité ignorée, le nom du propriétaire est à la ligne 1 et celui de la LLC à la ligne 2.
Ma LLC a-t-elle besoin d'un EIN pour ces formulaires ?
Un W-9 d'une LLC non ignorée demande son EIN. Un W-8BEN demande un SSN, un ITIN ou un numéro d'identification fiscale étranger selon le cas. Vérifiez les instructions de chaque ligne.
Je paie un prestataire à l'étranger sans W-8BEN. Quel risque ?
La Publication 515 indique que le payeur doit retenir 30 % sur les paiements de source américaine à une personne étrangère, sauf si une documentation valable justifie un autre traitement, et qu'un payeur qui ne retient pas est personnellement responsable de l'impôt, des intérêts et des pénalités. Le lieu d'exécution des services compte pour la source du revenu : vérifiez les faits avant de payer.
Un W-8BEN se remet-il à l'IRS ?
Non. Le formulaire indique de le remettre à la personne qui l'a demandé.
Sources
- IRS, Form W-9 et instructions (Rev. mars 2024) : lignes 1, 2, 3a, 3b, partie I, « Foreign person ».
- IRS, Instructions for the Requester of Form W-9 : retenue à la source de réserve, personnes étrangères.
- IRS, Instructions for Form W-8BEN (Rev. octobre 2021) : ligne 1, lignes 5, 6a, 7, retenue de 30 %.
- IRS, Instructions for Form W-8BEN-E (Rev. octobre 2021) : entités ignorées, ligne 1.
- IRS, Publication 515 (2026), Withholding of Tax on Nonresident Aliens and Foreign Entities : documentation, responsabilité, règles de présomption, source des revenus de services personnels.
- IRS, Instructions for Forms 1099-MISC and 1099-NEC : Form 1042-S pour les non-résidents.
Cette page applique les instructions de l'IRS. Elle ne constitue pas un conseil juridique ou fiscal et ne couvre pas le droit fiscal du pays du propriétaire.
Si la banque demande aussi une preuve de l'existence de la LLC, voyez certificat de good standing et apostille.
À lire aussi
Formulaires W-8 : lequel vous faut-il ? W-8BEN, W-8BEN-E, W-8ECI, W-8EXP, W-8IMY
Ce qu'est un formulaire W-8, les cinq formulaires de la famille et qui signe chacun, combien de temps un W-8 reste valable, ce que remet le propriétaire d'une LLC américaine, et ce qui se passe quand un payeur américain paie un prestataire étranger sans W-8BEN.
Lire le guideW-8BEN et W-8BEN-E depuis la Suisse : résidents suisses et sociétés suisses
Quel W-8 un résident suisse ou une société suisse remet à un payeur américain, le numéro fiscal suisse à indiquer, comment demander la convention Suisse–États-Unis (0 % sur les intérêts et les redevances, 15 % ou 5 % sur les dividendes), et le cas d'une LLC américaine détenue depuis la Suisse.
Lire le guide
Convention fiscale France-États-Unis et LLC américaine : ce qu'elle change, ce qu'elle ne change pas
Ce que la convention France-États-Unis change pour le propriétaire d'une LLC américaine résident de France : établissement stable, redevances, W-8BEN, Form 8833.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.