Convention fiscale Suisse-États-Unis et LLC américaine : ce qu'elle change, ce qu'elle ne change pas
Ce que la convention Suisse-États-Unis change pour le propriétaire d'une LLC américaine résident de Suisse : établissement stable, redevances, W-8BEN, Form 8833.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal11 min de lecture
Si vous vivez en Suisse et possédez une LLC américaine, on vous a sans doute dit que « la convention vous protège ». La convention existe bel et bien, et elle peut réduire ou supprimer l'impôt américain sur certains revenus. Mais c'est une demande que vous faites sur un formulaire, elle ne couvre que certains types de revenus, et elle ne remplace pas les déclarations que la LLC doit déposer elle-même. Ce guide expose ce que disent le texte de la convention et les instructions de l'IRS, du seul point de vue américain.
En bref :
- Qui est le contribuable. Pour une LLC à associé unique qui n'a pas opté pour le régime des sociétés, les instructions de l'IRS disent que c'est le propriétaire, et non la LLC, qui remet le Form W-8BEN. Le propriétaire est traité comme celui qui reçoit le revenu.
- Bénéfices d'entreprise (article 7). Ils ne sont « imposables que dans cet État » (la Suisse) sauf si l'entreprise exerce une activité aux États-Unis « par l'intermédiaire d'un établissement stable qui y est situé ». Sans établissement stable américain, la convention peut supprimer l'impôt américain sur des bénéfices que le droit américain interne taxerait autrement.
- Revenus passifs. Le tableau de l'IRS indique 0 % pour les intérêts et pour les redevances, et 15 % pour les dividendes (5 % pour une société détenant au moins 10 % des actions avec droit de vote), sous conditions.
- Comment la faire valoir. Par un W-8BEN remis au payeur, ou par un Form 1040-NR avec le Form 8833 joint. Ne pas déclarer une position conventionnelle sur le Form 8833 peut entraîner une pénalité de 1 000 $.
- Hors sujet ici. Si et comment la Suisse taxe votre LLC et ses revenus est une question de droit suisse. Ce guide n'y répond pas.
Étape 1 : y a-t-il un revenu américain à réduire ?
Une convention ne crée jamais, à elle seule, un droit à l'argent sans impôt. Elle réduit un impôt américain qui s'appliquerait sinon. Posez donc d'abord deux questions :
- Une partie des revenus de la LLC est-elle de source américaine ou liée à une activité commerciale aux États-Unis ? La Publication 519 indique que si vous exécutez des services personnels aux États-Unis à un moment quelconque de l'année, vous êtes « généralement considéré comme exerçant une activité aux États-Unis » (« usually considered engaged in a trade or business in the United States »), et que si vous possédez et exploitez aux États-Unis une entreprise qui vend des services, des produits ou des marchandises, vous exercez, sauf exceptions, une activité aux États-Unis. Pour les services personnels, la Publication 515 dit que le lieu d'exécution des services détermine la source du revenu.
- La LLC reçoit-elle des revenus passifs de source américaine (intérêts, redevances, dividendes) sur lesquels un payeur peut retenir 30 % ?
Si la réponse aux deux est non, il n'y a en principe rien à réduire par la convention, et vos obligations sont celles de la LLC elle-même (voir ce que dépose chaque année une LLC américaine détenue depuis l'étranger). Si la réponse à l'une est oui, la convention peut compter.
Étape 2 : la convention doit s'appliquer à vous
- Vous devez être « résident » au sens de la convention. L'article 4 définit le résident de la Suisse comme une personne assujettie à l'impôt dans cet État « en raison de son domicile, de sa résidence, de sa nationalité, de son siège de direction, de son lieu de constitution ou de tout autre critère de nature analogue » (traduction libre du texte anglais). Le paragraphe 2 exclut la personne qui « n'est imposable dans cet État que pour les revenus de sources situées dans cet État ». Le paragraphe 5 prévoit qu'un particulier qui serait résident de Suisse mais qui « choisit de ne pas être soumis aux impôts sur le revenu généralement applicables en Suisse pour tous les revenus de sources américaines » n'est pas considéré comme résident de Suisse pour la convention (traduction libre). Vérifiez dans quelle catégorie vous êtes avant d'invoquer la convention.
- Limitation des avantages. L'article 22 permet à un résident de Suisse de prétendre aux avantages de la convention s'il est « un particulier » (« an individual », premier point de la liste). Un particulier résident de Suisse qui possède la LLC satisfait à ce test. Les sociétés et les trusts doivent remplir davantage de conditions.
- Sociétés de personnes et entités semblables. L'article 4 traite aussi « une société de personnes, une succession ou un trust » comme un résident « seulement dans la mesure où le revenu perçu ... est imposé dans cet État de la même manière que le revenu d'un résident » (traduction libre). Une LLC américaine à associé unique est ignorée pour le droit américain : les États-Unis voient le revenu comme le vôtre. Le traitement de la LLC par la Suisse est une question de droit suisse ; demandez à un conseil fiscal suisse.
- Citoyens américains et titulaires de la carte verte. L'article 4 contient des règles particulières pour un « citoyen des États-Unis ou étranger admis légalement à la résidence permanente » (traduction libre). Ce guide s'adresse à une personne qui n'est pas américaine.
L'IRS publie pour la Suisse la convention de 1996 et un protocole signé le 23 septembre 2009. Son explication technique indique que le protocole révise l'article 10(3) (dividendes versés à des régimes de retraite), ajoute un arbitrage contraignant à l'article 25 et remplace l'article 26 (échange de renseignements). Le tableau de l'IRS ci-dessous date de mai 2023 : vérifiez la version en vigueur avant de vous fier à un taux.
Bénéfices d'entreprise et établissement stable
L'article 7 est la disposition clé pour une LLC qui vend des services ou des biens :
« Les bénéfices d'affaires d'une entreprise d'un État contractant ne sont imposables que dans cet État, à moins que l'entreprise n'exerce son activité dans l'autre État contractant par l'intermédiaire d'un établissement stable qui y est situé. » (traduction libre)
L'article 5 définit l'établissement stable comme « une installation fixe d'affaires par l'intermédiaire de laquelle une entreprise exerce tout ou partie de son activité ». Il comprend notamment un bureau, une succursale, un siège de direction ou un atelier, ainsi qu'un chantier de plus de douze mois. Il ne comprend pas, par exemple :
- l'usage d'installations « aux seules fins de stockage, d'exposition ou de livraison de marchandises appartenant à l'entreprise » ;
- un stock de marchandises conservé « aux seules fins de stockage, d'exposition ou de livraison » ;
- une installation fixe utilisée aux seules fins d'achat de marchandises, de collecte d'informations, de publicité, de fourniture d'informations, de recherche scientifique ou de « autres activités de caractère préparatoire ou auxiliaire ».
Il comprend en revanche une personne qui n'est pas un agent indépendant et qui « détient et exerce habituellement » le pouvoir de « conclure des contrats au nom de l'entreprise ». Savoir si vos faits correspondent (par exemple un stock de vos propres marchandises, ou une personne basée aux États-Unis qui signe des contrats pour vous) se juge au cas par cas.
Pour les services personnels indépendants, l'article 14 prévoit que le revenu qu'un particulier résident d'un État contractant en tire « n'est imposable que dans cet État, sauf si le particulier dispose de façon habituelle d'une base fixe dans l'autre État contractant pour l'exercice de ses activités » (traduction libre).
Intérêts, redevances et dividendes
Pour les revenus de source américaine qui ne sont pas liés à une activité aux États-Unis, le tableau conventionnel de l'IRS (Table 1, rév. mai 2023) indique pour la Suisse :
| Revenu | Taux conventionnel | Article |
|---|---|---|
| Intérêts | 0 % | 11(1) |
| Redevances | 0 % | 12(1) |
| Dividendes, cas général | 15 % | 10(2) |
| Dividendes, société détenant au moins 10 % des actions avec droit de vote | 5 % | 10(2) |
L'IRS précise que le tableau « n'est pas un guide complet de toutes les conditions d'éligibilité », et il existe des exceptions. Par exemple, le tableau mentionne pour la Suisse un taux de 30 % sur les « intérêts conditionnels » (contingent interest) qui ne sont pas des intérêts de portefeuille. Lisez les notes et l'article de la convention pour votre revenu.
Sans convention ni formulaire valide, le payeur peut devoir retenir 30 %. Voir la banque demande un W-9 pour le fonctionnement de la retenue.
Comment la faire valoir
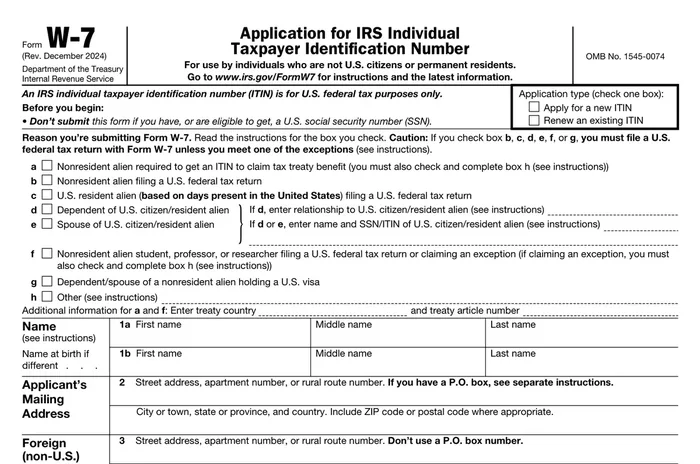
Auprès d'un payeur (plateforme, banque, client) : le Form W-8BEN. Les instructions de l'IRS disent que le propriétaire d'une entité ignorée, « et non l'entité ignorée elle-même », doit remettre le Form W-8BEN approprié. Vous indiquez le nom de la LLC et son numéro de compte dans la ligne de référence si les paiements arrivent sur le compte de la LLC. Pour les avantages conventionnels, vous indiquez votre pays de résidence à la ligne 9. Vous devez « en général » fournir un ITIN si vous n'indiquez pas à la ligne 6 un numéro d'identification fiscale délivré par votre pays de résidence fiscale. Voir le Form W-8BEN ligne par ligne.
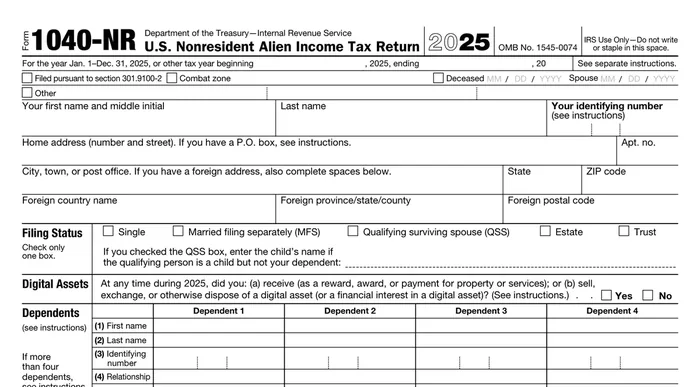
Dans votre déclaration américaine : Form 1040-NR avec Form 8833. Une position conventionnelle est en général déclarée sur le Form 8833 : « Failure to disclose a treaty-based return position may result in a penalty of $1,000 ». Les instructions dispensent certaines positions, dont une position conventionnelle réduisant l'impôt sur un revenu FDAP lorsque le bénéficiaire effectif est un particulier. Une position selon laquelle vous ne devez aucun impôt américain sur des bénéfices d'entreprise faute d'établissement stable ne figure pas dans la liste des dispenses que nous avons consultée : partez du principe que le Form 8833 est nécessaire et vérifiez. Si vous n'aviez pas autrement à déposer de déclaration, les instructions précisent que vous devez tout de même en déposer une pour faire cette divulgation. Notre guide sur le Form 1040-NR d'un propriétaire étranger de LLC explique quand un 1040-NR est exigé.
Ce que la convention ne fait pas
- Elle n'est pas automatique. Sans formulaire ni divulgation, un payeur ou l'IRS applique le droit américain.
- Elle ne change pas les déclarations propres à la LLC ni les règles des États. La taxe sur les ventes et l'impôt sur le revenu des États sont des questions distinctes.
- Elle ne dit rien de la façon dont la Suisse vous impose.
Ce que Melya peut faire
- Form 1040-NR (analyse), 95 $. Nous vous disons par écrit si vous devez une déclaration personnelle américaine.
- Préparation du W-8BEN ou W-8BEN-E, 69 $. Nous préparons le formulaire adapté à votre structure, pour votre signature.
- Créateurs : récupérer la retenue américaine, à partir de 199 $. Si une plateforme a retenu 30 %, nous préparons votre W-8BEN pour demander le taux conventionnel et, si vous y avez droit, votre 1040-NR pour votre signature. Tout remboursement dépend de l'IRS et n'est pas garanti.
- Dossier pour votre comptable français ou suisse, 149 $. Les chiffres de votre LLC et vos déclarations américaines dans un seul dossier exploitable par votre comptable.
Melya est une activité de préparation de déclarations fiscales dont la fondatrice détient un PTIN. Nous ne vous représentons pas devant l'IRS, nous ne donnons pas de conseil juridique et nous ne conseillons pas sur l'impôt suisse.
Guides liés
- Form 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
- Form W-8BEN ligne par ligne
- Form W-8BEN-E pour le propriétaire d'une LLC américaine
- Test de présence substantielle
- Convention fiscale France-États-Unis et LLC américaine
Questions fréquentes
La convention Suisse-États-Unis signifie-t-elle que ma LLC américaine ne paie aucun impôt américain ?
Non. Elle réduit l'impôt américain sur certains revenus si vous êtes résident au sens de la convention et remplissez ses conditions. Si la LLC a des revenus de source américaine ou une activité aux États-Unis, la convention doit être invoquée sur le bon formulaire.
Une LLC américaine détenue par un résident suisse a-t-elle un établissement stable aux États-Unis ?
Pas automatiquement. L'article 5 exige une installation fixe d'affaires ou un agent dépendant ayant le pouvoir de conclure des contrats. Le stockage et la livraison de vos propres marchandises sont exclus de la définition. Ce sont vos faits qui décident.
Quel formulaire donner à une plateforme qui retient 30 % ?
Le propriétaire d'une LLC à associé unique remet un Form W-8BEN, avec le pays de la convention à la ligne 9 et un numéro d'identification fiscale comme l'exigent les instructions.
Ai-je besoin du Form 8833 ?
En général oui, lorsque vous prenez une position conventionnelle dans votre déclaration, sauf dispense prévue par les instructions de l'IRS. La pénalité pour absence de divulgation est de 1 000 $.
Le taux sur les redevances est-il vraiment de 0 % ?
Le tableau de l'IRS indique 0 % selon l'article 12(1) pour la Suisse, sous les conditions de la convention et des notes. Vérifiez-les pour votre paiement.
Puis-je me fier à cette page pour mes impôts en Suisse ?
Non. Elle ne couvre que le côté américain.
Sources
- IRS, Convention entre les États-Unis et la Confédération suisse (1996), articles 4, 5, 7, 14, 22, et documents du traité Suisse sur irs.gov (protocole de 2009 et explication technique).
- IRS, Tax Treaty Tables, Table 1 (rév. mai 2023) : intérêts, dividendes, notes ; les redevances figurent dans la suite du même tableau.
- IRS, Instructions du Form W-8BEN (rév. octobre 2021) : entité ignorée, lignes 6 et 9.
- IRS, Form 8833, Treaty-Based Return Position Disclosure : qui doit le déposer, dispenses, pénalité.
- IRS, Publication 519, U.S. Tax Guide for Aliens : activité aux États-Unis.
- IRS, Publication 515 : retenue à la source, source des revenus de services personnels.
Cette page applique les instructions de l'IRS et le texte de la convention. Elle ne constitue ni un conseil juridique ni un conseil fiscal et ne couvre pas le droit fiscal suisse.
À lire aussi. Vous vivez en Suisse ? Notre page sur une LLC américaine pour un résident de Suisse réunit les déclarations américaines et les questions habituelles.
À lire aussi
Form 1040-NR : devez-vous le déposer en tant qu'associé étranger d'une LLC ?
Associé non résident d'une LLC américaine, devez-vous déposer le Form 1040-NR ? Comment l'ECI, l'activité exercée aux États-Unis et les conventions fiscales déterminent votre obligation, ligne par ligne.
Lire le guide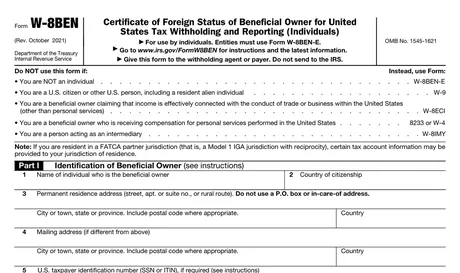
Formulaire W-8BEN en français : instructions ligne par ligne (guide 2026 pour les résidents français)
Le W-8BEN prouve à un payeur américain que vous n'êtes pas une « US person » et vous permet d'appliquer la convention fiscale France–États-Unis. Qui doit le remplir, chaque ligne expliquée avec un exemple, les taux de retenue, sa durée de validité, et quand utiliser plutôt le W-8BEN-E, le W-8ECI ou le W-9.
Lire le guide
LLC américaine détenue depuis l'étranger : ce que vous devez déposer chaque année (vue d'ensemble 2026)
Vous détenez une LLC américaine depuis l'étranger. Les déclarations de l'année sur une page : Form 5472 et Form 1120 pro forma pour la LLC, Form 1040-NR pour vous dans certains cas, rapports d'État, formulaires W-8, et ce qui ne s'applique plus. Avec les échéances et les liens vers chaque guide.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.