Schedule K-1 pour un associé non résident d'une LLC américaine : ce que le Form 1065 change pour vous
Une LLC américaine à plusieurs membres dont un non-résident dépose le Form 1065 et un Schedule K-1 par associé. Ce que reçoit un associé étranger, rôle de l'ITIN et du W-8BEN, retenue de la section 1446, échéance du 15 mars.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal9 min de lecture
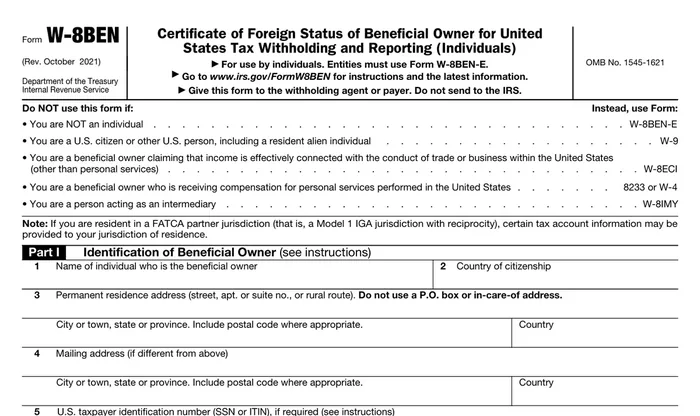
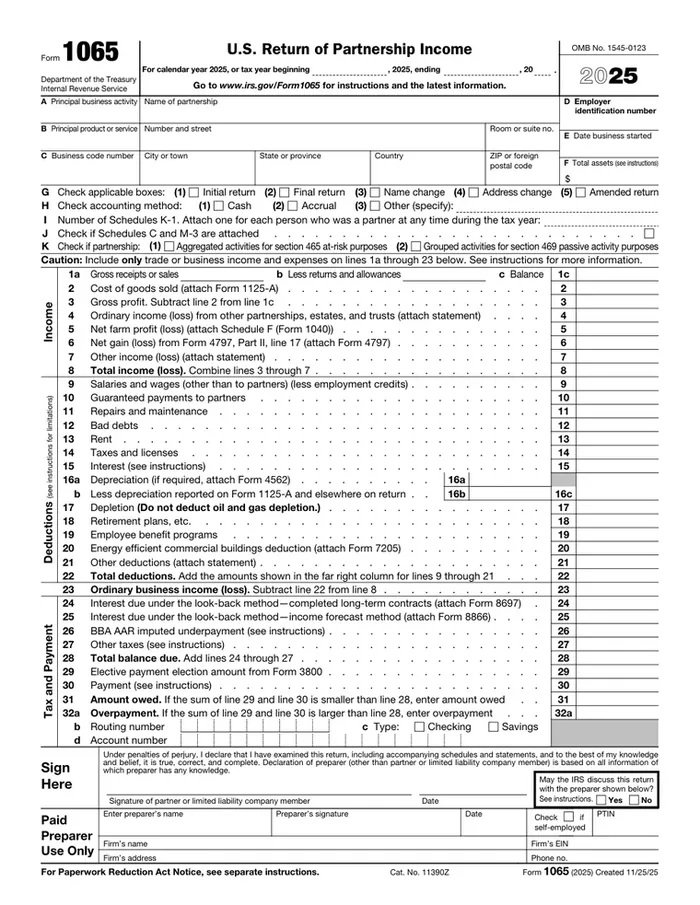
Si votre LLC américaine a au moins deux membres et que l'un d'eux n'est pas résident des États-Unis, la LLC dépose le Form 1065, la déclaration de société de personnes (partnership), et remet un Schedule K-1 à chaque associé, y compris au non-résident. Un associé étranger n'est pas écarté de la déclaration : il y est nommé, et le K-1 demande son numéro d'identification fiscale.
En bref :
- Classification par défaut : une LLC américaine à deux membres ou plus est un partnership, sauf si elle a déposé un Form 8832 pour choisir autrement.
- La LLC dépose le Form 1065 pour chaque année où elle reçoit des revenus ou supporte une déduction ou un crédit, et émet un Schedule K-1 par associé.
- Un associé étranger est identifié par un numéro : SSN ou ITIN pour une personne physique, EIN pour une entité.
- Une retenue peut s'appliquer. Si le partnership a des revenus effectivement rattachés à une activité aux États-Unis et des associés étrangers, il peut devoir retenir l'impôt selon la section 1446(a) et déposer les Forms 8804, 8805 et 8813.
- Échéance (année civile) : 15 mars. Un Form 7004 déposé à temps prolonge le délai de dépôt, non de paiement.
- Votre déclaration personnelle américaine est une autre question (Form 1040-NR), et l'impôt dans votre pays de résidence sort du cadre de ce guide.
Pourquoi un associé non résident change le dossier, pas le formulaire
Le formulaire est le même, que les associés vivent aux États-Unis ou à l'étranger. Les instructions du Form 1065 indiquent que tout partnership national doit déposer le Form 1065, sauf s'il ne reçoit aucun revenu et n'engage aucune dépense traitée comme déduction ou crédit pour l'impôt fédéral. Ce que change un associé étranger, ce sont des vérifications autour de la déclaration : son numéro fiscal, la question sur les associés étrangers de l'annexe B, et une retenue possible.
Pour le choix entre Form 1065 et Form 5472, notre guide sur la LLC à plusieurs associés étrangers explique pourquoi une LLC à plusieurs membres imposée comme partnership ne dépose pas de Form 5472. Si quelqu'un a choisi le statut de société pour la LLC, lisez d'abord l'entrée de glossaire sur le Form 8832.
Ce que reçoit un associé étranger : le Schedule K-1
Le Schedule K-1 est la copie de l'associé de sa quote-part des éléments du partnership pour l'année. Les instructions du Schedule K-1 (Form 1065) expliquent, en Partie II, que l'élément E porte le numéro d'identification de l'associé :
- Associé personne physique : SSN ou ITIN.
- Tout autre associé : son EIN.
- Associé qui est une entité ignorée, par exemple une LLC à associé unique : le partnership inscrit en E le TIN du bénéficiaire effectif de l'entité et, en F, l'adresse de ce propriétaire.
Par protection, un K-1 peut n'afficher que les quatre derniers chiffres du numéro ; les instructions précisent que le partnership a transmis le numéro complet à l'IRS.
Dans certains cas, l'associé reçoit aussi des Schedules K-2 et K-3, qui rapportent des éléments à portée internationale. Les instructions du Form 1065 et celles des K-2/K-3 disent quand ils sont exigés, et nous le confirmons lors de la préparation. Le partnership doit remettre le K-1 à chaque associé ; les instructions prévoient une pénalité de 340 $ par Schedule K-1 non remis (avec un plafond annuel), plus élevée en cas de manquement intentionnel.
ITIN, EIN, W-8BEN : qui a besoin de quoi
Ce sont trois documents distincts, qui répondent à des questions différentes.
| Document | Rôle | Source |
|---|---|---|
| ITIN (Form W-7) | Numéro d'une personne physique qui ne peut obtenir de SSN. Il va en élément E du K-1. | Instructions du Form 1065 ; instructions du Schedule K-1 |
| EIN | Numéro d'un associé qui est une entité (société), inscrit en élément E. | Instructions du Schedule K-1, élément E |
| Form W-8BEN | Attestation de statut étranger qu'un payeur ou un partnership peut recueillir. | Instructions du Form W-8BEN |
Les instructions du Form 1065 indiquent que le partnership doit informer un associé étranger sans numéro d'identification américain de la nécessité d'en obtenir un, et que certains étrangers non éligibles à un SSN peuvent demander un ITIN sur le Form W-7. Anticipez la démarche W-7. Notre entrée de glossaire sur l'ITIN donne les bases, et notre guide sur l'EIN sans SSN couvre le côté entité.
Pour le W-8BEN, les instructions de l'IRS disent qu'une personne étrangère associée d'un partnership et qui remet un Form W-8BEN pour les besoins des sections 1441 ou 1442 satisfait en général aussi aux exigences documentaires des sections 1446(a) ou (f). Elles ajoutent que dans certains cas ces exigences ne coïncident pas, et renvoient aux règlements de la section 1446. Le W-8BEN peut donc aider sans tout régler ; le partnership doit confirmer ce qu'il lui faut. Notre entrée de glossaire sur le Form W-8BEN et le guide sur le Form W-8BEN-E expliquent quel formulaire convient à qui.
La retenue sur les associés étrangers (section 1446)
La question 14 de l'annexe B demande si le partnership a eu des associés étrangers (au sens de la section 1446(a)) à un moment de l'année. Les instructions précisent que si le partnership a un revenu brut effectivement rattaché à une activité aux États-Unis et des associés étrangers, il peut devoir retenir l'impôt selon la section 1446(a) sur le revenu attribuable aux associés étrangers, sans égard aux distributions, et déposer les Forms 8804, 8805 et 8813. Elles renvoient aux sections 1.1446-1 à -7 du règlement et aux instructions de ces formulaires.
Deux points découlent du texte :
- Le déclencheur est le revenu effectivement rattaché (effectively connected), non la simple présence d'un associé étranger. Notre entrée de glossaire sur le revenu ECI explique la notion.
- Les instructions parlent d'une retenue sur le revenu attribué « sans égard aux distributions » : elle peut donc exister même si aucune somme ne sort de la LLC.
Le taux de retenue, les dates des Forms 8804 et 8813 et la façon dont le Form 8805 parvient à l'associé ne figurent pas dans les sources lues pour ce guide : nous ne les indiquons pas. Les instructions de l'IRS pour les Forms 8804, 8805 et 8813 sont l'endroit où vérifier.
La section 1446(f) est une règle distincte sur les cessions de parts : les instructions du Form W-8BEN disent qu'elle impose en général à l'acquéreur d'une part de partnership de retenir sur le montant réalisé lors d'une cession par une personne étrangère lorsqu'une partie du gain serait un gain effectivement rattaché. Si un associé achète ou vend des parts, vérifiez cette règle avant de conclure.
L'échéance du 1065 et la prolongation
Les instructions du Form 1065 indiquent qu'un partnership national dépose en général au plus tard le 15e jour du 3e mois suivant la fin de son exercice ; pour un exercice calendaire, la date est le 15 mars. Si elle tombe un samedi, un dimanche ou un jour férié, une déclaration déposée le jour ouvrable suivant est dans les délais. Le Form 7004 donne une prolongation automatique du délai de dépôt, en général de six mois selon ses instructions, et doit être déposé à la date limite normale.
Pour un associé non résident, cette date compte deux fois : le K-1 doit lui parvenir à temps pour sa propre déclaration s'il en a une, et elle précède d'un mois le 15 avril que beaucoup de propriétaires étrangers retiennent pour d'autres formulaires.
Pénalités à connaître
Les instructions 2025 du Form 1065 fixent la pénalité de dépôt tardif ou de déclaration incomplète à 255 $ par mois ou fraction de mois (maximum 12 mois), multipliée par le nombre total de personnes qui ont été associées pendant une partie de l'exercice. Un associé non résident compte comme les autres. Les montants sont fixés chaque année : vérifiez les instructions de l'année de dépôt.
Votre déclaration américaine personnelle est une autre question
Recevoir un K-1 ne dit pas à lui seul si vous devez une déclaration personnelle américaine. Cela dépend de la nature et de la source de vos revenus. Notre guide du Form 1040-NR explique le test pour une personne physique. Ce que vous devez dans votre pays de résidence sort du cadre de ce guide ; demandez à un professionnel local.
Liste de contrôle pour un associé non résident
- Confirmer que la LLC est imposée comme partnership (pas d'option société par Form 8832).
- Donner au partnership votre nom légal, pays et adresse.
- Lancer la demande d'ITIN si vous êtes une personne physique sans SSN ni ITIN.
- Demander à la personne qui prépare la déclaration si la LLC a des revenus effectivement rattachés, pour savoir si la section 1446 s'applique.
- Noter le 15 mars et décider tôt du Form 7004.
- Conserver votre K-1 dans vos dossiers.
Ce que prépare Melya
Form 1065 avec Schedules K-1, K-2 et K-3 : 599 $ jusqu'à deux associés, 99 $ par associé supplémentaire. Nous préparons la déclaration pour votre signature et confirmons par écrit son mode de transmission avant de commencer. Le bundle Multi-Founder Partnership coûte 749 $ pour deux associés et ajoute une évaluation écrite 1040-NR par associé. Melya est une entreprise de préparation de déclarations dont la fondatrice détient un PTIN. Nous ne vous représentons pas devant l'IRS et ne donnons pas de conseil fiscal sur votre pays de résidence.
À lire aussi : Formulaire 1042-S expliqué pour un propriétaire étranger · Formulaires 8804, 8805 et 8813 expliqués
Questions fréquentes
La LLC dépose-t-elle le Form 1065 si un associé est non résident ? Oui, si la LLC est un partnership fiscal et a des revenus ou des dépenses déductibles. L'associé non résident reçoit un Schedule K-1 comme les autres.
Un associé non résident a-t-il besoin d'un ITIN ? Le K-1 demande un SSN ou un ITIN pour un associé personne physique, et les instructions du Form 1065 disent qu'un associé étranger sans numéro américain doit être invité à en obtenir un. La demande se fait sur le Form W-7.
Le W-8BEN remplace-t-il l'ITIN ? Non. Ils ont des rôles différents : le W-8BEN atteste du statut étranger ; l'ITIN est un numéro d'identification pour le K-1.
La LLC retiendra-t-elle de l'impôt sur ma part ? Peut-être. Les instructions disent qu'un partnership ayant des revenus effectivement rattachés et des associés étrangers peut devoir retenir selon la section 1446(a). Cela dépend des activités de la LLC.
Quand le Form 1065 est-il dû ? Le 15 mars pour un partnership à exercice calendaire, avec le Form 7004 pour prolonger le délai de dépôt.
Un associé d'une LLC imposée comme partnership dépose-t-il le Form 5472 ? Pas à raison du partnership. Voyez notre guide qui doit déposer le Form 5472 pour les cas où le formulaire s'applique.
Sources
- IRS, Instructions for Form 1065 (2025) : Who Must File, When To File, Penalties, annexe B question 14, associés étrangers et ITIN.
- IRS, Instructions for Schedule K-1 (Form 1065) : Partie II, éléments E et F.
- IRS, Instructions for Form W-8BEN : sections 1446(a) et (f) et documentation du partnership.
- IRS, Instructions for Form 7004 : prolongation automatique.
- IRS, About Form W-7 : demande d'ITIN.
À lire aussi
Retenue de la section 1446 : ce que doit une LLC américaine imposée comme partnership pour ses associés étrangers
La retenue de la section 1446(a) pour une LLC américaine qui a des associés étrangers - quand elle s'applique (revenus effectivement liés), les taux de 37 % et 21 %, les acomptes trimestriels, les Forms 8804, 8805 et 8813, le W-8 de chaque associé, et la section 1446(f) en cas de cession.
Lire le guideLLC à plusieurs associés étrangers : Form 1065 ou Form 5472 ?
Votre LLC américaine a deux associés étrangers ou plus. Elle dépose le Form 1065 et un Schedule K-1 par associé, pas le Form 5472, sauf si elle a choisi d'être imposée comme une société. Échéance, pénalités et piège du numéro fiscal.
Lire le guideForms 8804, 8805 et 8813 : la retenue de la section 1446 pour une LLC avec des associés étrangers
Comment fonctionnent les trois formulaires de la section 1446 pour une LLC américaine imposée comme partnership avec des associés étrangers - qui dépose le Form 8804, qui reçoit un Form 8805, quand verser avec le Form 8813, qui signe, où envoyer, erreurs fréquentes.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.