Retenue de la section 1446 : ce que doit une LLC américaine imposée comme partnership pour ses associés étrangers
La retenue de la section 1446(a) pour une LLC américaine qui a des associés étrangers - quand elle s'applique (revenus effectivement liés), les taux de 37 % et 21 %, les acomptes trimestriels, les Forms 8804, 8805 et 8813, le W-8 de chaque associé, et la section 1446(f) en cas de cession.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal7 min de lecture
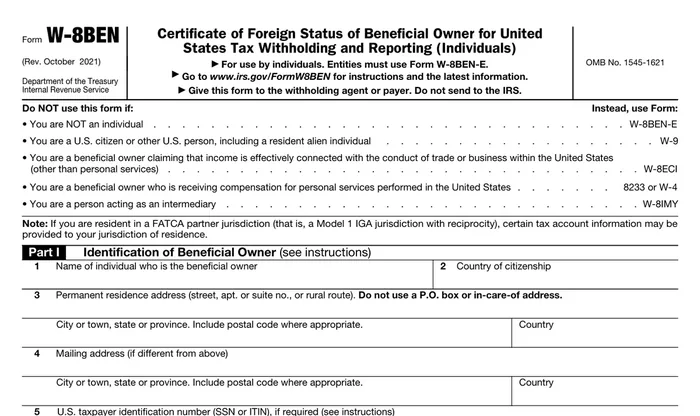
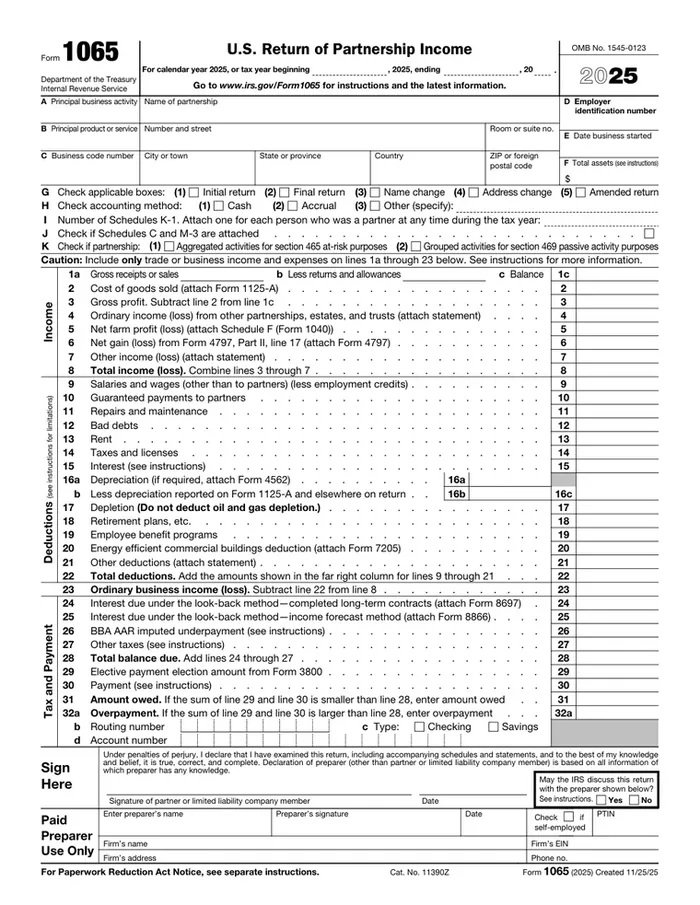
Une LLC américaine qui a deux associés ou plus est, par défaut, imposée comme une société de personnes (partnership). Si l'un de ces associés est une personne étrangère et que la LLC a des revenus effectivement liés à une activité aux États-Unis, la LLC elle-même peut devoir verser une retenue sur la part de revenu de cet associé. C'est la section 1446(a) de l'Internal Revenue Code. Ce guide explique quand elle s'applique, combien, quand elle est versée et quels formulaires l'accompagnent. Les règles viennent de la Publication 515 de l'IRS (2026), section « Partnership Withholding on Effectively Connected Taxable Income (ECTI) ».
En bref :
- Qui : une partnership, « foreign or domestic », qui a des revenus effectivement liés à une activité aux États-Unis doit verser une retenue sur le revenu imposable effectivement lié (ECTI) attribuable à ses associés étrangers.
- Pas sur les autres revenus : la retenue « does not apply to income that is not effectively connected with the partnership's U.S. trade or business » ; ces revenus peuvent relever d'autres règles de retenue.
- Taux : 37 % pour les associés qui ne sont pas des sociétés, 21 % pour les associés sociétés.
- Quand : des acomptes au plus tard le 15e jour des 4e, 6e, 9e et 12e mois de l'exercice de la partnership, qu'il y ait ou non des distributions.
- Formulaires : 8813 (paiements), 8804 (déclaration annuelle, due le 15e jour du 3e mois après la clôture) et 8805 (relevé remis à chaque associé étranger).
Quand la section 1446(a) s'applique
Deux conditions cumulées :
- La partnership a des revenus effectivement liés, c'est-à-dire liés à une activité aux États-Unis. Qu'une LLC gérée depuis l'étranger en ait dépend des faits : personnes, bureaux ou agents dépendants aux États-Unis, par exemple. Notre guide qu'est-ce qu'un nonresident alien explique la différence entre revenus effectivement liés et autres revenus américains.
- Au moins un associé est étranger. La Publication 515 cite la personne physique non résidente, la société étrangère, la partnership étrangère, la succession ou le trust étranger, l'organisme étranger exonéré ou le gouvernement étranger.
Si la LLC n'a pas de revenus effectivement liés, la section 1446(a) ne s'applique pas, même avec des associés étrangers. Le Form 1065 pose aussi la question : l'annexe B, question 14, demande si la partnership a eu des associés étrangers au sens de la section 1446(a) à un moment de l'année, et les instructions ajoutent qu'une partnership qui a des revenus effectivement liés et des associés étrangers « may be required to withhold » au titre de la section 1446(a) et doit alors déposer les Forms 8804, 8805 et 8813.
Qui est un associé étranger : le W-8 ou le W-9 de chaque associé
La partnership décide d'après le formulaire de chaque associé. Un associé américain remet un Form W-9. La Publication 515 ajoute une règle importante : « If a partnership does not receive a Form W-9 (or similar documentation), the partnership must presume that the partner is a foreign person. »
| L'associé est | Formulaire remis à la partnership |
|---|---|
| Une personne physique non résidente | W-8BEN |
| Une société étrangère | W-8BEN-E |
| Une partnership étrangère | W-8IMY |
| Un organisme étranger exonéré ou un gouvernement étranger | W-8EXP |
Un W-8 déjà remis pour d'autres retenues peut servir pour la section 1446(a) s'il en remplit les conditions. Notre guide des formulaires W-8 détaille chaque formulaire.
Combien : 37 % ou 21 %
La retenue porte sur la part de l'associé étranger dans l'ECTI de l'année. Publication 515 : « The withholding tax rate on a partner's share of ECTI is 37% for noncorporate partners and 21% for corporate partners. »
La base peut être réduite de la part de l'associé dans les déductions correspondantes et des avantages de convention sur ce revenu. L'associé peut aussi certifier des déductions et des pertes qui lui sont propres sur le Form 8804-C. Si sa participation dans la partnership est sa seule activité produisant des revenus effectivement liés et que l'impôt de la section 1446 est inférieur à 1 000 $, aucune retenue n'est exigée, à condition qu'il remette un Form 8804-C à la partnership.
Quand elle est versée, et les trois formulaires
Cette section est la version courte. Pour savoir qui signe, où envoyer chaque formulaire, les copies du Form 8805 et les erreurs à éviter, lisez notre guide sur les Forms 8804, 8805 et 8813.
- Acomptes (Form 8813). La partnership paie « by the 15th day of the 4th, 6th, 9th, and 12th months of its tax year », soit pour une année civile les 15 avril, 15 juin, 15 septembre et 15 décembre. Les acomptes sont dus « whether or not distributions are made ». Le Form 8804-W aide à les calculer.
- Information des associés. Dans la plupart des cas, la partnership doit informer chaque associé étranger de l'impôt retenu pour lui dans les 10 jours suivant la date de l'acompte. Aucun formulaire particulier n'est imposé.
- Déclaration annuelle (Form 8804). Due le 15e jour du 3e mois après la clôture, soit le 15 mars pour une année civile, la même date que le Form 1065. Le Form 7004 prolonge le délai de dépôt, pas celui du paiement.
- Relevé à chaque associé (Form 8805). Remis à chaque associé étranger pour qui un impôt a été retenu ou dont le Form 8804-C a été pris en compte. Il doit indiquer le numéro fiscal américain de l'associé : un associé qui n'en a pas peut avoir besoin d'un ITIN.
L'associé étranger déclare ensuite le revenu sur sa propre déclaration américaine (Form 1040-NR pour une personne physique) et y impute l'impôt retenu. Une partnership qui « must pay the withholding tax but fails to do so may be liable for the payment of the tax and any penalties and interest ».
Section 1446(f) : la cession d'une part de la partnership
La section 1446(f) est une règle distincte. Quand un associé étranger vend ou cède une part d'une partnership qui exerce une activité aux États-Unis, l'acheteur peut devoir retenir un impôt sur le montant réalisé. Si un associé étranger vend ou cède sa part, ou reçoit une distribution qui dégage un gain, vérifiez d'abord cette règle ; le cessionnaire (l'acheteur, ou la partnership elle-même pour une distribution) retient en général 10 % du montant réalisé. La Publication 515 y consacre une section, « Section 1446(f) Withholding ».
Ce que fait Melya
Melya prépare le Form 1065 avec les K-1, K-2 et K-3 de chaque associé (599 $ jusqu'à 2 associés, 99 $ par associé supplémentaire), et le forfait Partnership à plusieurs fondateurs (749 $ pour 2 associés) pour les LLC qui ont deux propriétaires étrangers ou plus. Savoir si la section 1446 s'applique à votre LLC fait partie de cet examen. Les Forms 8804, 8805 et 8813 ne font pas partie de notre grille à prix fixes. Melya signe en tant que préparatrice rémunérée ; elle ne représente pas ses clients devant l'IRS et ne conseille pas sur les règles fiscales de votre pays de résidence.
À lire aussi : Formulaire 1042-S expliqué pour un propriétaire étranger · Le K-1 pour un associé non résident
Questions fréquentes
Toute LLC américaine qui a un associé étranger doit-elle retenir au titre de la section 1446 ?
Non. Seulement si la partnership a des revenus effectivement liés à une activité aux États-Unis. Sans eux, la section 1446(a) ne s'applique pas.
La retenue n'est-elle versée que quand les associés retirent de l'argent ?
Non. Les acomptes sont dus pendant l'année « whether or not distributions are made ».
Quel taux pour un associé étranger personne physique ?
37 %, le taux des associés qui ne sont pas des sociétés. Un associé société est soumis à 21 %.
Quand le Form 8804 est-il dû ?
Le 15e jour du 3e mois après la clôture de l'exercice de la partnership, soit le 15 mars pour une année civile. Le Form 7004 donne plus de temps pour déposer, pas pour payer.
L'associé étranger dépose-t-il quand même une déclaration américaine ?
Il déclare le revenu et impute l'impôt retenu sur sa propre déclaration américaine ; la retenue est un acompte, pas l'impôt définitif.
Sources
- IRS, Publication 515 (2026), Withholding of Tax on Nonresident Aliens and Foreign Entities : Partnership Withholding on ECTI (qui doit retenir, tableau D, taux, acomptes, Forms 8804, 8805, 8813, 8804-C), Section 1446(f) Withholding.
- IRS, Instructions du Form 1065 : annexe B, question 14.
- IRS, About Form 8804, Annual Return for Partnership Withholding Tax (Section 1446).
- IRS, Instructions du Form W-8BEN : documentation des associés étrangers.
À lire aussi
Schedule K-1 pour un associé non résident d'une LLC américaine : ce que le Form 1065 change pour vous
Une LLC américaine à plusieurs membres dont un non-résident dépose le Form 1065 et un Schedule K-1 par associé. Ce que reçoit un associé étranger, rôle de l'ITIN et du W-8BEN, retenue de la section 1446, échéance du 15 mars.
Lire le guideLLC à plusieurs associés étrangers : Form 1065 ou Form 5472 ?
Votre LLC américaine a deux associés étrangers ou plus. Elle dépose le Form 1065 et un Schedule K-1 par associé, pas le Form 5472, sauf si elle a choisi d'être imposée comme une société. Échéance, pénalités et piège du numéro fiscal.
Lire le guideFormulaires W-8 : lequel vous faut-il ? W-8BEN, W-8BEN-E, W-8ECI, W-8EXP, W-8IMY
Ce qu'est un formulaire W-8, les cinq formulaires de la famille et qui signe chacun, combien de temps un W-8 reste valable, ce que remet le propriétaire d'une LLC américaine, et ce qui se passe quand un payeur américain paie un prestataire étranger sans W-8BEN.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.