Form 8822-B : changer le responsible party ou l'adresse d'une LLC américaine (règle des 60 jours)
Quand une LLC américaine doit déposer le Form 8822-B, qui est le responsible party pour l'IRS, où l'envoyer, ce qu'il ne change pas et ce que disent les instructions de l'IRS en cas d'oubli.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal13 min de lecture
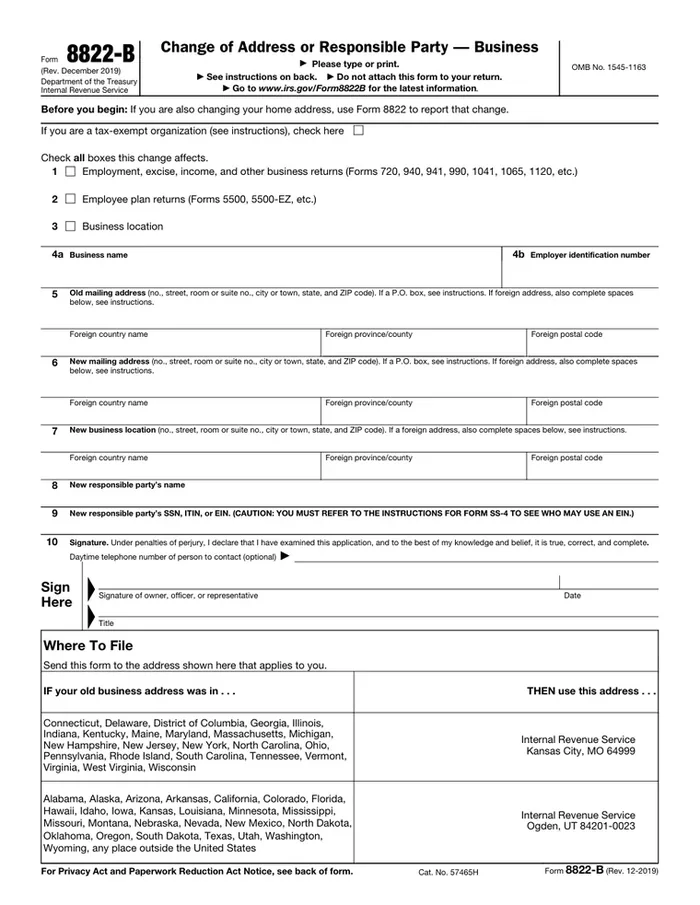
Quand une LLC américaine doit-elle déposer le Form 8822-B ? Dès que la personne qui est son « responsible party » (partie responsable) change. L'IRS indique qu'une entité dotée d'un EIN doit déclarer ce changement « dans les 60 jours » (« within 60 days of the change »). Une nouvelle adresse postale ou un nouveau lieu d'activité se déclare sur le même formulaire, mais la notice de confidentialité du formulaire précise que son usage est facultatif pour ces deux cas. Le formulaire part à l'IRS par courrier, pas avec une déclaration.
Ce guide s'adresse aux propriétaires de LLC américaines qui vivent à l'étranger. Il explique à quoi sert le formulaire, qui est le « responsible party » pour l'IRS, où l'envoyer, ce qu'il ne corrige pas, et ce que dit l'IRS si on ne le dépose pas. Le texte du formulaire que nous avons lu est la révision de décembre 2019, qui est le PDF publié sur IRS.gov à la date de notre vérification, le 7 novembre 2026.
Pas un conseil juridique ou fiscal. Ce guide est une information générale fondée sur les textes officiels de l'IRS listés en fin d'article. Melya est un cabinet de préparation de déclarations fiscales, pas un cabinet d'avocats ; elle prépare les formulaires pour votre signature et ne vous représente pas devant l'IRS. Rien ici ne traite des règles fiscales de votre pays de résidence.
En bref :
- Le Form 8822-B s'intitule « Change of Address or Responsible Party — Business ». Il vise les entités qui ont un EIN.
- Nouveau responsible party : à déclarer dans les 60 jours. Dans ce cas, l'usage du formulaire est « obligatoire » selon l'IRS.
- Nouvelle adresse postale ou nouveau lieu d'activité : le formulaire sert à prévenir l'IRS. La notice le qualifie de « facultatif » pour ces changements.
- Où l'envoyer : une adresse postale choisie selon l'État de votre ANCIENNE adresse professionnelle. Le Wyoming et « tout lieu hors des États-Unis » vont à Ogden (Utah) ; le Delaware va à Kansas City (Missouri). Le formulaire n'indique aucun numéro de fax.
- Hors champ : il ne modifie pas une déclaration déjà déposée ni aucun registre d'État.
- Délai de traitement : le formulaire indique « généralement 4 à 6 semaines » (« generally, it takes 4 to 6 weeks »).
À quoi sert le Form 8822-B
L'IRS décrit le formulaire comme le moyen de la prévenir d'un changement d'adresse postale de l'entreprise, de lieu d'activité ou d'identité du responsible party. La page de l'IRS précise qu'il s'adresse aux « entreprises et autres entités qui ont une demande d'Employer Identification Number enregistrée ». Il tient sur une page, avec les instructions au verso.
Ses parties :
- Cases 1 à 3 : ce que le changement touche : les déclarations d'entreprise (le formulaire cite les Forms 720, 940, 941, 990, 1041, 1065, 1120, etc.), les déclarations de plans de retraite d'entreprise, ou le lieu d'activité.
- Lignes 4a et 4b : le nom de l'entreprise et l'EIN.
- Ligne 5 : l'ancienne adresse postale ; ligne 6 : la nouvelle. Les adresses étrangères ont des cases supplémentaires (pays, province, code postal).
- Ligne 7 : le nouveau lieu d'activité.
- Lignes 8 et 9 : nom du nouveau responsible party et son SSN, ITIN ou EIN.
- Ligne 10 : la signature, sous peine de parjure.
Ces changements ne demandent pas de nouvel EIN. La page EIN de l'IRS dit : « You don't need a new EIN to change your business name, address or responsible party » (pas besoin d'un nouvel EIN pour changer le nom, l'adresse ou le responsible party).
Qui est le « responsible party » ?
Les instructions du Form 8822-B renvoient au Form SS-4 et à ses instructions pour savoir qui peut être responsible party. Les instructions du SS-4 le définissent ainsi : le responsible party est « la personne qui détient ou contrôle en dernier ressort l'entité, ou qui exerce un contrôle effectif ultime sur elle ». Cette personne « doit avoir un niveau de contrôle sur les fonds ou actifs de l'entité, ou de droit à ceux-ci, qui lui permet en pratique, directement ou indirectement, de contrôler, gérer ou diriger l'entité et l'utilisation de ses fonds et actifs ».
Trois points découlent du texte :
- Ce doit être une personne physique. Les instructions du SS-4 disent qu'en dehors d'une entité publique, le responsible party « doit être un individu (une personne physique), pas une entité ». Si une société détient votre LLC, le responsible party n'est pas cette société, mais l'individu qui la détient ou la contrôle au sommet.
- Le critère est le contrôle et le droit sur les fonds. La définition ne mentionne ni l'agent enregistré, ni un service de création de société, ni un comptable. Une personne sans propriété ni contrôle sur les fonds et actifs de la LLC ne correspond pas au texte. La page EIN de l'IRS ajoute que les « nominees » ne sont pas autorisés à demander un EIN.
- Pour une LLC à membre unique détenue depuis l'étranger, c'est normalement le propriétaire. C'est notre lecture de la définition, pas une phrase des instructions. Pour une LLC à plusieurs membres, les instructions ne donnent pas de tableau : le critère reste celui qui détient ou contrôle l'entité en dernier ressort.
La même définition vaut pour la demande d'EIN ; le guide sur l'EIN sans SSN s'applique donc quand la personne est étrangère.
Quand la règle des 60 jours s'applique
Les instructions du formulaire énoncent : « Any entity with an EIN is required to report a change in its "responsible party" on lines 8 and 9 within 60 days of the change. See Regulations section 301.6109-1(d)(2)(ii). » (Toute entité dotée d'un EIN doit déclarer un changement de responsible party, lignes 8 et 9, dans les 60 jours.) Les instructions du SS-4 le répètent.
Le règlement lui-même ne donne pas le nombre de jours. La section 301.6109-1(d)(2)(ii)(A) dit que les titulaires d'un EIN « doivent fournir à l'IRS toute information mise à jour de leur demande, selon les modalités et la fréquence prévues par les formulaires, instructions ou autres textes appropriés ». Les 60 jours viennent donc des instructions du formulaire.
Événements qui peuvent changer le responsible party :
- le propriétaire vend la LLC ou la transfère à une autre personne ;
- une nouvelle personne prend le contrôle d'une LLC à plusieurs membres ;
- le propriétaire nommé dans la demande d'EIN d'origine ne contrôle plus la LLC.
Un changement de propriétaire peut soulever d'autres questions, comme la nécessité d'un nouvel EIN. La page EIN dit qu'on a « en général » besoin d'un nouvel EIN quand on change la propriété ou la structure de l'entité. Son application à votre LLC dépend de sa classification fiscale et des faits, ce que ce guide ne traite pas (nous n'avons pas pu confirmer son application à un cas précis).
Changement d'adresse : obligatoire ou facultatif ?
Le texte du formulaire n'est pas parfaitement cohérent, et les deux phrases méritent d'être lues. La rubrique « Purpose of Form » dit que les entités qui changent d'adresse ou de responsible party « must file Form 8822-B, whether or not they are engaged in a trade or business ». La notice Privacy Act dit ensuite : « If you are an entity with an EIN and your responsible party has changed, use of this form is mandatory. Otherwise, use of this form is voluntary. You will not be subject to penalties for failure to file this form. » (Obligatoire en cas de changement de responsible party, sinon facultatif ; aucune pénalité pour défaut de dépôt de ce formulaire.)
En pratique, déclarez quand même un changement d'adresse. La même notice indique l'enjeu : si vous ne donnez pas à l'IRS votre adresse postale actuelle ou l'identité de votre responsible party, vous pouvez ne pas recevoir de « notice of deficiency » ni de « notice of demand for tax » ; malgré cela, les pénalités et intérêts continuent de courir sur toute insuffisance d'impôt.
C'est la seule conséquence d'un défaut de dépôt que nous avons trouvée dans le formulaire. Nous n'avons trouvé aucun montant de pénalité propre à un 8822-B en retard dans les textes consultés, et nous n'en annonçons aucun.
Où envoyer le Form 8822-B
L'encadré « Where To File » dépend de l'État de votre ancienne adresse professionnelle (ligne 5), pas de la nouvelle :
| Si votre ancienne adresse professionnelle était dans... | Envoyer à |
|---|---|
| Connecticut, Delaware, District of Columbia, Georgia, Illinois, Indiana, Kentucky, Maine, Maryland, Massachusetts, Michigan, New Hampshire, New Jersey, New York, North Carolina, Ohio, Pennsylvania, Rhode Island, South Carolina, Tennessee, Vermont, Virginia, West Virginia, Wisconsin | Internal Revenue Service, Kansas City, MO 64999 |
| Alabama, Alaska, Arizona, Arkansas, California, Colorado, Florida, Hawaii, Idaho, Iowa, Kansas, Louisiana, Minnesota, Mississippi, Missouri, Montana, Nebraska, Nevada, New Mexico, North Dakota, Oklahoma, Oregon, South Dakota, Texas, Utah, Washington, Wyoming, tout lieu hors des États-Unis | Internal Revenue Service, Ogden, UT 84201-0023 |
Remarques :
- Le formulaire n'imprime aucun numéro de fax et nous n'avons trouvé aucun dépôt en ligne sur la page de l'IRS ni dans le formulaire. Consultez « About Form 8822-B » sur IRS.gov pour les instructions actuelles avant l'envoi.
- Une LLC du Wyoming dont l'ancienne adresse était celle de son agent enregistré au Wyoming utilise la ligne d'Ogden. Une LLC du Delaware utilise Kansas City. Une LLC du Delaware dont l'ancienne adresse était à l'étranger utilise Ogden, car « tout lieu hors des États-Unis » figure sur cette ligne.
- Le formulaire précise « Do not attach this form to your return » : c'est un envoi séparé.
Qui signe
Les instructions disent qu'un dirigeant, un propriétaire, un associé commandité, un « LLC member manager », un administrateur de plan, un fiduciaire ou un représentant autorisé doit signer. Si un représentant signe, une copie d'une procuration (les instructions citent le Form 2848) doit être jointe, et l'IRS « ne traitera pas un changement d'adresse ou de responsible party émanant d'un tiers non autorisé ».
Melya n'a qu'un PTIN : nous ne signons pas pour vous et n'agissons pas comme votre représentant devant l'IRS. Pour un propriétaire à l'étranger, cela veut dire un formulaire signé à la main, envoyé par courrier. Le texte du formulaire ne dit pas si l'IRS accepte une signature électronique, et nous n'avons pas pu le confirmer.
Ce que le Form 8822-B ne fait pas
- Il ne modifie pas une déclaration déjà déposée. Le formulaire dit « Do not attach this form to your return ». Il met à jour le dossier de l'IRS lié à l'EIN. Les textes consultés ne disent pas que l'IRS réécrit les adresses des déclarations passées, et nous ne l'affirmons pas (nous n'avons pas pu le confirmer dans un sens ou dans l'autre).
- Il ne change pas le nom. Il couvre uniquement les adresses, le lieu d'activité et le responsible party. Pour un écart de nom, voir le guide de la lettre 147C.
- Il ne change pas les registres d'État. Le Secretary of State, l'agent enregistré et les comptes fiscaux d'État sont distincts. Si vous changez d'agent enregistré ou de siège, l'État a sa propre procédure. Pour le Wyoming, commencez par le guide du rapport annuel au Wyoming. Le formulaire ne dit pas si un État transmet ses données à l'IRS.
- Il ne change pas votre adresse personnelle. Le formulaire renvoie au Form 8822 pour cela.
- Il ne remplace pas l'EIN. Il n'y a pas de nouveau numéro ; voir comment retrouver un EIN perdu.
Erreurs fréquentes des propriétaires à l'étranger
La ligne 9 quand le nouveau responsible party n'a ni SSN ni ITIN. La ligne demande le « SSN, ITIN, or EIN » et renvoie aux instructions du SS-4. Celles-ci disent, pour la demande d'EIN, d'inscrire « foreign » ou N/A à la ligne 7b si le responsible party n'a pas et ne peut pas obtenir de SSN ou d'ITIN ; une mention est obligatoire. Les instructions du 8822-B ne reprennent pas cette phrase. Nous n'avons pas pu confirmer si l'IRS accepte « foreign » à la ligne 9 : nous ne connaissons que ce que dit le SS-4 pour la ligne 7b. Si un numéro est nécessaire, la voie de l'ITIN est décrite dans notre service d'aide à l'ITIN.
Désigner une société comme responsible party. La définition du SS-4 exige une personne physique ; une entité ne convient pas (l'exception des entités publiques ne vaut pas pour une LLC privée).
Mettre l'adresse de l'agent enregistré comme « nouvelle » adresse et oublier l'ancienne. La ligne 5 demande l'ancienne adresse, et le lieu d'envoi en dépend.
Envoyer au mauvais centre. Utilisez l'ancienne adresse professionnelle, pas la nouvelle.
Attendre la prochaine déclaration. Le délai de 60 jours court à partir du changement, et le formulaire dit de ne pas le joindre à une déclaration.
Croire que le formulaire met à jour les données du Form 5472. Le Form 5472 indique l'adresse de la société déclarante à la ligne 1a, et le nom et l'adresse de l'actionnaire étranger à 25 % en Partie II. Ce sont des entrées d'une déclaration annuelle. Vérifiez que la prochaine déclaration montre l'adresse actuelle et le bon propriétaire. Pour le détail, voir le instructions du Form 5472, ligne par ligne et où envoyer le Form 5472 par fax ou courrier.
Si la LLC est en cours de fermeture
Si le changement s'inscrit dans une fermeture, l'ordre des étapes compte, et le compte EIN se clôt par courrier, pas par un 8822-B. Voir comment fermer une LLC américaine détenue depuis l'étranger.
Comment Melya peut aider
Le service s'appelle Changement de propriétaire ou d'adresse (Form 8822-B), 99 $. Nous préparons le Form 8822-B pour votre signature, afin de déclarer le nouveau responsible party (à faire dans les 60 jours du changement) ou votre nouvelle adresse. Vous le relisez, le signez à la main et l'envoyez par courrier ; nous confirmons par écrit comment il sera expédié avant tout travail. Nous ne promettons aucun délai de traitement par l'IRS. Voir le service.
Questions fréquentes
Dois-je déposer le Form 8822-B si je change seulement d'adresse postale ?
La rubrique « Purpose of Form » dit que les entités qui changent d'adresse doivent le déposer. La notice de confidentialité dit que l'usage est obligatoire en cas de changement de responsible party et « sinon facultatif ». Le déposer donne à l'IRS votre adresse actuelle pour ses courriers.
Que se passe-t-il si je dépasse les 60 jours pour un changement de responsible party ?
Le formulaire dit que vous ne serez « pas soumis à des pénalités pour défaut de dépôt de ce formulaire ». Il précise que l'IRS peut ne pas pouvoir vous envoyer une notice of deficiency ou une notice of demand, et que pénalités et intérêts sur une insuffisance d'impôt continuent de courir. Déposez dès que vous le constatez.
Qui est le responsible party de ma LLC à membre unique ?
La personne qui détient ou contrôle en dernier ressort la LLC et ses fonds, et ce doit être une personne physique. Pour une LLC à membre unique détenue depuis l'étranger, c'est normalement le propriétaire. C'est notre lecture ; les instructions du SS-4 donnent la définition.
Où envoyer le Form 8822-B depuis l'étranger ?
Le formulaire donne l'adresse selon l'ancienne adresse professionnelle. « Tout lieu hors des États-Unis » et le Wyoming vont à Ogden, UT 84201-0023. Le Delaware va à Kansas City, MO 64999. Aucun fax n'est imprimé.
Le Form 8822-B change-t-il l'adresse d'un Form 5472 déjà déposé ?
Le formulaire dit de ne pas le joindre à une déclaration, et les textes consultés ne disent pas qu'il modifie les déclarations passées. Indiquez l'adresse actuelle sur la prochaine déclaration.
Mon agent enregistré peut-il le déposer à ma place ?
Les instructions disent qu'un dirigeant, un propriétaire, un associé commandité ou « LLC member manager », un administrateur de plan, un fiduciaire ou un représentant autorisé doit signer, et un représentant doit joindre une procuration. Un agent enregistré ne figure pas dans la liste sauf s'il est dûment autorisé.
Sources officielles
- IRS, About Form 8822-B, Change of Address or Responsible Party - Business (page revue le 25 juin 2026).
- IRS, Form 8822-B (Rev. December 2019) : encadré « Where To File », sections Responsible Party et Signature, notice Privacy Act.
- IRS, Instructions for Form SS-4 : lignes 7a-7b, « Responsible party defined ».
- IRS, Employer identification number : « Who is a responsible party » et « When to get a new EIN ».
- eCFR, 26 CFR 301.6109-1(d)(2) : mise à jour des informations de la demande.
- IRS, Instructions for Form 5472 (Rev. 12-2024) : Partie I ligne 1a et Partie II.
À lire aussi
Obtenir un EIN pour sa LLC américaine sans SSN ni ITIN : Form SS-4, numéro de fax et téléphone
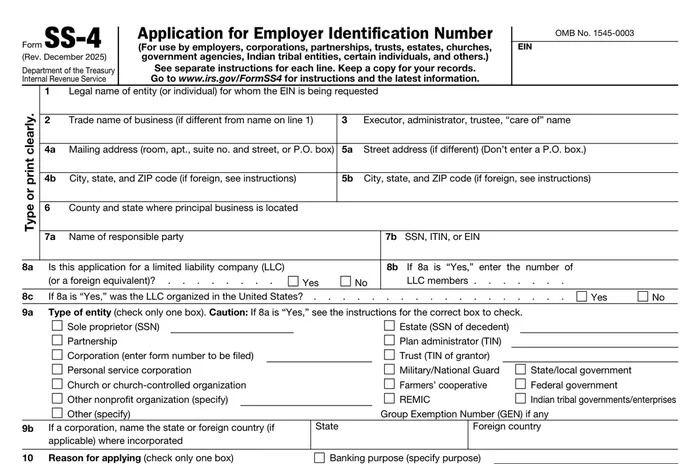
Les associés étrangers ne peuvent pas utiliser la demande d'EIN en ligne de l'IRS. Comment faire par téléphone, fax ou courrier, comment remplir le Form SS-4 ligne par ligne pour une LLC à associé unique détenue depuis l'étranger, et les erreurs qui retardent le numéro.
Lire le guide
Lettre de confirmation d'EIN (Letter 147C de l'IRS) : comment l'obtenir depuis l'étranger
Comment le propriétaire étranger d'une LLC américaine obtient la Letter 147C (EIN Previously Assigned) quand une banque, Stripe ou Amazon demande la preuve de l'EIN, et que faire si le nom ne correspond pas.
Lire le guide
Après Stripe Atlas : les déclarations américaines qu'un fondateur étranger doit chaque année
Vous avez créé une LLC ou une C corporation du Delaware avec Stripe Atlas depuis l'étranger. Ce que vous devez encore chaque année : Form 5472 avec Form 1120 pro forma ou Form 1120, taxe annuelle ou franchise tax du Delaware, agent enregistré, et le bon W-8 ou W-9 pour Stripe.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.