Form 5472 : quelle preuve d'envoi conservez-vous lors d'un dépôt par fax ou courrier ?
Découvrez quelles preuves d'envoi existent pour le Form 5472, ce que confirme un rapport de transmission par fax et comment archiver vos dossiers.
 Rédigé par Amel Ouchene, titulaire d’un PTIN de l’IRSDernière mise à jour Ne constitue pas un conseil juridique ou fiscal10 min de lecture
Réponse courte
- Le Form 5472 d'une LLC à associé unique détenue par un étranger ne peut pas être déposé en ligne. Les instructions de l'IRS prévoient deux méthodes : le fax ou le courrier.
- La preuve que vous pouvez détenir est une preuve d'envoi : le rapport de transmission du fax, ou le reçu postal si vous postez le dossier. Elle montre ce qui a été envoyé et quand. Ce n'est pas une acceptation par l'IRS.
- Conservez cette preuve avec une copie signée de tout ce que vous avez envoyé.
- Chez Melya, le Form 5472 + Pro Forma 1120 coûte 249 $ par année : les deux formulaires préparés, vous signez, Melya les envoie par fax et vous remet le rapport de transmission.
- Pour comparer des offres, posez quatre questions : le prix affiché, ce qui est inclus, qui signe et quelle preuve vous est remise.
Ce que dit l'IRS sur la méthode de dépôt
Une LLC à associé unique détenue par une personne non américaine est, pour l'impôt américain, une foreign-owned U.S. disregarded entity (DE), c'est-à-dire une entité ignorée (disregarded entity) détenue par un étranger. Les instructions du Form 5472 (Rev. 12-2024) indiquent qu'une telle entité « will now be required to file a pro forma Form 1120, U.S. Corporation Income Tax Return, with Form 5472 attached » (doit désormais déposer un Form 1120 pro forma avec le Form 5472 en pièce jointe). Elles précisent que les seules informations à remplir sur le Form 1120 sont le nom et l'adresse de l'entité ainsi que les cases B et E de la première page. (Qui doit déposer : voir ce guide.)
Sur la méthode, les instructions sont explicites :
- « File these forms by: Fax (300 DPI or higher) to 855-887-7737, or Mail to » l'adresse dédiée d'Ogden, que les instructions donnent ainsi : Internal Revenue Service, 1973 Rulon White Blvd, M/S 6112 Attn: PIN Unit, Ogden, UT 84201.
- « If you are a foreign-owned U.S. DE, you cannot file Form 5472 electronically » (si vous êtes une foreign-owned U.S. DE, vous ne pouvez pas déposer le Form 5472 par voie électronique).
Aucune plateforme en ligne ne peut donc déposer ce dossier électroniquement pour vous. Le détail du numéro de fax, de l'adresse et de la prolongation par Form 7004 se trouve dans le guide sur le fax et l'adresse d'envoi ; cette page traite de la preuve.
L'enjeu : les instructions indiquent qu'une pénalité de 25 000 $ est appliquée à une société déclarante « that fails to file Form 5472 when due and in the manner prescribed » (qui ne dépose pas le Form 5472 à l'échéance et selon la méthode prescrite). Le même paragraphe précise que la pénalité s'applique aussi en cas de défaut de conservation des documents exigés par la section 1.6038A-3 des Regulations. Pouvoir montrer quand et comment vous avez déposé n'est donc pas une formalité.
Quelle preuve existe réellement
Soyons précis, car deux choses différentes se confondent : la preuve que vous avez envoyé un document et la confirmation que l'IRS l'a accepté.
Fax
Un télécopieur ou un service de fax en ligne produit un rapport de transmission (ou page de confirmation). Cherchez le numéro composé, la date, l'heure, le nombre de pages et un statut de réussite. Ce rapport prouve qu'une transmission vers ce numéro a eu lieu, à cette date, avec ce nombre de pages. Il ne prouve pas qu'une personne de l'IRS a examiné les formulaires, les a approuvés ou « acceptés ». Nous avons cherché dans les instructions du Form 5472 une mention d'un accusé de réception ou d'une confirmation de l'IRS pour un dépôt par fax ou par courrier d'une foreign-owned DE, et n'en avons trouvé aucune : les instructions ne vous donnent donc aucun reçu de l'IRS à attendre. Considérez le rapport de transmission comme votre preuve.
Une limite de plus : le règlement sur l'envoi postal à l'heure, décrit ci-dessous, vise le courrier et les services de livraison désignés. Il ne mentionne pas le fax. Nous ne prétendons donc à aucun statut juridique particulier pour un rapport de fax, au-delà de ce qu'il montre en lui-même.
Courrier
Pour un dossier papier posté à l'IRS, la section 7502 de l'Internal Revenue Code et 26 CFR 301.7502-1 s'appliquent. En résumé, le règlement dit :
- Un document est en général réputé déposé à la date du cachet postal apposé par le U.S. Postal Service, s'il est dans une enveloppe correctement adressée, déposée dans le courrier des États-Unis avec un affranchissement suffisant, au plus tard à la date d'échéance. Le cachet d'un service postal étranger ne convient pas : la section 7502 « does not apply to any document or payment that is deposited with the mail service of any other country » (ne s'applique pas à un document déposé auprès du service postal d'un autre pays).
- L'expéditeur qui se fie au cachet postal « assumes the risk that the postmark will bear a date on or before » la date d'échéance (assume le risque que le cachet porte une date au plus tard égale à l'échéance).
- Le courrier recommandé (registered) ou certifié (certified) supprime ce risque. Pour le courrier recommandé, la date d'enregistrement est traitée comme la date du cachet. Pour le courrier certifié, la date du reçu de l'expéditeur, s'il a été tamponné par l'employé postal, est traitée comme la date du cachet.
- La preuve d'un envoi recommandé ou certifié correct constitue aussi une preuve prima facie que le document a été remis à l'IRS. Le règlement ajoute que, hors preuve directe de remise effective, la preuve de l'usage correct du courrier recommandé ou certifié (ou d'un service de livraison privé désigné) est le seul moyen d'établir cette preuve prima facie de remise.
Une preuve prima facie de remise n'est toujours pas une acceptation par l'IRS, et elle ne dit pas que la déclaration était complète ou exacte. Elle répond à une seule question : le dossier a-t-il été envoyé à temps, et est-il arrivé ?
| Méthode | Ce que vous détenez | Ce que cela montre | Ce que cela ne montre pas |
|---|---|---|---|
| Fax | Rapport de transmission | Numéro, date, heure, pages | Examen ou acceptation par l'IRS |
| Courrier certifié | Reçu de l'expéditeur tamponné | Date d'envoi (26 CFR 301.7502-1(c)(2)) | Examen ou acceptation par l'IRS |
| Courrier recommandé | Reçu d'enregistrement | Date d'enregistrement | Examen ou acceptation par l'IRS |
| Courrier ordinaire | Rien de fiable | Seulement le cachet, s'il est lisible | L'envoi à temps si le cachet est tardif ou illisible |
Comment conserver le dossier
La Pub. 583 indique que vous devez conserver vos documents « as long as they may be needed for the administration of any provision of the Internal Revenue Code » (aussi longtemps qu'ils peuvent être nécessaires à l'application d'une disposition de l'Internal Revenue Code), ce qui signifie en général jusqu'à l'expiration du délai de prescription de la déclaration. Son Tableau 3 liste ces délais ; pour une personne qui ne dépose pas de déclaration, le délai n'est pas limité. Les instructions du Form 5472 mettent par ailleurs en garde sur les documents exigés par la section 1.6038A-3 des Regulations.
Pour chaque année, gardez ensemble :
- le Form 1120 (pro forma) et le Form 5472 signés, tels qu'envoyés ;
- le rapport de transmission du fax, ou le reçu du courrier certifié ou recommandé ;
- le Form 7004 et sa preuve, si vous avez demandé la prolongation ;
- les pièces justifiant les montants de la partie V : relevés bancaires et traces de chaque apport, prêt ou distribution.
La Pub. 583 ne donne pas de durée précise pour ce type de preuve ; la durée ci-dessous est donc notre suggestion, pas une règle de l'IRS : gardez ces fichiers aussi longtemps que la LLC existe, et après sa fermeture, puisqu'ils ne coûtent rien à stocker et ne peuvent pas être recréés. Conservez une copie PDF ailleurs que dans votre seule messagerie.
Ce que Melya fait pour 249 $, et ce qu'elle ne fait pas
La liste complète des tarifs et le déroulement pas à pas sont sur la page du service à prix fixe.
Inclus dans le Form 5472 + Pro Forma 1120, 249 $ :
- Melya prépare les deux formulaires à partir des informations que vous fournissez.
- Vous les signez.
- Melya les envoie par fax à l'IRS et vous remet le reçu de transmission.
- La prolongation (Form 7004) est incluse si elle est nécessaire.
- Années passées : 249 $ chacune.
Non inclus et non promis :
- Melya ne vous représente pas devant l'IRS. Si l'IRS vous écrit, Melya ne peut pas parler à l'IRS en votre nom.
- Melya ne dépose rien par voie électronique, et ne le pourrait pas pour ce formulaire.
- Melya ne dit pas que l'IRS a « accepté » votre dépôt. La preuve est une trace de transmission, comme décrit plus haut.
- Melya ne garantit pas que vous ne recevrez ni pénalité ni courrier.
- Melya ne donne aucun conseil fiscal sur votre pays de résidence.
Melya n'est ni un cabinet d'experts-comptables (CPA), ni un enrolled agent, ni un cabinet d'avocats. Si vous avez besoin de plus que la préparation et la transmission, par exemple parce que l'IRS a déjà envoyé un avis de pénalité, c'est une autre question (voir le guide sur la lettre de remise de pénalité). Pour les années déjà manquées, voir le guide de régularisation.
Comment comparer les offres de dépôt du Form 5472
Utilisez des critères objectifs, et notez les réponses avant de payer.
| Question | Une réponse claire ressemble à | Soyez prudent quand |
|---|---|---|
| Prix | Un prix affiché pour le formulaire et l'année | Le prix n'apparaît qu'après inscription, ou en « à partir de » |
| Inclusions | Les deux formulaires, le dépôt et la prolongation, listés | Le 1120 pro forma ou le Form 7004 sont des extras découverts plus tard |
| Qui signe | Vous signez, en tant que propriétaire de la LLC | Un prestataire signe à votre place sans vous le dire |
| Méthode | Fax ou courrier, indiqué | Le « dépôt en ligne » est promis pour une foreign-owned DE |
| Preuve | Un document nommé : rapport de fax ou reçu postal, qui vous est remis | « Déposé » sans rien que vous puissiez conserver |
| Vocabulaire | « Rapport de transmission » ou « preuve d'envoi » | « IRS a accepté » ou « IRS a confirmé » |
| Extras imposés | Vous choisissez votre agent enregistré | Un agent enregistré ou un abonnement est exigé pour le dépôt |
| Promesses | Le processus est décrit | Garanties « sans pénalité » |
Deux de ces lignes découlent directement du texte de l'IRS ci-dessus : les instructions excluent le dépôt électronique pour cette entité, et elles ne décrivent aucun accusé de réception de l'IRS. Une offre qui contredit l'un ou l'autre mérite une question.
FAQ
L'IRS m'enverra-t-il une confirmation ? Les instructions du Form 5472 n'en décrivent aucune pour ce dépôt. Conservez votre propre preuve d'envoi.
Un rapport de fax vaut-il le courrier certifié ? Ce sont deux choses différentes. Le courrier certifié et recommandé relève d'un règlement précis (26 CFR 301.7502-1) qui fixe ce qu'ils prouvent. Ce règlement ne mentionne pas le fax. Un rapport de fax montre les détails de la transmission ; nous ne prétendons rien de plus.
Puis-je poster le dossier depuis l'étranger ? Selon le règlement, la section 7502 ne s'applique pas à un document déposé auprès du service postal d'un autre pays. Si vous postez les formulaires, c'est une raison de préférer le fax, ou un envoi depuis les États-Unis.
Et si j'ai déposé par le passé sans garder le rapport de fax ? Rassemblez ce que vous avez (copies, relevés bancaires, tout ce qui montre la transmission) et lisez le guide de régularisation indiqué plus haut.
Les 249 $ incluent-ils la prolongation ? Oui, si une prolongation est nécessaire.
Cette page couvre-t-elle les LLC à plusieurs associés ? Non. Elle couvre la LLC à associé unique détenue par un étranger (entité ignorée) décrite dans les instructions citées plus haut.
Sources
- IRS, Instructions for Form 5472 (Rev. 12-2024) : « When and Where To File », « Electronic Filing of Form 5472 », « Penalties ».
- eCFR, 26 CFR 301.7502-1, envoi postal à l'heure assimilé à un dépôt à l'heure.
- Cornell LII, 26 U.S.C. 7502.
- IRS, Publication 583, « How Long To Keep Records » et Tableau 3.
Informations générales, pas un conseil juridique ou fiscal. Votre situation peut différer ; pour un conseil sur votre cas, consultez un professionnel agréé.
À lire aussi
Form 5472 : numéro de fax, adresse postale et pourquoi on ne peut pas le déposer en ligne
Où envoyer le Form 5472 et le Form 1120 pro forma d'une LLC à associé unique détenue depuis l'étranger : le numéro de fax de l'IRS, l'adresse postale dédiée d'Ogden, pourquoi le dépôt en ligne est interdit, comment envoyer le Form 7004 et quelles preuves conserver.
Lire le guide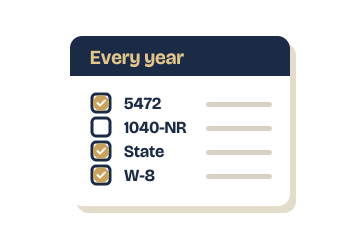
LLC américaine détenue depuis l'étranger : ce que vous devez déposer chaque année (vue d'ensemble 2026)
Vous détenez une LLC américaine depuis l'étranger. Les déclarations de l'année sur une page : Form 5472 et Form 1120 pro forma pour la LLC, Form 1040-NR pour vous dans certains cas, rapports d'État, formulaires W-8, et ce qui ne s'applique plus. Avec les échéances et les liens vers chaque guide.
Lire le guideCet article donne des informations générales sur les règles fiscales américaines applicables aux LLC détenues depuis l’étranger. Ce n’est pas un conseil adapté à votre situation. Les règles évoluent : vérifiez la date ci-dessus et posez la question avant de déclarer.